Sunday, October 31, 2010

Adóváltozások hatásai + újdonságok

Néhány hírről és változtatásról, díjmentesen elérhető anyagról lesz szó ebben a bejegyzésben.

Elsőként elemzem a nemrégiben elfogadott, vagy elfogadás előtt álló adóváltoztatások hatásait, amelyek a tőkejövedelmek adózását érintik. A kormány gazdaságpolitikája nem tartozik szorosan a befektetési témakörhöz, ezért erről hamarosan bővebben írok itt.
  • Az egyik legfontosabb fejlemény, hogy a tőkejövedelmek adója is az egykulcsos rendszer alá kerül majd. Így az árfolyamnyereség és a kamat nyereségéből is 16%-ot von le a bank vagy befektetési szolgáltató, illetve kell nekünk bevallani és befizetni. Ennek technikája, az érintett területek, és a nettósítás lehetősége nem változik. Összességében ez 4%-os javulást jelent a korábbi 20%-os kulcshoz képest.
  • Az osztalék adóra is a 16%-os kulcs vonatkozik majd. Ez a nem tőzsdei cégből jövedelmet felvevő tulajdonosok számára a korábbiakhoz képest előnyt jelent, ugyanakkor az EU-n belüli tőzsdei részvények osztaléka így 6%-kal magasabb lesz. Mivel az osztalék ritkán jelenti a tőzsdei jövedelmek jelentős részét, így összességében az egykulcsos rendszer a befektetők többsége számára több előnyt, mint hátrányt hoz.
  • A NYESZ esetén az igénybe vehető kedvezmény maximális összege nem változik, de az aránya a jövedelemadóhoz képest igen. Az idénre még érvényes 30% helyett 20%-kal csökkenthető a NYESZ-re befizetett összeg után a személyi jövedelemadó, de továbbra is - a nyugdíjkorhatár közelségétől függően - 100 000 illetve 130 000 Ft vehető igénybe. Ez lényegében azt jelenti, hogy az optimális megtakarításhoz valamivel magasabb összeget érdemes elhelyezni, ez havi 13 889, illetve 18056 Ft-ot jelent. Évi 650 000 Ft, illetve 500 000 Ft feletti összeget is el lehet helyezni a NYESZ-en, de itt már nincs semmilyen előny a TBSZ-hez képest.
  • A TBSZ-ben nincs lényeges változás. Az új 16%-os adókulcs, tehát a 4%-os csökkenés miatt, a TBSZ 10%-os, illetve 0%-os adókulcsának az előnye enyhén csökken, de még így is jókora, ezért érdemes ezt is választani, akár akkor is, ha csak némi valószínűsége van a 3 teljes naptári év időtartamú, de variálható befektetésnek.
Mindezekről részletesen, példákkal illusztrálva írok az Adómentes Hozam oldalon, PDF formátumú leírásban. Ügyfeleink részére szívesen segítünk adózási szempontból is ideális konstrukció összeállításában, elérhetőségeink itt találhatóak.

---

Szeretnél olyan befektetéseket, amelyek minden évben abszolút hozamra törekednek és a részvénypiaci, illetve a kockázatmentes pénzpiaci vagy betéti hozamok feletti eredményeket céloznak meg? Szeretnél hasonló megközelítéssel rendelkező befektetésekkel rendelkezni, mint Soros vagy Paulson, és más Hedge Fund guruk? Nincs időd, tapasztalatod ahhoz, hogy egyedül vidd végbe? Szolgáltatásunkat éppen ezért találtuk ki. Itt az ideje, hogy befektetéseidet kiegészítsd ezekkel a befektetési alapokkal is.

A világ fő részvénypiacai az elmúlt 10 évben több mint 15%-ot veszítettek értékükből. Ugyanezen időszak alatt az abszolút hozamra törekvő Hedge Fund-ok 83%-kal növelték ügyfeleik tőkéjét. Ha valaki az utóbbiba fektetett, akkor ma 2,17-szerese a tőkéje azzal szemben, mintha a részvénypiacon lett volna jelen. Senki sem tudja pontosan mit hoz a jövő, de úgy tűnik van értelme hasonló eszközökkel kiegészíteni a befektetéseidet. Mi ebben tudunk segíteni.

Hogyan? Erről itt találsz bővebb információt.

---

Ha szeretnél olvasni a Hedge Fund-ok világáról, és megtudni, hogy mit és miért csinálnak a tőzsdebálnák, olvasd a HedgeFund.hu oldalt. Csatlakozz hozzánk a Facebook-on, és kövess minket a Twitter-en! A Facebook-on azért is érdemes ezt megtenned, mert most egy játék keretében egy több mint 10 órás előadás sorozatot tartalmazó DVD-t nyerhetsz.

---

A Befektetési Filozófia kockázatkedvelőknek című könyv (ISBN 978-963-06-7552-9) mostantól bárki számára elérhető digitális verzióban, PDF formátumban.

---

Nemrég bővítettük a híres és sikeres Technikai Elemzők listáját, hozzájuk fűzött megjegyzésekkel. A cikk itt tölthető le, PDF formátumban. Egyéb befektetési cikkek, szakirodalom ajánlók elérhetőek itt.

---

Aktuális Tumblr bejegyzések, Tweetek az elmúlt időszakból:
  • "A Martin Sheen által alakított szakszervezeti főnököt ott a tulajdon fia verte át." - Csak annyi kérdésem...
  • Photo: Az S&P 500 szinte tökéletesen lemásolta aug-okt során, amit jan-márc-ban csinált.
  • "Az alap jelenleg 1,400 milliárd dollárt kezel, ami nagyobb mint India gazdasága, azonban a befektetések..."
  • Továbbra is inkább az olaj kereslet fogja vissza a kínálatot, mint fordítva:
  • Photo: Ma beszélgettem valakivel, aki kifejezetten a nyersanyagok hosszútávú emelkedésére alapoz,...
  • Mandelbrot RIP... Don't forget what he did on studying inefficencies of financial markets.
  • Cloud részvények gyorsjelentés időpontjai: VMW Okt. 18. (azaz ma zárás után, a reakció a lényeg, a későbbiek...
  • Photo: Az milyen, hogy leírom : “drawdown-nal”, a Firefox aláhúzza pirossal és felajánlja helyette, hogy...
  • Photoset: A kínai kamatemelésre fogják a tegnapi esést (illetve a mait is Ázsiában), de egyértelmű, hogy...
  • Egy egész jó fundás cikk a legnagyobb kapitalizációjú cloud részvényről a VMware-ről. A szerző szerint is...
  • Az tegnapi gyorsjelentésére érkezett reakció jelzi, hogy nagyon erős növekedési adatok vannak...
  • Photo: A csütörtöki after-hours esés ellenére az mégis nagy emelkedést produkált pénteken. A napon...
  • Az OTP terjeszkedési ötlete Vietnámba és Afrikába szvsz csak egy blöff. Az OTP globális méretekben nézve egy...
  • Photo: Látványosan gyenge a Nikkei idén (is), még a fejlett piacokhoz képest is. Viszont az is látszik pl. a...
  • Photo: Újabb jó, de buborékgyanús cég: Netflix. Könnyen érthető üzleti modell, ráadásul szépen növekedik is....
  • Nagyon jó írás Paul Tudor Jones-tól, az egyik legjobb hedge fund vezértől (PDF formátumban): a yuan...
  • Hamarosan jön a British Petrol gyorsjelentés, és több nagy energiacég ma hozta ki Q3-ra vonatkozó adatait. A...
  • What You Know: Yet again, Jonah Lehrer has written another interesting article, You Know More Than You Know, that ...
Tumblr témakörök: kereskedés, befektetés, közgazdaság, egyéb pénzügyi.

(A Tumblr és főleg a Twitter a gyakoribb, de kevésbé részletes és minőségi véleményközlésre, esetleg hír-, link-, videó-, képmegosztásra jó. Annak is megvan az előnye, hogy bizonyos tartalmakat ezeken keresztül tesz közzé az ember, erről bővebben itt. Mivel ezeken nemcsak szakmai, hanem bármilyen egyéb tartalom is van, sport, személyes, társadalmi, stb., ezért ezekre csak a befektetési terület iránti érdeklődés miatt nem érdemes feliratkozni, az érdekeseket néha kiteszem ide is.)

Thursday, October 07, 2010

Itt a felhőszakadás? - Zuhantak a Cloud részvények

Alig kevesebb, mint egy hónapja írtam a Cloud részvények kapcsán kialakulni látszó buborékról. Ez az időszak igen izgalmasnak bizonyult, hiszen nem telt el nap, hogy vagy egy érdekes hír, vagy egy feltűnő árfolyammozgás ne történt volna. A legfontosabb mégis a tegnapi nap, azaz október 6. lett. Több részvény is jóval a cikk megjelenése idején lévő árfolyamának kb. 10%-át elveszítette, és ezt jellemzően egyetlen nap alatt, tegnap szenvedte el.

A Cloud részvények közé lényegében azok a vállalatok papírjai tartoznak, amelyek kommunikációs szinten felszállnak arra a hullámra, amelyik az adatok és alkalmazását távoli szervereken működtetését propagálja. Ez egy előremutató, már ma is széles körben alkalmazott megoldás, és az ezzel akár érintőlegesen foglalkozó cégek szép sikereket könyvelhettek el az elmúlt években. A probléma az, hogy erre a részvénypiac is rájött, és a már sokszor tapasztalt folyamatok keretében igencsak túlértékelte a pénzügyi lehetőségeket. Legalábbis ennek igen nagy a valószínűsége, lásd az idézett bejegyzést, amiben erről részletesen írtam.

Az elmúlt bő három hétben a Cloud részvények volatilitása többségében továbbra is magas volt, a korreláció közöttük erős, és a lelkesedés az eseményeket inkább a pozitív oldalon értékelte. Előfordult, hogy ennek minden alapja megvolt, a Netazza-t az IBM vásárolja meg 27 dollárért. Az ilyen lehetőségekre a korábbi cikkben a 3Par esetével is felhívtam a figyelmet.


A Netsuite esetén már az is elegendő volt, hogy a cég vezérigazgatója a CNBC-n egy kérdésre válaszolva mellékesen megjegyezze, hogy örömmel veszik a felvásárlási ajánlatokat. Hogy van-e érdeklődő vevő, illetve az milyen árat hajlandó kifizetni, arról nem esett szó. A chart-on a hosszú fehér gyertya a kérdéses nap, azóta nem történt semmi, és a tegnapi vérfürdővel az árfolyam már alacsonyabb szinten is van, mint az interjú napjának zárása.


A Red Hat esetén éves szintű 20%-os árfolyamemelkedés is elegendő volt az új csúcshoz és az eufóriához, noha az értékelési szinte reális fenntartásához ennél sokkal nagyobb növekedésre lenne szükség. Tegnap az esés itt is letörölte a hír utáni optimizmus eredményeit.


Szót kell még ejteni az Isilon-ról, ahol az a hír dobta meg az árfolyamot pár nappal ezelőtt, hogy a cég vezetősége ugyanazt a tanácsadót fogadta fel, aki a 3Par esetén vezényelte le a vállalat eladását. Semmilyen hír nem jött arról, hogy ez jelent-e konkrét érdeklődést, és ha igen, milyen értékeltség mellett. Sőt felmerül a kérdés, hogy ha valóban van érdeklődés a cégre egy nagyobb technológiai mamuttól, akkor valóban szükség van-e tanácsadóra, aki deklaráltan vevők felkutatásával foglalkozik. A válasz lehet, hogy igen, de egyelőre ezt nem látjuk. A részvény viszonylag erős maradt, és realtíve könnyedén vészelte át az elmúlt napokat.


A tegnapi nap rekord közeli forgalmakat és szinte soha nem látott eladói nyomást hozott majdnem mindegyik Felhős cég piacán. A már felvásárolt Netazza kivételével mindegyik cég árfolyam 1% feletti szinten esett, de több mint 85%-uk 3,8%, és több mint 57%-uk 7% feletti mértékben zuhant. Volt, amelyiknél az esés mértéke majdnem elérte a 14%-ot a nap végén is. Persze többször előfordult már az emelkedő trend során ezek a részvények ennyit korrigáltak, de soha nem egy nap alatt (illetve pár esetben kisebb csúszások miatt kb. egy hét alatt sem), és soha ilyen intenzitással.

A két legnagyobb cég a VMware és a Salesforce.com is nagyot esett.


Ám éppen a Salesforce árfolyamalakulása mutatja azt, hogy még ezek után sem biztos, hogy trendfordulót indukáló esemény történt tegnap. Ahogy korábban írtam, kommunikációs és így pszichológiai szempontból is ez a cég a csoport zászlóshajója, így a többségre egyértelmű jelzésekkel bír, hogy miként vélekedik a piac erről a részvényről. Márpedig a napon belüli kép egyértelműen mutatja, hogy a folyamatos és masszív eladásokat kora délutántól fogva felváltották a vásárlások, és manapság már kevesebb értelme van a forgalmat figyelni, de itt azért van élénkülés. Látszok, hogy sokan a csúcshoz képest több mint 15%-kal alacsonyabb árfolyamot kifejezetten gyűjtögetésre használták fel, ezért nemcsak technikai folyamatokról volt szó az utolsó három órában (sem).


Továbbra is azon a véleményen vagyok, hogy a Salesforce sorsának alakulása dönti el, hogy mi lesz a többi részvénnyel, a napi bontású grafikonon látszik is, hogy ott kezdett el a napokban először elszakadni a cérna. Viszont a nap végén éppen ez a papír mutatta, hogy van még bátorság a vevőkben. Azt is hozzá kell tenni, hogy a részvények többségénél a trend szigorúan véve még nem ért véget. Ennek ellenére minden eddiginél valószínűbb, hogy megindult a trendforduló, és ha nem is ezt hozza a közeljövő (hamarosan jönnek a gyorsjelentés számok, amelyeknél megint a reakció a fontos, nem maga az adat), akkor is az optimisták most olyan sokkot éltek meg, amely miatt sokkal óvatosabbak lesznek majd a jövőben. A kulcs pedig a Salesforce árfolyamában van, amely a második legnagyobb cég a csoportból és a legintenzívebb felhős kommunikációval rendelkezik, amelynek egyenes folyománya a leginkább elrugaszkodott értékeltségi szint.

---

Ha szeretnél olvasni a Hedge Fund-ok világáról, csatlakozz hozzánk a Facebook-on, és kövess minket a Twitter-en!

---

Aktuális Tumblr bejegyzések, Tweetek az elmúlt időszakból:
  • Photo: Amióta a rally áprilisban véget ért, és a fejlett piaci részvényindexek többsége a mai napig alatta...
  • Started to use Linkedin, you can contact me here:
  • Nézegetem a small cap relatív erőt. Középtávon, sőt hosszú távon is, a válság óta nem létezik. Az elmúlt két...
  • "…tartós strukturális, kiadásoldali költségvetési kiigazítással…" - Ezek az évtized legfontosabb szavai a...
  • Befektetési Filozófia Kockázatkedvelőknek (könyv, PDF):
  • Photo: A piac néha olyankor adja a legnagyobb meglepetést, amikor a legkevésbé számítasz rá. Durván...
  • Photo: Végre egy kifejezetten jó jel a külker mérlegben. Eddig azért nem lehettünk igazán lelkesek, mert az...
(A Tumblr és főleg a Twitter a gyakoribb, de kevésbé részletes és minőségi véleményközlésre, esetleg hír-, link-, videó-, képmegosztásra jó. Annak is megvan az előnye, hogy bizonyos tartalmakat ezeken keresztül tesz közzé az ember, erről bővebben itt. Mivel ezeken nemcsak szakmai, hanem bármilyen egyéb tartalom is van, sport, személyes, társadalmi, stb., ezért ezekre csak a befektetési terület iránti érdeklődés miatt nem érdemes feliratkozni, az érdekeseket néha kiteszem ide is.)

Thursday, September 30, 2010

Tőzsdecápák 2 - Filmkritika

A lényeggel kezdem, úgyis erre vagy kíváncsi: a film nem elég jó. A hangsúly az "elég" szón van, mert alapvetően a Wall Street második része megállja a helyét egy többé-kevésbé közepesen jó drámában, az inkább erőltetett visszautalások ellenére egy olyan nézőnek is, aki nem látta az első részt, vagy akár egy olyan embernek is, akit nem igazán érdekel a tőzsde világa. Azonban annak, aki alapvető elvárásokkal érkezik a filmre, mert látta az első részt, és ebből a szemszögből igazán értékelni is tudta, mindenképpen csalódás lesz, amit kap.

Mielőtt továbbmegyek, természetesen jelzek egy maximális SPOILER WARNING-ot, azaz a következőkben arról is lesz szó, ami az előzetesből nem derült ki, ha nem akarod, hogy egy kritika rontsa a későbbi befogadás élményét, mert még nem láttad a filmet, de szeretnéd megnézni, akkor mostantól ne olvass tovább. Szintén jelzem, hogy érdemes elolvasni a Tőzsdecápák első részéről szóló kritikámat, mert ebben a cikkben több visszautalás is lesz a legendás első filmre.

A film nagyon jól indul. Hatásos a már a beharangozóban is látott jelenet, amikor Gekko-t kiengedik a börtönből. Remek, ahogy LeBeouf karaktere beviharzik a kereskedési terembe, vagy ahogyan a megbeszélésen éles konfliktusba kerül egyik kollégájával. Mindjárt az elején láthatunk egy filmtrükk bravúrt, amint a kamera a felhőkarcolók mentén az égbe emelkedik, de általában is érdekes, ahogy Oliver Stone az épületekkel, az utcákkal játszik, követve az árfolyamok mozgását. Még jobb lesz a film, amikor a befektetési bank munkatársai rettegve figyelik a monitorokat és a feleslegesen hype-olt CNBC-t, amint a cég részvényei szabadesésben vannak a piaci pletykák hatására. Még annál is jobban fokozza a hangulatot, amikor Langella karaktere ráijeszt LeBeouf-ére, ami a forgatókönyvben zseniálisan szerepel, valahogy így (irodalmi fordításban): "Tényleg bajban vagyunk?" "Rosszul teszed fel a kérdést, Jacob" "Miért, mi a jó kérdés? " Ki nincsen bajban?". A jelenet egy része a Youtube hivatalos videók között is megtalálható, beágyazni nem lehet, kalózkodni nem fogok, ezért itt a link. (a képen a jelenet, ám végül másképpen került be a filmbe)

Szintén a film javára írható az operatőri munka a már említett trükkös kameramozgásokkal megspékelve és a művészeti rendezés. A jelenetek jó része szomorúbb, szürkés, ezüstös, kékes árnyalatok között játszódik, és igen gyakoriak a sötét szobákban és termekben játszódó párbeszédek. Figyeljük csak meg Brolin karakterének a szobáját, vagy ami még inkább jellemző: a FED épületében tartott nagy tárgyalóasztalnál történő válságtanácskozás(ok!) jeleneteit. A filmet szó szerint sötétre festették, szándékosan borús hangulatot okozva ezzel. Borús szintén szó szerint, hiszen megfigyelhetjük, mennyivel több az eső, és mennyire gyakori, hogy az ég kisebb-nagyobb mértékben felhős a film során.

Az egész ott kezd valahol elromlani, amikor Gekko beszédet tart egy egyetemen. Nem nehéz felfedezni, hogy ez a jelenet az első film Teldar Paper közgyűlésén elhangzott "A Mohóság Jó Dolog" beszéd elé tart görbetükröt. Ha esetleg valakinek nem lenne világos, mindjárt az elején a szánkba rágják, hiszen Gekko fel is idézi az elhangzott szavakat. Érces hangján megtudhatjuk tőle, hogy minden gonoszság veleje a spekuláció. Még ha igaz is lenne ez a legmélyebb politikai populizmust idéző frázis, akkor sem illene a saját célközönséget ilyen durván szembeköpni. Még rosszabb, hogy az esetlen beszédet a csurig töltött terem hallgatósága rendszeresen nevetéssel és tapsviharral szakítja meg, olyan helyeken, ahol semmi vicces és semmi eredeti nem hangzik el. Az egész jelenetről úgy ordít az izzadságszag, mintha Gekko egy finn szaunában tartana kiselőadást. Stanley Weiser valahol itt veszítette a el a karakter lényegét, és innentől hiába próbálja Gekko-t visszatuszkolni abba a zseniális szerepbe, ahová 23 éve elhelyezte, már késő (sőt a legvégén még kétszer tovább tuszkolja lefelé a kanálisba minden idők egyik leghatásosabb antagonist-ját, de erről később). Az egész film lényege, innentől kártyavárként omlik össze, igazán nem működik semmi, nem tudunk azonosulni senkivel, nem érezzük át szinte egyik szereplő érzelmeit sem, és a fordulatok nagy része is bárgyú és súlytalan lesz. Nem állítom, hogy kifejezetten rossz, de még jóindulattal is mérföldekre van attól a mesterműtől, ami Douglas-t Oscar díjas alakításra sarkallta.

(Ha már Michael Douglas által kölcsönzött érces hangot emlegettem, külön ki kell emelni, hogy nem a szinkronos, hanem az eredeti hangos (és esetleg feliratos) verziót kell megnézni, ezt Budapesten a MOM Parkban lehet megtenni.)

Tovább rontja a film befogadásának élményét a rendező pitiánersége. Stone nagyon pofátlanul helyez el hirdetéseket a filmben. Amíg az első részben Bud Fox egy pohár Evian kért az étteremben és nem is látjuk a palackot, vagy az üveget, addig most egy Heineken-t kérnek, amit az asztalra helyezve, kizárólag oda fókuszálva és vágva szemlélhetünk egy darabig. A szintén erőtlenre sikeredett erdei motoros jeleneten sem nehéz észrevenni a reklám szagot. A leginkább kínos azonban az, amit Stone a Superfund vélhetően komoly szponzorációja által enged meg magának. Egyrészt a Superfund logó többször feltűnik a háttérben, másrészt a vállalat osztrák vezetője, Christian Baha szereplési vágyát is kiéli egy kisebb szerepben. Egy Hedge Fund vezért játszik, méghozzá egy olyat, ami a lehető legtávolabb van attól, amit valójában csinálnak. Baha cége koncentráltan részt vesz egy egyébként nem gyengélkedő részvény shortolásában, kifejezetten pletykákra alapozva. A háttérben megint csak ott a Superfund logó, és Baha a kollégáival németül beszél, a saját osztrák dialektusában. Az akció finoman szólva is eltér a Superfund trendkövető stratégiára alapozott, likvid határidős piacokon akcióba lépő modelljeivel. Nem világos, hogy Baha miért akar más képet festeni a cégéről, mint amilyen az valójában. Talán azért, mert mostanában nem jó a teljesítmény és az amerikai piacon sosem ment az értékesítés? Pedig akik ismernek tudják, hogy nagyon tiszteltem a Superfund-ot azért, mert igen szofisztikált befektetéseket hoztak el a közepes, sőt a kisbefektetők szintjére. Itt van egy kép rólam és a Superfund bikáról plüss változatban (még 2008-ból), csak erős idegzetűeknek.

A film legnagyobb lényegi hiányosságait a kidolgozatlan karakterek jelentik. Ott van mindjárt James Brolin karaktere, aki egész egyszerűen nem elég erős, nem elég hatásos. Nem tudunk félni tőle, és amikor a film végén dühkitörése lesz azt sem lehet hitelesnek érezni. Langella egy kiváló színész és amit tehet kihoz a nyúlfarknyi szerepéből, de nincs elég ideig jelen, hogy megkedveljük, és ezáltal a kikészítése miatti fájdalmat átérezzük, és egyben értsük a bosszúvágyat Brolin karaktere ellen. Oliver Stone - ahogy szokta - nagyon rövid időre feltűnik a filmvásznon, és megérthetjük, hogy a színészi mesterség helyett miért választotta inkább a rendezést. Aztán ott van Brolin főnöke, az idős fütyörésző befektetési bankár, aki kifejezetten idegesítő. Az első résznek való tisztelgés jegyében pedig pár mondat erejéig felbukkan Charlie Sheen is. Írhatnám, hogy Bud Fox, de az eredeti karakterből arra a pár másodpercre már nem maradt semmi. Sheen csupán arra eszköz, hogy még egyszer igazságot tegyen az első részben meghurcolt ügy esetében. A szakszervezetis Carl Fox szelleme fia képében ismét kísért.

Ám amíg az első részben láthattuk a névtelen áldozatokat, ők voltak a kék overálos szerelők, az egyszerű, mindennapi emberek, addig itt nagyon nehéz eldönteni, hogy kik kerülnek ebbe a szerepbe. A második részben a zabolátlan kapitalizmus nemcsak rájuk, hanem egész Amerikára lecsap. Mégis, a forgatókönyvírók, köztük a zseniális Weiser-el szándékosan gondoskodtak arról, hogy ne legyen okunk sajnálni őket (talán erre gondolt Gekko, hogy a mohóság most már legális). Erre, a kissé megalázó szerepre, a brilliáns Susan Sarandon-t kérték fel, aki remekül meg is oldja a feladatot. Csúnya görbe tükröt tart azok elé a milliók elé, akik felelőtlenül próbálták meglovagolni az ingatlan boom-ot, igazi háttér, és tudás nélkül. Nem az ő hibája, hogy a szereplése a mondanivaló ellenére többet ront a cselekmény menetén, mint javít rajta.

Az egész valahogy nem működik olajozottan. A történet inkább döcög, mint siklik. Az izgalom nem fokozódik, hanem lassan erősödik, majd leül és szunyókál. Nem értjük a motivációkat, nincs igazi mély, belső need a karaktereket mögött, még Gekko-ban sem, pedig amit ő szeretne megkapni, az általában igen egyszerű. Mert a Tőzsdecápák kulcsa az első részben a Douglas által alakított karakter intenzitásában van. Ám itt az intenzitás nemhogy nem elég erős, hanem két csavar által nagyon rossz mellékíz, majd utóíz is csatlakozik hozzá. Nagyon sokáig nem is hallunk a Svájcban elrejtett 100 millióról, persze felmerül bennünk, hogy egy ilyen dörzsölt ember, mint Gekko, miért nem rejtett el egy külföldi pénzintézetben némi tartalékot a büntetése előtt. Amikor hallunk róla, a későbbi lenyúlás meglepetése már halva született gyerek, hiszen Gordonunk jótékonyan felajánlja, hogy rajta keresztül mehet a pénz a világmegváltó célokra. Tudjuk jól, hogy Gekko magának akarja a pénzt, így az emóciók átérzésének az esélye megint csak ugrott. Feltehetően az volt Weiser-ék célja, hogy megkedveltessék, emberinek tüntessék fel Gekko-t, ezzel elaltatva a természetes gyanakvást. Túl azon, hogy e a karakter lerombolásának eszköze, még a dialógus is hozzájárul, hogy ne legyen élvezhető ennek folyamata. Még rosszabb azonban, hogy az az ember, aki átveri a saját lányát, egyetlen ultrahangos felvétel hatására megváltozik, igen halványan rájátszva a fiúgyermek (ezúttal unoka) iránti vágyra. Ezek után pláne nem hisszük el az egészet és nem csoda, hogy fogalmunk sincs ki is az a Gordon Gekko. Ez önmagában elegendő lenne arra, hogy a második részt ne tudjuk tisztelni, ráadásul akkor ott vannak még a fent említett hiányosságok.

Szigorúan szakmai szemmel nézve a Tőzsdecápák 2 egész jól sikerült. A sebesség, az informatika eluralkodása, a háttérben folyó egyeztetések és üzelmek, az árfolyamok szándékos, híresztelések alapján történő manipulálása viszonylag jól sikerültek. Különösen erősek lettek a FED épületében játszódó jelenetek, a tanácstalanság, a szakadék szélén való tántorgás, és a bénító félelem mind-mind alkalmas arra, hogy érzékeltesse, mi történhetett 2008 legrosszabb napjaiban. Nagyon nagy kár, hogy a forgatókönyvírók igen szűkre szabták az ehhez hasonló jeleneteik kereteit és számát. Mint láttuk, sokkal inkább koncentráltak az érzelmi szálra, és ezt sem tették túl sikeresen.

Két pozitívumot azért még érdemes kiemelni. Stone nem kockáztatott, amikor ismét David Byrne-re alapozta a film muzsikájának gerincét. Már az első részben több dallal megjelent egykori Talking Heads tag most még nagyobb részt hasított ki a tortából, és bár amit csinál ritkán lesz hátborzongatóan jó, nagyon eltalálja a film hangulatát, és érezhetően sokat képes hozzáadni ehhez.

A másik pozitívum két fiatal és tehetséges színész szárnyainak bontogatása. Shia Labeouf állítólag az új tinigeneráció bálványa, én most eltekintve a negyedik Indiana Jones-tól, amibe belealudtam, most láttam teljes film hosszában először. Fiatal kora ellenére a viszonylag szűk keretek között sikerült elég hatásosan átadnia a feltörekvő, de idealista befektetési szakember karakterét. A forgatás alatt közte és a Gekko lányát alakító Carey Mulligan között valódi románc alakult ki, és ez a film javára is válik, a kettőjük közötti jelenetek jól sikerültek. Ebben azonban a 25 éves brit színésznőnek még nagyobb szerepe van. Hiába az idétlen, kisfiús frizura, amit ez a lány letesz az asztalra, az megdöbbentően erős. Már az An Education-ben, ahol főszereplőként egyedül a hátán cipeli a filmet, nagyon sikeresen, rácsodálkoztam és nagy jövőt jósoltam neki. Most még jobban megerősödtem ebben a véleményemben.

Mit írhatnék még? Nem titkolom, hogy csalódott vagyok, és csak egy kicsit vigasztal a film egyértelmű mondanivalója: mindig van újrakezdés. Talán én is adok még egy esélyt. Az az igazság, hogy az első rész annyira fontos nekem, hogy lehet, hogy megnézem még egyszer a folytatást. Ha esetleg változik a véleményem, majd szólok.

---

Korábban a tőzsdés filmekről készült írásaim

Köztük:

Wall Street

Legjobb 5 és legrosszabb 5 tőzsdés film

---

Ha szeretnél olvasni a Hedge Fund-ok világáról, csatlakozz hozzánk a Facebook-on, és kövess minket a Twitter-en!

---

Aktuális Tumblr bejegyzések, Tweetek az elmúlt időszakból:
  • Möbius szerint Görögország még így sem tudja majd visszafizetni a hiteleit. Möbius egyébként egy... http://tumblr.com/xxdigfe41
  • A Jen intervencióról. A Japán deviza ugye tipikus menekülőeszköz, a befektetők ide teszik a pénzüket, főként... http://tumblr.com/xxdim8gv3
  • Missing Best & Worst Days of S&P500: Mike Gayed of Pension Partners shares this chart with us: > SPX ETF 10 Best/W... http://bit.ly/cwrlkS
  • Egy nagyon jó kis cikk. Miért erős a svájci gazdaság és a frank? Főleg a tudatos és előrelátó adósságkezelés miatt. http://is.gd/fdcKv
  • Photo: Duoyuan Printing, kínai cég, nem is olyan régen még benne is voltam. Szétzúzták, sokkoló ami történt... http://tumblr.com/xxdiqwzmj
  • Photo: A pénteki Netsuite eseményekről. A hírek szerint az árfolyam arra indult meg, hogy a vezérigazgató azt... http://tumblr.com/xxdj1pvez
  • Video: The classic split-screen scene reborn. “Bretton James Rumors” Clip - Wall Street: Money Never Sleeps... http://tumblr.com/xxdj25ei2
  • Video: Gordon Gekko’s Greatest Hits (Wall Street 1987) (via wsbroker87) http://tumblr.com/xxdj56w9b
  • Photo: Olyan szinten lóg ki a szeptember a részvénypiacokon a modellekből, amit utoljára 2008 októberében... http://tumblr.com/xxdj78wkt
  • Photo: Nyár eleje óta négy fő befektetési szegmenst lehet kiemelni, ami egyértelműen alulteljesítő: Japán,... http://tumblr.com/xxdjboyy0
  • Photo: A tegnapi Red Hat gap up kapcsán: úgy látszik nem telik el nap a cloud részvények esetén, ami... http://tumblr.com/xxdjhckr6
  • Elküldték nekem a lenti linken hallható rádióbeszélgetést, amely elég pesszimista képet fest a világgazdaság... http://tumblr.com/xxdji993p
  • Japan's Debt: As Workers Retire, Interest Rates May Rise http://icio.us/wpwzb0
  • Megint egy érdekes írás a félelmetes Facebook értékeltségről. Ezúttal érdekes összehasonlítás az eBay-el(!): http://is.gd/fweX7
  • Szalagcím lett a hazai aktivitási ráta rekord szintű magassága. Ez azonban szabályozási és/vagy statisztikai... http://tumblr.com/xxdjwoqe6
  • "There were 650 funds with Growth in their names that actually shrunk over the past decade." http://is.gd/fyn7t
  • Photo: A British Petrol árfolyama előtt megnyílt az út felfelé. A CDS-ek ára a befektetési kategóriába esett... http://tumblr.com/xxdjy4g1q
  • Egy érdekes tanulmány a májusi flash crash-ről. Lényegében a rendszer szándékos (?) túlterhelésével a világ... http://tumblr.com/xxdk0opav
  • Photo: Korábban az arany trendet írtam, él és virul továbbra is. Viszont most pár nap vagy hét pihenő minimum... http://tumblr.com/xxdk1hcg6
  • Elindult a Tesco Bróker. A Random Capital-nak végez lényegében ügynöki tevékenységet, ügyes húzás a volt Equitas stábtól. http://is.gd/fBGHA
(A Tumblr és főleg a Twitter a gyakoribb, de kevésbé részletes és minőségi véleményközlésre, esetleg hír-, link-, videó-, képmegosztásra jó. Annak is megvan az előnye, hogy bizonyos tartalmakat ezeken keresztül tesz közzé az ember, erről bővebben itt. Mivel ezeken nemcsak szakmai, hanem bármilyen egyéb tartalom is van, sport, személyes, társadalmi, stb., ezért ezekre csak a befektetési terület iránti érdeklődés miatt nem érdemes feliratkozni, az érdekeseket néha kiteszem ide is.)

Sunday, September 12, 2010

Felhőből fújt lufi - itt a következő részvénypiaci buborék?

Az elemzők többsége mostanában a W alakú recesszió árnyékával, az államadósság nyomasztó gondjaival, vagy a még mindig ingatag lábon álló, főként európai pénzügyi szektorral van elfoglalva, és szárnyaló árfolyamokról talán csak csendes vasárnap délutáni szunyókálásukban mernek álmodozni. Ám eközben a háttérben, a többség számára feltűnés nélkül ismét elképesztő értékelési mutatók és árazások jelennek meg egy igen izgalmas ágazatban.

A piacok alapvető természete, hogy buborékokat fújnak, az olcsó, vagy reményt keltő eszközökbe egyre több vevő pénze áramlik, kialakul a trend, arra egyre többen próbálnak rákapaszkodni, az eszköz drágává válik, de a lendület az árfolyamot még sokáig repíti, egészen az összeomlásig. A folyamat jól ismert, a szakirodalom számos tagja leírja az elvet, többek között Soros, és aki egy ideje a tőzsdén befektet vagy kereskedik, sokszor megtapasztalhatta már. (Természetesen a folyamat fordítva is lejátszódhat, némileg eltérő karakterisztikával és lendülettel)

Aki elolvasta Kenneth Galbraith Pénzügyi Spekulációk Rövid Története című írását, vagy Zsiday Viktortól a még beszédesebb Mániák és Válságok a Tőzsde Hőskorában című könyvét, vagy akár régóta spekulál már a pénzügyi piacokon, az tudja, hogy a piaci buborékok mindig valamilyen mániához kapcsolódnak. Tőzsdei berkekben elég egyetlen szót vagy kifejezést kimondani, és mindenki pontosan tudja, hogy melyik eseménysorozatról van szó. Ez lehet a „tulipánhagyma”, a „Hunt-testvérek”, vagy éppen az „Új Gazdaság”. A legújabb szó, ami talán hónapokon, talán néhány éven belül csatlakozik a listához a „felhő” vagyis angolul a „cloud” lehet.

Miért említek felhőt? Ma már természetesnek vesszük, hogy mindent az Interneten intézünk, asztali számítógépeink, notebook, de még mobiltelefonjaink is szinte folyamatos kapcsolatban vannak a világhálóval. Régebben, amíg nem volt internet, vagy annak sebessége lassú volt még a modemes-betárcsázós időszakban, az emberek úgy szerezték be a szoftvereket a számítógépükhöz, hogy a boltban megvették a bedobozolt példányt, vagy lemásolták azt. A mai technológiai mellett azonban erre nincs szükség. Az alkalmazásokat le is lehet tölteni a számítógépre, de egyre inkább elterjedt, hogy még ezt sem teszik meg a felhasználók. A folyamatos internetkapcsolat és a nagy sebesség lehetővé teszi, hogy az alkalmazások, amiket használunk, ne a saját gépünkön legyenek, hanem valahol egy távoli szerveren. Ugyanez igaz az adatainkra is. Lehet szó szövegszerkesztőről, aki használta már a Google Docs megoldását, az tudhatja, miről van szó. Hasonló lehet a helyzet az email-ekkel, táblázatkezelővel, bonyolultabb alkalmazásokkal, és természetesen ugyanez nagyban, vállalatok számára kifejlesztett ERP (vállalatirányítási), CRM (ügyfélkezelési), és egyéb rendszerekkel. Ez a Cloud Computing (magyar néven Számítási Felhő), amikor mindent az interneten keresztül intézünk, távoli szervereken keresztül, azokon tartott alkalmazásokon. A mi gépünkön már csak egy kliens alkalmazás van, aminek a feladata arra korlátozódik, hogy az információkat továbbítsa és fogadja. Az említett Google Docs esetén például a böngésző tölti be ezt a szerepet. Maga a felhő az a távoli adat és alkalmazástömeg szimbóluma, ahol ezek ténylegesen tárolva vannak. A lényeg persze nem az, hogy amit begépelünk, több ezer kilométerre kerül feldolgozásra, hanem a hatékonyságjavulás mind a munkafolyamatokban, mind a költségek szintjén. Az alkalmazásokat bérelni is lehet, amikor valóban igény van rá rugalmasan használni, sok embernek egyidejűleg hozzáférést biztosítva, az erőforrásokat optimalizáltan megosztva és felhasználva.

Mely cégek tartoznak ehhez ágazathoz? Az ágazat a legtöbb listában nem szerepel külön csoportként, de az árfolyamok trendjeit és a korrelációkat megvizsgálva a piac már jó ideje külön egységként kezeli őket. A technikai részletekbe nem fogok belebonyolódni, főleg azért, mert a nagy részét én sem értem, de nincs is szükség rá, hogy a megfelelő vállalatokat megtaláljuk. Nagyon fontos hangsúlyozni, hogy a tőzsdei szereplés szempontjából nem a valós tevékenység vagy a technológia ismerete az elsődleges szempont. A piac minden pillanatban meghozza a saját (általában relatív) értékítéletét, és az árfolyamok, az együttmozgás, a hasonló karakterisztika szempontjából az számít Cloud computing részvénynek, amit a piac annak tart.

Ezért folyamodhatunk egyszerűbb módszerhez egy kísérlet erejéig. Az tartozik a Felhős vállalatok csoportjába, amelyik legalább érintőlegesen foglalkozik a Cloud computing-gal, akár mint fő tevékenység, akár mint beszállító, vagy szerver üzemeltető. Továbbá a weboldalán (kezdőlap) hangsúlyosan megjelenik a cloud szó vagy annak motívuma. (néhány helyen a dinamikus kezdőoldal miatt, nem mindig ugyanaz a kép látszik, illetve idővel egyéb változások is történhetnek, de a lenti screenshot-ok pár naposak, és általában azonnal, de néhány másodperc után felbukkannak)

Ugyanis nagyon gyakran a cégek maguk ülnek rá a trendre, vagy aktívan hozzájárulnak a mánia növeléséhez a kommunikációjukkal. A cloud computing hullám meglovaglásának legnagyobb tőzsdei élharcosa minden kétséget kizáróan a Salesforce nevű vállalat.


A weboldalt felkeresve 8 alkalommal találtam meg a „cloud”, azaz felhő kifejezést leírva. Az üzenetet nyomatékosítva azonban a Salesforce a saját logóját is felhő alakban ábrázolja. Sőt, a nyitóoldal alján a legnagyobb ügyfelek logóit is stílusosan egy-egy felhőbe ágyazta. Felhő felhő hátán, felmerül a kérdés: Hamarosan esni fog?

Nem volt mindig így, a cég tavaly még nem tette a logójába a felhőt, erre utal a Facebook oldalukon lévő kérdés is a logó megváltoztatásáról. Ennek alig több, mint egy éve.


A felhő tehát nem volt mindig a Salesforce kommunikációjának központi eleme. A weboldal történetében böngészve még 2008 júliusában sincs jele annak, hogy említésre került a mágikus szó. A trend, legalábbis marketing oldalon viszonylag új.

A cég vezérigazgatója és egyik alapítója Marc Benioff könyvet is írt, többek között a saját cégének a tevékenységéről is. Nem fogjátok kitalálni a címben szerepel a cloud szó, a címlapon égszínkék háttér előtt kis fehér felhők lógnak bele a képbe.

A felhő motívumát a Salesforce-on kívül is számos cég használja. Néhány példa, a kezdőlapokkal.

Netsuite (N)


RedHat (RHT)


RightNow (RNOW)


RackSpace (RAX)


VMWare (VMW)


Terremark (TMRK)


Isilon (ISLN)


Netezza (NZ)


Az Isilon és a Netezza az említett cégeknél kevésbé játszik rá a felhő mániára, inkább csak egy aloldalon szerénykedik ez irányú szolgáltatásával, így a két utolsó cégnél nem a főoldalt, hanem egy-egy aloldalt tettem be, mégis érdekesek, később lesz róla szó, hogy miért. Az ISLN és a TMRK esetén érdekesség, hogy tagjai voltak azon kis kapitalizációt reprezentáló részvényeknek, amelyek technikai alapon jó vételnek bizonyultak az elmúlt hónapokban.

Meglepő módon még egy régi Technológiai veterán, az Akamai (AKAM) is csatlakozik a klubhoz.


Miért fontos, hogy ennyire egy motívum köré gyűlnek ezek a cégek? A buborékok kialakulásánál szinte mindig ez volt a helyzet, és a magyarázatok mindig nagyon egyszerűek voltak, akár egyetlen szó képes volt beindítani a spekulánsok fantáziáját. Emlékszem, hogy 2000 nyarán, már a technológiai lufi kipukkanásakor minden a dotcom őrületről szólt. New York-ban, elsősorban a metrón mindenhol egy felsőoktatási intézmény plakátját lehetett látni: „Just in case the dotcom thing doesn’t work out”, vagyis „Ha ez a .com dolog nem jönne össze”. Akkoriban minden fiatal arról álmodozott, hogy saját garázsból indított internetes oldallal hódítja meg a világot és keres sok pénzt. A hangulatot egészen jól leírja a plakát sorok között rejlő, mély iróniája.

A cloud computing-ban utazó, vagy a hullámot kihasználni igyekvő vállalatok részvényeinek szinte mindegyike elképesztő túlárazást mutat. Jelen írás keretein belül nem fogom ismertetni az összes fundamentális elemzés által alkalmazott értékelési mutatót, de néhányat az érdekesség kedvéért megemlítek. A felsorolt cégek P/E mutatói 61 és 211 között mozognak. Azonban a listából három olyan cég is van, amely az utolsó negyedévében veszteséges volt (N, TMRK, ISLN), így náluk ezt nem lehetett kiszámolni. A CRM és a CML 200 feletti értéket mutat, de még a VMW és a CNQR is 100 felettit. Természetesen az abszolút kedvenc értékelési mutatónak számos problémája van, méghozzá a növekedést és a jövőbeli lehetőségeket nem veszi figyelembe, ezért érdemes más rátákat is egy rövid kitekintés erejéig megvizsgálnunk.

A P/S 2 és 15 között mozog, de a lista komponenseiből csak 3 esetében van 8 alatt. A VMW P/S mutatója egyenesen 14,5, ami azt jelenti, hogy a cégnek egyetlen cent kiadása sem lenne, ingyen kapná a szervereket, a szoftvereket, az áramot, és a 7000 alkalmazott is juttatás nélkül dolgozna akkor is a nyereség az árfolyam 6,9%-a lenne.

A gyorsan növekvő cégeknél előszeretettel alkalmazott EV/EBITDA mutatók is sok helyütt a 70-es érték felett forognak, de mindegyik cégnél meghaladják a 30-at, és egy esetben (CML) még a 100-at is. Külön érdekesség, hogy a Netsuite esetén még ez a mutató sem számolható ki, mert a vállalat üzemi szinten is veszteséges. Valószínű, hogy nem lesz mindig az, de a részvények vásárlói nagyon optimisták abban a tekintetben, hogy mennyire nem. Hogy legyen összehasonlítási alapunk: a nagyon gyorsan növekvő Baidu-é is csak 60 környékén mozog, pedig az a cég dupla sztorit is visz (keresés és Kína). A Baidu az elmúlt 3 lezárt üzleti évben majdnem megtriplázta a bevételét, miközben a Salesforce-nak a duplázás sem sikerült, EV/EBITDA-ja mégis megközelíti a 90-et.

Az eddigieknél mindig az utolsó negyedév alapján számolt, 12 hónapos gördített eredményeket vettem figyelembe. A magas számokból egyértelmű, hogy a részvénypiac igen magas növekedést vár ezektől a vállalatoktól. Ezért nézzünk meg olyan mutatót is, amely a növekedési lehetőségeket közvetlenül vizsgálja. Tudjuk, hogy a fundamentális részvényelemzők túlbecsülik a növekedési lehetőségeket, méghozzá annak mértékét majdnem kétszeresen bár az említett adatok „csak” az S&P 500 részvényekre vonatkoznak, de a CRM már egy ideje komponense az indexnek).

A PEG ráták, amelyeket az elemzői várakozások alapján kalkulálnak, szintén nagyon magasak. A klasszikus megítélés az, hogy a PEG-nek az 1-es érték közelében kell lennie. A valóság persze nem ilyen egyszerű, akit nagyon érdekel, hogy miért, elkezdhet első körben elmélyedni a Damodaran könyv 18 fejezetében (amelynek külön érdekessége, hogy 2000. júniusi PEG rátákat közöl jó néhány technológiai cégről, többek között 295 és 296-es P/E-ről, illetve ugyanezen cégeknél 4,56 és 5,37-es PEG-ekről). A legtöbb esetben valóban nehezen indokolható, ha a PEG élesen elszakad az 1-es értéktől. A cloud computing cégeknek a PEG rátái 1,58 és 6,17 között szóródnak, de az RNOW kivételével mindegyik 2,18 felett van, a CRM-é 3,6, a CML és az ISLN (amelyekről még lesz szó) 4,5 és 4,7 között, a csúcsot a Netsuite tartja. A TMRK esetén a veszteségek miatt ki sem lehet számolni a mutató értékét, ráadásul az elemzők csak a 2010 márciusával véget érő üzleti év végére várnak egészen minimális, részvényenkénti 2 centes pozitív eredményt.

Fontos kiemelni azt a tényt, hogy mindez már ráadásul az optimista elemzői forgatókönyvek alapján készült. Olyan apróságokról még nem is beszéltünk, mint pénzügyi stabilitás, likviditási helyzet. Például a Terramark szinte teljesen el van adósodva. Azért az őrület nem ugyanakkora, mint az internet láz és az „új gazdaság” idején, vagy akár a Google csúcsain, és pláne nincs egy szinten a az elhíresült „bénító pisztolyos” Taser mánia csúcsán. Az értékelési mutatók a cégek többségénél szédítően magasak ugyan, de nem akkorák, mint az említett hisztériák csúcspontjain. Annak idején az Internet részvények jó része még nyereséget sem tudott felmutatni, itt láttuk, hogy ez csak két esetben igaz, a nagyobb vállalatoknál egyáltalán nem. A zászlóshajó Salesforce egy növekvő, évek óta stabilan profitot termelő vállalat. Az is óvatosságra intheti az embert, hogy több részvény esetén is magas a shortolók aránya, nem ritkán 10% feletti. Ez két okból jelent problémát a vélhetően egészségesebb árazási szintekhez való visszatérésre. Az egyik, hogy a hangulat még nem biztos, hogy megérett a visszarendeződésre, a másik, hogy az emelkedés folytatódása esetén eljöhet az a pont, ahol a shortokat tartók nagy tömegben, egyszerre dobják be a törülközőt, újabb emelkedést kiváltva ezzel.

Hogyan vélekednek a szárnyalásról a társaságok vezetői?

Az utóbbi 6 hónapban a bennfentesek a Salesforce részvényeinek 1,75%-ától szabadultak meg, ami nem feltétlenül tűnik nagyon soknak, de a kezükben lévő mostani 11% alapján kiszámolható, hogy 6 hónap alatt a részvényeik mintegy 14%-át nyomták le a részvényesek torkán. Az általuk eközben megvásárol részvények száma zéró. Az egyik legnagyobb eladó éppen a már említett Benioff napi rendszerességgel, automatikusan értékesít 10 000 részvényt. Ugyanakkor ez egy régóta beállított, automatizált mechanizmus, így elsősorban nem arról lehet szó, hogy 100 dollár felett túl drágának találta az árfolyamot, és ezért vad eladásokba kezdett, hiszen a program indításakor még nem tudhatta, milyen szintekre ugrik a papír. Sokkal érdekesebb, hogy az elmúlt 3 hónap legnagyobb egyedi tranzakcióját Alan G Hassenfeld nevéhez köthetjük, aki majdnem 20 évig volt a Hasbro játékgyártó óriás igazgatóságának elnöke, ebből majdnem végig vezérigazgató is. A Hasbro-ban a mai napig van több, mint 250 millió dolláros részvénypakettje. Mivel most a Salesforce-ban igazgató, így filléres gondjainak valószínűségét csökkenti az onnan kapott fizetése is. Mégis, augusztus végén lehívott 37 500 db-ot a cég részvényeire szóló opciókból, és azokat mind egy szálig értékesítette is, összesen több mint 4 millió dollár értékben. Nehéz más magyarázatot találni erre, mint hogy már túl drágának találta az árfolyamot, és nem a 250 milliós Hasbro csomagból adott el, ha esetleg éppen szüksége volt 4 millió dollárra.

A felhő-mániában lévő cégek valós értékét különösen nehéz megmondani, ezért csak becsülni tudjuk, hogy a növekedési lehetőségek és elvárások sem indokolják a magas árfolyamokat. Egy dinamikus rendszerben lehetetlen megmondani egy részvény, vagy egy vállalat valódi értékét, itt is ez a helyzet. Ám, ha a piaci hatékonyság elméletének klasszikus értelmezését vesszük alapul (elegendő akár a közepes hatékonyságot említeni), akkor valós túlárazás nem is fordulhatna elő egyik papírban sem. Sokkal inkább arról van szó, hogy a piaci szereplők véleménye szerint a cégek árbevételének kifejezetten dinamikus ütemben kellene tovább növekednie. A növekedés esetleges felgyorsulása mellett természetesen komoly rejtett tartalékok lehetnek a hatékonyságjavulásban, az eredményhányadok emelésében is, ha annak eljön az ideje. A Salesforce jelenleg költségei felét a marketingre és értékesítési költségekre költi, éppen a növekedés érdekében. Megfelelő méret, például fejőstehén szakasz esetén ezekre a kiadásokra arányaiban kevésbé lesz szükség.

A kulcs azonban éppen ott van, hogy az árfolyam nem mindig mozog azonosan az EPS-el még a növekedési részvények esetén sem. Soros György a reflexivitás elméletével együtt egy modellt ír le a részvényárfolyamok viselkedését illetően. A részletekről napokat lehetne beszélni, most csak annyit emelnék ki, hogy a Pénz Alkímiája I.2. fejezetében lévő ábrán is kifejtve látható, hogy a realitásoktól elszakadt árfolyamok már azelőtt elkezdenek zuhanni, hogy a cég nyeresége eléri a csúcspontját. Tehát az árfolyam csökkenő trendbe kerül, mielőtt az EPS abba került volna.

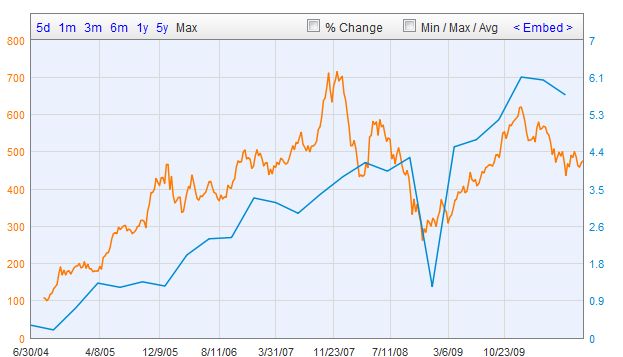
Látványos példa a Google esetén, hogy az árfolyam a 700 közeli szintekről 450 dollár alá esett, miközben az EPS még bőven növekedett. Az EPS trendje még tovább folytatódott, de az árfolyam esett, 2008 őszén már a válság nyomásának hatására is. Egy rossz negyedév után az EPS 2009 végéig nőtt, de az árfolyam nem tudta elérni a korábbi – több mnt 40%-kal alacsonyabb EPS idején elért – maximumát.


Az is érdekesség, hogy a P/E és az EPS trendje szinte tükörképei egymásnak 2006-tól. Egy bizonyos pont után a növekvő eredmények éppen a várakozások visszafogására ösztönzik a befektetőket. A Google P/E-je a legmagasabb ponton sem haladta meg a 90-es értéket.


A Google két igen csúnya negyedév kivételével, folyamatosan növelte az EPS-ét, illetve abban csak enyhe visszaeséseket mutatott, azokat is nagyon ritkán. Mégis, mindenkori csúcsát most már majdnem három éve (!) maga mögött hagyta, hiszen 2007 novemberében járt a legmagasabb szinteken. A jelenlegi árfolyama alig haladja meg az all-time high 60%-át. Amikor az azóta nem látott magasságokban járt 2007 késő őszén az akkor ismert negyedéves EPS-e csak az 55%-a volt a most ismert értéknek. Pedig a Google az elmúlt évtized talán leghangosabb sikertörténete a tőzsdén (is). A különbség a céggel kapcsolatos várakozások módosulásában, és valamelyest persze a piaci hangulat változásában is keresendő. A mindenkori csúcson ismert több mint ötvenszeres P/E 20 körülire szelídült.

Hagyjuk most a túlmisztifikált P/E-t és egyéb értékelési mutatókat, és nézzük meg, hogy a technikai kép alapján mit lehet mondani. Nem számítanak a fundamentumok, ha a piac azokkal nem törődve, vagy azokat másképpen értelmezve használja. A technikai elemzés ezért általában egy lépéssel előrébb jár, és ezt érdemes használni inkább rövid és középtávon. Szinte mindegyik részvény a csoportból egyértelmű emelkedő trendben van.


Több részvény esetén is gyanús, hogy az árfolyam az utolsó, „begyorsulós” szakaszban van, többek között az N, NZ, RHT, TMRK, és valamelyest a CRM esetén is ez a helyzet. Sajnos korábbi teszteléseim alapján az emelkedés utolsó szakaszának felgyorsulása csak legenda. Ritkán lehetett valódi, százalékos mértékben vett, logaritmikus grafikonon (amit fent is látunk) vett gyorsulást találni a trendben, az összeomlás előtt, a legtöbb korábbi buborék esetén. Nem logaritmikus grafikonon viszont érdemi összehasonlítási alap híján ez még nehezebb, gyakorlatilag egy exponenciálisan növekvő görbét látunk általában, és az emelkedés mértékének referencia pontjának hiányában nem lehet időzíteni a kimerülésre történő spekulációt.

Az egyetlen, ami némi támpontot adhat, az a túlságosan konzisztens teljesítmény, főleg rövidtávon. Ilyenkor minden egyes nap már szűkebb időtartamokon is növeli a valószínűségét a visszarendeződésnek vagy egy korrekciónak, ahogy hosszabb időtartamra önmagában az emelkedés ténye növeli a valószínűségét a jó beszállási pontnak. Az első esetben az időzítés a kemény dió, a második esetben pedig türelemre és tartalékokra van szükség.

Ráadásul van úgy, hogy sem a technikai, sem a fundamentális kép nem számít. A 3Par nevű vállalat szintén a felhő-hullám csoport tagja (és mint látjuk, más felhős cégekhez is van kapcsolódási pontja).


Néhány hete a Hewlett-Packard és a Dell éles küzdelmet folytatott a vállalat felvásárlásért, az árfolyamot három nagy réssel, több mint triplájára növelve. Ezzel itt is elképesztő árazási szintekre vitték a részvényt, de viszonylag kis méret miatt talán kevésbé számít, mert a szinergia hatások miatt nekik ez az ára is megéri. A küzdelmet a HPQ nyerte. Fontos kiemelni, hogy a többiekre jellemző technikai kép erre a részvényre nem volt jellemző. Mégis, piaci pletykák szerint a fent említett vállalatokból kettő esetén is van arra esély, hogy a Dell őket próbálja meg felvásárolni, aminek hasonló piaci hatásai lehetnek. Ebben reménykedve tartják ilyen magasan a TMRK és a CML árfolyamát.


A nagyobb cégeknél azonban a méret miatt ez még kevésbé valószínű. Így a leginkább esélyes forgatókönyv az, hogy a lufi időben nagyon közel van a csúcspontjához. Időben és nem feltétlenül árfolyamban, hiszen előfordulhat, hogy év végén már alacsonyabb árfolyamokat látunk a mostaninál, de előtte még akár 20-30% emelkedés is előfordulhat. Sokan ettől tartva alacsonyan és fokozatosan adagolt put opciókkal próbálkoznak majd, ez nem tűnik rossz ötletnek. Persze a cégek többségénél nincs érdemi opciós piac. A zászlóshajó esetén, a CRM-nél elfogadható szinten van. Az elkövetkezendő időszak kulcsa – ahogy eddig is – ez a részvény lehet. Ez a vállalat a legstabilabb, leginkább konzisztens, és a legnagyobb hírverést kelti a felhő mánián belül. Ha ő elgyengül, a többiek sem bírják majd sokáig. Hangsúlyozom, hogy a CRM nagyon jó vállalat, csak lehet, hogy az árfolyam elszakadt a realitásoktól. Olyan ez, mintha a tőzsde Forma-1 lenne, és lennének olyanok, akik már most arra fogadnának, hogy Schumacher nemhogy 8, hanem 15 vagy 20 alkalommal is világbajnok lesz. Nézzük meg, most milyen eredményeket ér el. Nincs az a dicsőség, amely örökké tart.

---

Érdekel, hogy mit csinálnak az olyan TőzsdeBálnák, mint Soros és Paulson? Kövesd a HedgeFund.hu blog-ot, csatlakozz a Facebook-on, és kövesd a Twitter-en.

---

Aktuális Tumblr bejegyzések, Tweetek az elmúlt időszakból:
  • High negative correlation between wealth and religiosity. http://icio.us/mxcs2l
  • "Az eladósodás fő tényezője a hiedelmekkel szemben nem a válság során alkalmazott gazdaságélénkítés,..." http://tumblr.com/xxdhf3shk
  • Egy nagyon jó cikk a Facebook értékeltségéről. Nem dől be a kis tranzakciók által okozott hype-nak, és józan... http://tumblr.com/xxdhsou4q
  • "Jelentős mértékben, 427,6 millió euróval minden eddiginél magasabb szintre, 35,274 milliárd euróra..." http://tumblr.com/xxdhv66xe
  • Photo: Az elmúlt évtized volt a legrosszabb az amerikai részvénypiacon valaha. Minden évtized pozitív... http://tumblr.com/xxdhvdvkh
  • There are still promising Chinese equities, which look good in fundamentals, and on charts either. My favourites: HOGS, NTES, SOLF.
  • Oliver Stone on Wall Street 2 - CNBC.com: http://bit.ly/cWInrw
  • "Őrültség, hogy országokat napok alatt bedönthetnek" - Ha a piacok valóban maguk döntenék el, hogy egy ország... http://tumblr.com/xxdi1sfn1
  • Jobb világ az, ahol nem gazdagodhatnak meg a spekulánsok? - Ugyanezt a kérdést másképpen is fel lehetne... http://tumblr.com/xxdi2nd17
  • Photo: Kína a gyenge és alulteljesítő év ellenére szép lassan az erő jeleit mutatja. A májusi globális... http://tumblr.com/xxdi4uqe1
  • Video: “Gordon Gekko is Back” - Wall Street: Money Never Sleeps (via officialwallstmovie) http://tumblr.com/xxdi89p9a
  • Video: “The Wrong Question” Extended Clip - Wall Street: Money Never Sleeps (via officialwallstmovie) http://tumblr.com/xxdic3da4
(A Tumblr és főleg a Twitter a gyakoribb, de kevésbé részletes és minőségi véleményközlésre, esetleg hír-, link-, videó-, képmegosztásra jó. Annak is megvan az előnye, hogy bizonyos tartalmakat ezeken keresztül tesz közzé az ember, erről bővebben itt. Mivel ezeken nemcsak szakmai, hanem bármilyen egyéb tartalom is van, sport, személyes, társadalmi, stb., ezért ezekre csak a befektetési terület iránti érdeklődés miatt nem érdemes feliratkozni, az érdekeseket néha kiteszem ide is.)

Monday, August 30, 2010

Meglévő befektetési jegy - Tartós Befektetési Számlára (+ Szakirodalom lista bővülés, és változás a kommunikációban)

Többen kérdezték tőlem mostanában, hogy meglévő befektetési jegyet (akár a BWM Alap esetén) át lehet-e tenni Tartós Befektetési Számlára, más néven Tartós Befektetési Szerződésbe (TBSZ). Ahhoz, hogy válaszoljak, először egy rövid emlékeztetőt adok a TBSZ-ről. Az idén életbe lépett konstrukció lényege, hogy 3, illetve 5 éves időtávban bárki csökkentheti a pénzügyi befektetései után kiszabott adót, akár 0%-os mértékűre is. Ehhez TBSZ-t kell kötni egy banknál, vagy brókercégnél. Első körben a felhalmozási időszak lép életbe, amely a következő év legelejéig tart. Onnantól számítva 3 naptári év után csökken a 20%-os nyereségadó 10%-ra, és további két naptári év után 0%-ra, azaz a befektetések teljesen adómentesek lesznek. Idő közben a TBSZ-en belül a befektetések szabadon alakíthatóak, a törvényben meghatározott eszközök köréig (jellemzően magyar értékpapírok és betétek). A TBSZ idő közben felbontható, természetesen az idő előtt eladott befektetések adóvonzatainak levonásával, ami 3 naptári éven belül 20%-ot, 3 és 5 év között 10%-ot jelent. A TBSZ-re az első naptári év elindulását követően nem lehet befizetni, de több TBSZ is indítható. Így a TBSZ egy rugalmas, 50-100%-os adómentességet nyújtó lehetőség, aminek egyetlen hátránya már 3 éves időtávon is az esetlegesen nagyobb adminisztrációs igény. Egy rövid példa: 5 m Ft befektetésnél a TBSZ teljes kihasználása már egy nagyon alacsony kockázatú 5%-os éves hozamú befektetés esetén 298 143 Ft előnyt jelent egy sima értékpapírszámlához képest, míg egy kockázatosabb 12%-os remélhető hozam 904 507 Ft előnyt jelentett csak attól, hogy más szerződést kötött valaki. A TBSZ-ről és általában a befektetések adózásáról részletesebb leírás itt található PDF formátumban. A jelen bejegyzés szempontjából főként a 7. és 9. oldal a releváns.

Fontos tudni, hogy a TBSZ-re kizárólag pénz fizethető be, értékpapírt nem lehet rátenni. Azokat később lehet megvásárolni. Sokan ütköznek bele a fent említett problémába, miszerint már meglévő részvényeiket, befektetési jegyeiket szeretnék TBSZ keretein belül tartani. A jogszabályi megkötöttségek miatt ezeket előbb el kell adni, majd vissza kell venni, hogy a TBSZ-en belül legyenek továbbvihetőek. Azon túl, hogy ezzel foglalkozni kell, a nagyobb problémát az ügyfelek számára érthető módon az jelenti, hogy például befektetési alapoknál esetlegesen az eladásnak, és sokkal gyakrabban a vásárlásnak költségei vannak. Az eladás költségei egyes alapok esetén egyszeri pár száz vagy pár ezer forintos tételt jelentenek., de rövid távon akár több százalékos jutalék is előfordulhat. Sokkal komolyabb költség fordulhat elő a vásárlás miatt, amely okán számos alapnál 0-7% közötti befektetett tőkére vetített jutalékot, belépési díjat terhelnek az ügyfélre. Ráadásul sok alap esetén technikai okok miatt nem is lehet azonnal eladni, majd visszavenni a befektetési jegyeket, mert az elszámolásnak több napos átfutási ideje van. Így rosszabb esetben az is előfordulhat, hogy jó pár százalékos emelkedésből kimarad a befektető, pedig éppen hosszútávon, nyugodtan hátradőlve szerette volna tartani a befektetését.

A jó hír az, hogy egyes befektetési alap forgalmazóknál (az összes esetét nyilván nem ismerhetem) lehetőség van arra, hogy a jutalékot ne kelljen újra kifizetni. A fent említett belépési díj az új belépők esetén a befektetési jegyek keletkeztetése esetén kerülnek felszámításra. Azért keletkeztetés, mert a forgalmazó a frissen beérkezett tőkére, amely növeli az alap méretét, új jegyeket bocsát ki. Amikor azonban valaki eladja, majd vissza is veszi a befektetési jegyeket a visszavonási - keletkeztetési folyamat gyakorlatilag feleslegessé válik. Ezért megtehető az, hogy az eladott befektetési jegyet a forgalmazó nem vonja vissza, hanem eladja. Természetesen ezt eladhatja ugyanannak az embernek, aki az imént megvált a befektetési jegyeitől, ám ezúttal már egy új számlára, jelen esetben a TBSZ-re. A második tranzakciónak így is van költsége, ez azonban általában csak töredéke a belépési díjnak. Annál a forgalmazó partnernél, ahol - például a BWM Alappal kapcsolatban - tudok ügyet intézni, ez 0,1%-os költségtételt jelent (az ún OTC - piacon kívüli ügylet díja). Ez utóbbi megbízást a mi forgalmazó partnerünknél, a Codex-nél telefonon lehet adni, az ügyféljelszó birtokában. Amennyiben nincs ilyen jelenleg, ezért egy új adatlapot is ki kell majd tölteni, ebben az Alap meglévő ügyfeleinek tudok segíteni. Ha nem vagy biztos benne, hogy van, nem találod, akkor is keress nyugodtan.

Ha valaki úgy dönt, hogy a TBSZ-be átlépést szeretné megtenni, akkor ajánlott idén december végéig elintézni, mert január 1.-től új naptári év, új felhalmozási időszak indul, és onnantól csak 2012 január 1.-től indul az új 3 és 5 éves periódus. A TBSZ megnyitásának az útja: egy szerződés és egy kockázatfeltáró nyilatkozat aláírása, majd - ha ez nem a helyszínen történik - visszajuttatása a forgalmazó részére. Nyilatkozni kell arról, hogy a későbbiekben (saját magad számára) kizárod-e a határidős ügyletek kötését vagy sem, az előbbit javaslom a kifejezetten befektetési jegy vásárlási szándékkal rendelkező ügyfeleknek. A szerződésekből szükség esetén nálam is van, kérésre szívesen küldök. A szerződés visszajuttatása után az online felületen láthatóak a TBSZ-en lévő eszközök is.

---

Fontos változás szeptember 1.-től az eddigiekhez képest a kommunikációnkban, hogy az ügyféligények miatt újra biztosítjuk a közvetlen telefonos elérhetőséget. Továbbra is a stratégia és a kereskedés az elsődleges feladat, de szeretnék teret nyitni a közvetlenebb, telefonos és személyes egyeztetéseknek is, mert úgy látom, hogy ezt sokan szeretnék. Ezért minden hétköznap 10 és 14 óra között elérhetőek vagyunk az eddig is megszokott (1) 336 05 24 telefonszámon, eddigi és új ügyfelek részére. Ezen időszakokon kívül a hangposta jelentkezik, kérjük hagyj üzenetet, ha már ügyfelünk vagy, illetve szolgáltatásaink felől érdeklődsz, visszahívunk.

Az elkövetkezendő hetekben több újdonság is lesz, ezekről a blog-ban fogunk elsőként beszámolni.

---

Frissült a Szakirodalom lista, az Istentelenül Sok Pénz - More Money than God című Hedge Fund ágazat történetéről szóló írással. A teljes lista, részletes kritikákkal, itt tölthető le, PDF formátumban.

---

Kövesd a HedgeFund.hu blog-ot, csatlakozz a Facebook-on, vagy kövesd a Twitter-en.

---

Aktuális Tumblr bejegyzések, Tweetek az elmúlt időszakból:
  • PORTFOLIO.HU | A kötvénylufi kísértetiesen hasonlít a technológiai buborékhoz: http://bit.ly/autBcU
  • Short straddle stratégia kötvénybe csomagolva. 3-4% rejtett éves jutalék egy kockázatmentes terméken. Ki vesz... http://tumblr.com/xxdfeqaoj
  • A defláció mindenkinek problémát jelent, talán kivéve egy szűk réteget. Főleg a most fenyegető formájában. Az... http://tumblr.com/xxdflnmg1
  • Úgy érzem, hogy a mostani tőzsdei helyzetnek nagyon fontos szerepe van. Nemcsak a jövőbeli árfolyamokra... http://tumblr.com/xxdh2rjbp
  • Leading country stock market indicies in the world: Thailand, Chile, Malaysia. The last two: I’m in. Thailand... http://tumblr.com/xxdh5a9h0
  • Az MNB-be gondolom már megérkeztek a puskaporos hordók. Talán zsoldosokra is szükségük lenne, de most a hazafias érzelmek ezt nem szeretik.
(A Tumblr és főleg a Twitter a gyakoribb, de kevésbé részletes és minőségi véleményközlésre, esetleg hír-, link-, videó-, képmegosztásra jó. Annak is megvan az előnye, hogy bizonyos tartalmakat ezeken keresztül tesz közzé az ember, erről bővebben itt. Mivel ezeken nemcsak szakmai, hanem bármilyen egyéb tartalom is van, sport, személyes, társadalmi, stb., ezért ezekre csak a befektetési terület iránti érdeklődés miatt nem érdemes feliratkozni, az érdekeseket néha kiteszem ide is.)

Friday, August 06, 2010

Csak a kiszállás és a kockázatkezelés a lényeg? - Tévhit a trendkövetésről.

Sokat hallani mostanában arról, hogy a tőzsdei spekuláció során nem az entry, vagyis a pozícióba történő belépés, hanem az exit, azaz az abból való kiszállás a fontos. Ez alapján a money management a kereskedés abszolút kulcspontja, és a nyereség okozója. Amíg rendszeresen tartottunk előadásokat, mi magunk is tanítottuk a trendkövetésnél klasszikus módon alkalmazott kockázatkezelési módszert. Ám nem mindegy, hogy ennek jelentőségéről milyen következtetéseket von le az ember.

A trendkövetés, különösen annak automatizálása, és persze a kockázatkezelési metódus Bill Dunn, Ed Seykota által évtizedek óta kitaposott út. Sokaknak tehát újak lehetnek ezek az információk, valójában jó ideje nem azok, és időtállóságukról sokan megbizonyosodhattak. Az idők során azonban sokan tévesen értelmezték a trendkövetés kockázatkezelésének célját. A rizikó kontrollálása a tolerálható veszteségek meghaladásának elkerülésére szolgál (ez sem sikerül sokaknak, nekem sem sikerült mindig), és a kockázat növelése hozhat magasabb nyereséget jó eséllyel, de a nyereséget nem ez által képezi egyetlen stratégia, egyetlen rendszer sem. Jó belépés nélkül nem létezhet nyereséges stratégia, hiszen ezt a döntést kell előbb meghozni, hogy a már meglévő nyereségeket később realizálni tudjuk. A kockázat kezelése alapvető okokból erre nem képes. Ha így lenne, akkor véletlen árfolyamok mellett is lehetne nyereséget elérni, de természetesen ez lehetetlen. Semmi logika nincs abban, hogy a belépés és a kilépés eltérő módon történjen, hiszen az árfolyamok nem a saját pozíciónktól függnek. Akkor kell ki és belépni, ha a valószínűségek ezt indokolják.

Szigorúan elméleti, de kvantitatív alapon, kizárólag a kereskedés saját adatait alapul vevő vizsgálat alapján a nyereségességnek három alapvető kritériuma van. Egy tőzsdei spekuláns vagy akár portfolió menedzser számos ügyletet köt. A kérdés az, hogy az ügyletek hányad részét zárja nyereséggel, a profitot hozó és a veszteséget okozó ügyletek mértéke miként aránylik egymáshoz, továbbá az, hogy maguk az ügyletek milyen hosszú ideig tartanak. A nyereséges ügyletek aránya a winning percentage, vagy rövidítsük itt winning%-nak (a többség a lazább nyelvezetű “találati arány” alatt is ezt érti). A profit/veszteség arány átlagos ügyleteket alapul véve a payoff ratio (itt: payoff), míg az ügyletek átlagos időtartam az average hold time (itt: AHT). A spekuláns dolga a profit maximalizálása hosszú távon, számára még elfogadható szintű kockázat mellett. A kockázat növelése általában növeli a potenciális nyereséget, de elméleti keretünk szempontjából egyelőre ennek nem itt van jelentősége. A nyereség növelése (és tulajdonképpen elérése is) történhet magas winning%, payoff vagy aht által, és természetesen ezek megfeleő kombinációjával. A gyakorlatban ritka, hogy mindhárom magas legyen, ezért a nyereségességet eltérő stratégiák más-más aspektusokra koncentrálnak. A tapasztalatok alapján - erőteljes egyszerűsítéssel - a piaci átlaghozamokat meghaladó stratégiákat három fő csoportra lehet osztani.

Az első fundamentális elemzésre alapuló módszer a részvénypiacon a későbbi várható érték alatti vállalatokat (legyen szó érték vagy növekedésorientált megközelítésről). vásárol és hosszú ideig tartja őket, amíg azok a valódi értékük közelébe kerülnek. A nagyobb befektetők esetenként aktívan be is avatkoznak a társaság menedzsmentjébe, a jobb eredmény érdekében. Ennek a stratégia csoportnak a leghíresebb arca Warren Buffett, de sokak mellett Peter Lynch vagy Edward Lampert neve is felmerülhet. Esetükben az AHT több ezer nap szokott lenni, de mind a winning%, mind a payoff magas szám. Hosszú ideig tart, amíg egy-egy elképzelésen nyernek, de akkor sokszorosát az esetleges veszteségeknek, és a nyereséges ügyletek száma végül jócskán meghaladja a veszteségesekét. Például hosszútávra vásárolt részvényeknél az AHT legyen mondjuk 1200 nap, ami közel 5 teljes évet jelent, az elvárás jogosan az, hogy a winning% és a payoff is magas legyen. Ez szükséges is a jó eredményhez. Még kétszeres tőkeáttétel mellett is 80%-os winning% és 3 feletti payoff kellett a 2% feletti havi átlaghozam eléréséhez. A tőkeáttétel azonban különösen veszélyes ebben a szegmensben, hiszen egy átfogó részvénypiaci zuhanás vagy csökkenő trend, amilyet legutóbb 2008-ban és 2009 elején láttunk a teljes saját tőkét eltüntetheti. Ehhez a részvényeknek átlagosan 50%-kal esnie a beszállási pontokhoz képest ebben az esetben, ami ritka, de nem példa nélküli. Tőkeáttétel nélkül - ahol az említett kimenetel nem történhet meg még matematikai szinten sem - az eredmény a fenti adatokkal alig haladja meg a havi 1%-ot. Ha sokáig kell egy-egy pozíció beérésére várni, akkor a magas winning% - hogy a befektetőnek igaza volt - is kevés a kiugró eredményekhez, ésszerű kockázat mellett.


A legtöbb tőzsdéző éppen azt szeretné elérni, hogy minél többször beigazolódjanak a várakozásai. Minél többször szeretne nyerni, a profit mértéke az ügyletek átlagán szintén fontos, de a winning% maximalizálása az elsődleges számukra. Ugyanakkor a fundamentális tényezők piaci manifesztálódását kevés embernek van türelme megvárni.

A másik megközelítés kvantitatív, illetve pszichológiai alapon keres olyan pontokat, amelyek rövidtávú egyensúlytalanságokat, indikatív eltéréseket jeleznek. Az AHT itt már nagyon rövid (lehet pár hetes, napos, de high frequency trading esetén, ahol a winning% is lehet egyszerre magas, pár másodperces is), de az ilyen jellegű, rövid távú ügyletekben a nyereségek átlaga alig haladja meg a veszteségeket sikeres stratégia esetén, és a veszteségek aránya is sokkal magasabb. Tehát alacsonyabb payoff és winning%, de a gyakoriság ellensúlyozhatja ezt a hátrányt. Más szóval nem egy-egy nagyot kaszál, hanem sok kicsi sokra megy alapon dolgozik. Például létezhet egy olyan rendszer, amely átlagosan 5 napig tart egy pozíciót, a nyereséggel zárt ügyletek átlagos eredménye +2,4%, míg a veszteségeseké kereken 2%, tehát a payoff 1,2. Tételezzük fel továbbá, hogy 52% a winning%. Kétszeres tőkeáttétel mellett havi közel 2,5%-os eredményt érhet el. Ugyanakkor ha egyszerre az összes nyitott pozíció veszteséggel zárul (például egy hirtelen piaci esemény miatt), az önmagában 40%-os visszaesést jelent. A stratégia csoport szintén nagyon érzékeny a bemeneti változókra.Az 52% helyett 50%-os winning% a havi hozamot majdnem harmadával csökkenti. Vagy magasabb jutalékok esetén teljes roundturn-re (vétel és eladás összesített jutaléka) 0,1%-kal többet számolva a havi hozam már csak 0,88%.


Ez is főként a részvénypiacon jellemző megközelítés, de bármilyen magas likviditású piacon is gyakori, legyen szó határidős piacokról vagy a forexről. A két megközelítés lényege az volt, hogy a piac félreáraz, hosszútávon fundamentális, rövidtávon pszichológiai (esetleg arbitrázs) alapon. Persze a jövőbeli információkat senki sem ismeri azok léte eredendően bizonytalan, de valószínűségi alapon működhet a módszer.

A harmadik nagy kategória nem a félreárazást teszi a középpontba, hanem azt, hogy az árfolyamok tendenciózusan mozdulnak egy irányba, és ha van is olyan érték (szerintem nincs vagy nem meghatározható), amelyhez tart az árfolyam, azon gyakran túl is lendül, csak a trend folytatódása, a megszokás miatt. A trendkövető rendszernél a trendek létezése, tovább haladása időt vesz igénybe egy-egy pozíció tartása kapcsán, még akkor is, ha ezeknek csak egy-egy viszonylag rövid szakaszán van kihasználva. Ezért az aht általában hosszabb mint a kvantitatív módszernél, jellemzően több hónapot vesz igénybe. A trendkövetők a winning%-t lefelé, a payoff-ot felfelé nyomták, az előzőhöz képest. Mivel nincs félreárazás, csak a trend (vagy annak kivárása), azért nem lehet tudni mikor következik be, és melyik irányba. Ezért minden esetben ha másfelé megy az árfolyam, mint a pozíció iránya, zárni kell a pozíciót. Innen származik az a kockázatkezelési metódus, amelyet ma már unalomig ismerten oktatnak mindenfelé. Ez az a klasszikus módszer, amelyet azonban gyakran összekevernek általában a kockázatkezelés fogalmával. Ez a stop, a tőke adott részének kockáztatása és a kettő által a mennyiség meghatározása, illetve a csúszó stop alkalmazása.

Nézzünk itt is egy példát. A trendkövető stratégiáknál a winning% tipikusan alacsony szokott lenni. Jelen esetben ez legyen 30%, vagyis 10 esetből háromszor zárul nyereséggel egy ügylet. A payoff azonban megközelíti a négyet, tehát a nyerők el vannak engedve, a vesztő ügyletek pedig kíméletlenül ki vannak stoppolva. Az AHT négy hónap környékén van (a napok kereskedési napokat jelentenek). Érdekességképpen megjegyzem, hogy az 5%-os átlagos veszteség a pozíció értékére van kalkulálva, vagy modhatjuk, hogy az árfolyamra, nem a teljes tőkére. Mivel egy ügylet a saját tőke 20%-ának értékében kerül megnyitásra, így annak az 5%-a a tőke 1%-át jelenti, ami tipikusnak tekinthető a visszafogottabb trendkövető programok esetén. A kvantitatív stratégia halmaz esetén is szükség van kockázatkezelésre, ez azonban nem feltétlenül jelent stoppot, például azért mert kellően diverzifikálva van a stratégia piacokra, és időben is be van határolva a pozíciók tartása.)

A kockázat kezelés azonban nem elegendő. Előnyt kizárólag azzal lehet szerezni, ha a jövőben a pozíciónknak megfelelően alakul az árfolyam, sok ügylet esetén statisztikai előnnyel. Tágabban és gyakorlatiasabban megfogalmazva: a pozíciók iránya több mint 50%-os valószínűséggel fog nyerni (payoff-ot és winning%-t is figyelembe véve). Teljesen véletlen számsoron leteszteltve a trendkövető mechanizmus mindenképpen csődöt mond, függetlenül a kilépési taktikától. A valóságban az árfolyamok nem véletlenszerűen mozognak, létezik a fat tail (a normál eloszlás helyett), a piac túloz, messzebb szalad, mint kellene, és ezt trendszerű mozgás mellett teszi gyakori esetekben.

A félreértést az okozza, hogy az exit szabályozása önmagában alkalmas arra, hogy a payoff-ot beállítsa (míg természetesen ez a többire is kihatással van). Egyetlen tényező, a háromból, nem elegendő arra, hogy a nyereségességet kiváltsa, hiszen időközben a másik kettő romolhat, eltolódhat, ahogy fent is láttuk, hogy a stratégia csoportoknál ez hogyan változik. Így a stoppok (és a nyereség elszaladásának engedése) által a payoff látványosan javul, ez pedig megadja az illúzióját a helyzet utólagos kontrolljának. Ám a winning% arányos romlása csak azért nem következik be, mert a trendek létezése lehetővé teszi, hogy azok ne essenek 20-40% alá, ahogy az árfolyamok időnként azért elindulnak valamelyik irányban, és sokat mennek. Ez az irány pedig a trend meglévő iránya, a statisztikák ezt kimutatják, ezért lehetnek nyereségesek a trendkövetők hosszú távon, mert a belépésnél ezt az irányt követik. Az ellenkező irányban ez sosem működne.

A félreértés másik táplálója az, hogy a trendkövetés nem winning%-t, hanem payoff-ot maximalizálni igyekvő megközelítése gyökeresen eltér egy kezdő tőzsdéző dogmáitól. Ez önmagában általában jó, de a “heuréka” felkiáltás túlzott következtetések levonására sarkallhatja az illetőt. Nem a payoff magas számától lesz nyereséges a trendkövetés, hanem a payoff és a winning% megfelelő párosításától, amely az árfolyam irány megtippelésének statisztikai előnyéből származik.

A trendkövetésnél a kockázat kezelése önmagában nem az értékteremtő tényező, így a kilépés sem lehet az a payoff maximalizálása által. Az értékteremtő tényező az, hogy a belépés pontja 50%-nál nagyobb valószínűségű várható nyereség (és nem winning%!) esetén történik.

Amit viszont a money management, és általában is a kockázatkezelés megtehet - és ez elengedhetetlen - az a tőke csökkenésének megóvása. Vagy a teljes tőkevesztéstől, vagy az akkora mértékű veszteségtől, ami lelki vagy egyéb tényezők mellett nem tolerálható. Ennek mértékét persze nehéz megbecsülni. Bill Dunn 60% körüli drawdown-okat volt kénytelen elkönyvelni, és ez ő magát nem nagyon zavarta, van akinek ez nagyon sok. Van olyan világhírű trendkövető cég, amely a mai napig 30-40%-ot veszített 6-7 évvel ezelőtt kibocsátott befektetési alapjain, ez a Superfund. A trendkövetés sem csoda módszer.

A táblázatokból az is világos, hogy érdemes az átlagos tartási idő csökkentésére törekedni. Mindhárom stratégia csoportnál érdemes olyat tesztelni (bár az első esetben nehéz kísérletezni), ami a belépés és kilépés időzítését finomhangolja. Feleslegesen üldögélni egy pozícióban, szignifikáns mértékben ronthatja az eredményeket. Így a kilépésnek lehet értékmegőrző ereje, de csak inkább az AHT kapcsán.

Többféle megoldás létezik és ehhez többfajta kockázatkezelés tartozik. A trendkövetés és annak klasszikus money illetve risk menedzsmentje csak egy a több közül. Mint mindenhol, a dogmák elfogadása (pláne félreértelmezése) igen veszélyes.

---

Ha érdekel a Hedge Fund-ok világa, az általuk alkalmazott stratégiák, akkor olvasd a rendszeresen frissülő HedgeFund.hu oldalt.

---

Aktuális Tumblr bejegyzések, Tweetek az elmúlt időszakból:
  • Photo: Az adatok alapján a részvénypiac - arany negatív korreláció legenda nem állja meg a helyét. Meg lehet...http://tumblr.com/xxdd98awn
  • Photo: Indonesia’s ETF looks even more promising than Malaysia, I mentioned yesterday. This is a bull rarely...http://tumblr.com/xxddace9h
  • Olyanok a piacok, mint a drogfüggők. Kijön a növekvő amerikai külker mérlegről az adat, és pozitívan... http://tumblr.com/xxddc5lr3
  • "since around the time of Lehman collapse(..)market has underperformed the matching timeframe of the Great Depression."http://is.gd/drxhQ
  • Ma jó napom van a portfolio.hu-n. Egy blog bejegyzésem is főoldal tetején van, és a származtatott alapokról...http://tumblr.com/xxddh1993
  • Photo: Júliusban ugyan “csak” 1,2%-kal teljesítette alul a Russell 2000, tehát a smallcap az S&P 500-at, de...http://tumblr.com/xxddi24uk
  • Kakaó. Megint a szokásos szöveg, ha emelkedik valaminek az ára, akkor a gonosz spekulánsok nyomták fel. Ha...http://tumblr.com/xxddrdut3
  • The only country leading stock index which made an all-time-high today? It's the JSX Composite, Indonesia.
  • Oh, and Chile's main index (IPSA) made an all-time-high yesterday. No recession in a country with 6% public debt, and huge trade surplus.
  • Csúnyán túlvettek a kötvénypiacok. Leginkább a feltörekvőek, de ez hosszútávon kevésbé érdekes, mint a...http://tumblr.com/xxde1mtij
  • A generation of overoptimistic equity analysts http://icio.us/odf2dn
  • Photo: Az amerikai állampapírhozamok is nagyon alacsonyak. Az államnak ez az évszázad üzlete, hogy ennyire...http://tumblr.com/xxde8prac
  • Photo: Kíváncsian “várom”, hogy mikor veszik elő az amerikai hatóságok a tőkeáttételes ETF-eket. Érdemes...http://tumblr.com/xxde97hn4
  • Photo: “Unatkozó apuka lett? Tőzsdézzen!”. A hónap netes hirdetése. http://tumblr.com/xxdeb89jk
  • "Azt láthatjuk, hogy éves 20-30%-os hozamok stabilan, minden évben történő elérése továbbra is..." http://tumblr.com/xxdejcqx2
  • Ami most a tőzsdéken történik, tipikus példája a pszichológia vezérelt piacnak. Bármilyen hír, esemény jön...http://tumblr.com/xxderykn3
  • Ma volt egy kb. 20 perces időszak, amíg nem lehetett order-t betenni az IB rendszerébe. Pontosabban be...http://tumblr.com/xxdeur2i7
  • What was considered to be safe is not safe anymore...http://icio.us/qq3blz
  • Photo: Nagyon durvák az árupiacok, a búza egy (bér belassuló, de élő) csökkenő trendet radírozott le úgy,...http://tumblr.com/xxdf333au
(A Tumblr és főleg a Twitter a gyakoribb, de kevésbé részletes és minőségi véleményközlésre, esetleg hír-, link-, videó-, képmegosztásra jó. Annak is megvan az előnye, hogy bizonyos tartalmakat ezeken keresztül tesz közzé az ember, erről bővebben itt. Mivel ezeken nemcsak szakmai, hanem bármilyen egyéb tartalom is van, sport, személyes, társadalmi, stb., ezért ezekre csak a befektetési terület iránti érdeklődés miatt nem érdemes feliratkozni, az érdekeseket néha kiteszem ide is.)