Showing posts with label technikai elemzés. Show all posts

Wednesday, April 23, 2014

Életérzés modellből tömegautó? A Tesla legfontosabb kérdése.

“Taposs bele!” – mondja bátorítólag a Tesla bécsi kirendeltségének alkalmazottja, “Nyugodtan, nyomd ahogy csak tudod!”. Harmadszorra már nem kell kérni és a pedált tövig lenyomom. Sokfajta erős autót vezettem eddig, és nem egy adrenalint felturbózó autos eseményen vettem részt. Pördültem már meg a Hungaroring 12-es kanyarjában enyhén nedves aszfalton, miközben a mögöttem padlógázzal jövő alig tudott kikerülni. Húztam el autók mellett párhuzamos közlekedésben egy Ferrari F430-al. Hitetlenkedve tapadtam bele az ülésbe egy Ariel Atom volánja mögött. De a Tesla S P85 gyorsulása és úttartása semmivel sem összehasonlítható élmény. Bár az autó elektromos mivoltából tudható előre, már az is szokatlan, hogy egy nagyon halk sipító hang és a minimális szélzaj kivételével semmit sem hallani. Még furcsább az akkumulátorok elhelyezése miatt az alacsony súlypont által létrejött elképesztően erős úttartás. A teljes mixet mégis a szinte azonnal rendelkezésre álló, folyamatosan ugyanazon a szinten lévő elképesztően erős nyomaték teszi felejthetetlenné. Bár vannak hibrides és fokozatmentes váltós tapasztalataim, de amit a Tesla nyújt az mérföldekkel előbbre jár még ezeknél is, hiába nincs rángatás, vagy van sokáig egyenletes nyomaték ott is. A gyorsító (és nem gáz-) pedál lenyomására a fejem hátralökődött, belesüppedtem az ülésbe és egy ízes káromkodás hagyta el a számat. Mintha egy TGV, Shinkansen vagy akár MagLev sínre tettek volna rá, olyan határozott, egyenes vonalban és gyorsulást produkálva lőttünk ki. Szinte már képtelenségnek tűnik, hogy ezt az autót nem egy előre meghatározott vonalon húzza valami, és hogy mindez az erő belülről jön.


Peter Lynch a legendás alapkezelő híres volt arról, hogy az általa elemzett cégeket közvetlen közelről megvizsgálja, ügyfélként is. Egyszer egy szállodalánc részvény vásárlás előtt megszállt a cég egyik hoteljében, ahol többek között az ágyon ugrálva vizsgálta meg, hogy mennyire jók a szobában a bútorok, és a hasonló jelekből ítélve vajon milyen beruházásokra lesz később szükség. Nekem is nagy szerencsém, hogy nemcsak egy fantasztikus élményt, hanem egy új elemzési nézőpontot kaptam a termék kipróbálásával. Abban a pár percben ugyanis sokkal többet értettem meg a Tesla körüli hype-ból, mint azelőtt hónapokat eltöltve a grafikonokat, elemzéseket és a céges kimutatásokat vagy akár az elképesztő mennyiségű YouTube videót böngészve. A Tesla – egyelőre – egy életérzés modell. Itt többről van szó, mint az életstílusról, vagy a státusz szimbólumról. A cég eddigi sikereinek a kulcsa egy mondatban összefoglalható: Tesla-t azok vesznek, akik már most egy részt akarnak maguknak a jövőből, de az ár kivételével nem hajlandóak kompromisszumra az autójuk specifikációit illetően. Ezzel önmagában semmi gond sincsen, hiszen a legtöbb új vagy még inkább újragondolt technológiát tartalmazó terméket is első körben a hasonlóan gondolkozó emberek kezdték el vásárolni. A nagy kérdés az, hogy Musk-ék képesek lesznek-e a célcsoportot bővíteni a későbbiekben.


Kék Óceán az autóban

A Tesla mindent meg is tett, hogy a fent körülírt vásárlói réteget és gondolkozásmódot teljes mértékben kielégítse. Akár tudatosan, akár ösztönös ráérzéssel, de képesek voltak elérni az autóiparban is azt a jelenséget, amit más ágazatokban már sokan megvalósítottak. Ez az új piac, vagy piaci szegmens nyitása a Kék Óceán stratégia alapelveinek felhasználása révén.

Az autó erőforrásán túl az egyik legfontosabb újítás a műszerfal kialakítása volt. Bár a mobiltelefon területén már évek óta lezajlott az érintőképernyős forradalom, sőt még egy egészen új piac, a tableteké is megnyílt, a személygépjárművekben ez az újítás alig jelent meg eddig. A Tesla a gombok helyett szinte teljesen a képernyő érintésével teszi lehetőve a legtöbb beállítást. Ez nemcsak jól néz ki, de előnyösebb áttekintést is ad, ráadásul teljes mértékben átszabhatóvá teszi a felületet. Sőt, a folyamatos mobilnetes elérés által még a szoftverfrissítés miatt sem kell bemenni a szervízbe. A felhasználási lehetőségek pedig végtelenek. A kedvencem az volt, ahogyan a zene utastéren belüli eloszlását lehetett szabályozni. A legtöbb esetben ez gombokkal valósul meg, a jobb és baloldali, illetve az első és hátsó hangszóró hangerőt külön-külön szabályozva. Itt viszont elegendő újjal odahúzni a hangzás központját, ahol azt szeretnénk, és a hangszórók hangereje egymáshoz képest úgy kerül beállításra, ahogyan azt ösztönösen is elképzeljük. Autóhifihez értők valószínűleg ezt szakszerűbben meg tudnák fogalmazni, de az alábbi kép érzékelteti, hogy miről van szó.


A Tesla S tele van hasonló finomságokkal, és az újszerű megközelítés miatt eredeti, hasznos megoldásokkal. Ezek miatt pedig az életérzés vásárlók valóban a jövőben érezhetik magukat. A cég mérnökei egészen odáig merészkedtek, hogy nemcsak a teljes középkonzolt, hanem a kormánykerék mögötti részt is egy átszabható képernyővel cserélték le. Természetesen itt az érinthetőségnek már nem lenne értelme, de a nagy képernyőről beállítható az, hogy mi legyen látható a kijelző két oldalán, beleértve a sebességet, fogyasztási adatokat, térképet, vagy akár a zenét, ahogy erre példa látható a lenti képen. Az autó hatótávolságáról, teljesítményéről, és egyéb tényezőkről most külön már nem írok, ezt megtették sokan előttem, illetve én magam is egy tavaly nyári Index cikkben.


A kérdés az, hogy mire elegendő az, hogy a Tesla meghódította ezeknek a vásárlóknak a szívét (mindamellett, hogy észérveknek sincsenek híján a jómódú ügyfelek felé)? Az alábbi táblázatban az elektromos autó felhasználás látható néhány országban. Fontos kiemelni, hogy ez korántsem csak a Tesla eladásokat mutatja, de figyelembe véve a magas vételárat, és a cég által a szegmensbe hozott cool-faktort nem csoda, hogy részesedése a legtöbb helyen már igencsak jelentős, és a közeljövőben ez még javulni is fog. Van egy ország, amelyik kilóg a mezőnyből.            


A norvég helyzet két fő okra vezethető vissza. Az egyik a nagyon magas jövedelmi szint és a környezettudatosság együttese (például hiába van Szaud-Arábiában is magas a jövedelem, ha nincs környezettudatosság, vagy Bhutánban nincs magas jövedelem, így hiába magas a környezettudatosság). A másik ok pedig pénzügyi. Bár az ország nagy olajkitermelő, a benzin a világon az egyik legdrágább, és a személyautó vásárlásokat is komoly adók sújtják. Ami azonban nem vonatkozik az elektromos autókra, így ez szintén jelentős ösztönzést jelent a helyi piacon. Ha unod a dugókat és nem szeretsz a parkolásért fizetni, még inkább irigykedhetsz a norvég Tesla tulajdonosokra, mert ők használhatják a buszsávokat és az utcán sem kell fizetniük ha megállnak. Ám ahogy Norvégiában is a cél az, hogy elérjék az 50 000 üzembe helyezett elektromos autót, majd onnantól mind az adókedvezményeket, később mind a közlekedési kedvezményeket megvonják, így a világ más részein is számítani kell a környezetvédelmi ösztönzők fokozatos visszavonására. Emiatt az elektromos autóknak, így a Tesla-nak is pályaelőny nélkül kell felvennie a versenyt a belső égésű motorokat tartalmazó gépjárművekkel szemben. Ez a margin-okra minden bizonnyal érdemi hatással lesz, de ennek mértékét egyelőre még megbecsülni sem érdemes. A legtöbb elektromos autóból eddig Norvégiában a Nissan Leaf-et adják el, de az olcsónak nem nevezhető Tesla ott van a második helyen már az összes forgalomba helyezés tekintetében. Az idei első negyedévet tekintve pedig csak kettő darab autóval maradtak le a dobogó legfelső fokáról. A norvég kép tehát összességében egy jó laboratórium lehet a Tesla későbbi sikerei szempontjából, egyfajta betekintés a jövőbe. A kérdés, hogy akár egy ekkora siker átvitele más országokba elegendő-e az árazás fenntartásához.  

Márpedig az egyedi piacokon, igen nagy rugalmasságra lesz szükség. Az egyik ilyen problémát a Supercharger hálózatuk kiépítése jelenti. A Bécsben lévő kirendeltségen megtudtam, hogy 100 autónként 4 kiállásra van szükség nagy átlagban. Ez egy jó indikáció lehet egyékbént a későbbi sikerekre nézve, bár az új töltőpontok bejelentése csak korlátozott információ, mert a helyszínenkénti kiállás számot nem lehet tudni. Azért gyanítom, hogy az autó/kiállás hányados inkább magasabb lesz, mint most várják. Az osztrák fővárosban egyébként most kezdik építeni az első ilyet, alig 100 méterre a márkakereskedéstől (amelyek közül mindet maga a Tesla birtokol és üzemeltet), igen valószerűtlen helyen, egy raktárpark mellett a külvárosban, de mégsem közel a fő közlekedési útvonalakhoz. Egyébként dacára a rossz helyszínnek a bemutatóterem (lenti képen) nagyon szép, és szintén szakítva a konvenciókkal, egy nagy, kétszárnyú üvegajtó mögött látható a szervíz, amely motorolaj híján elképesztően tiszta.


A Supercharger fejlesztésre vonatkozó becslés azért is nehéz, mert sok országban már vannak kiépített töltőállomás hálózatok. Például Észtországban már az egész országot behálózzák az elektromos töltőállomások, az ország bármely pontjától 60 km-en belül van belőlük legalább egy. Ezek azonban lassabban töltenek (több tényezőtől függően, de jellemzően kétszer annyi ideig tart egy teljes – egyébként hosszú távon nem ajánlott – feltöltés), mint a Tesla Supercharger töltői. Egyelőre nem lehet tudni, hogy a hasonló, már meglévő hálózatokkal kapcsolatban mit tesz majd a Tesla. Ragaszkodik a saját megoldáshoz magasabb költségek mellett, vagy kockáztatja az elégedettségi problémákat. Minden jel az elsőre mutat, és eddig mindenhol ezt is alkalmazták, de előbb vagy utóbb a szabványosítás irányába is le fognak menni a töltőállomások, és aki egy ilyen háborúban a rossz oldalra áll, az nagyon sok pénzt veszíthet (egy példa: a Blue Ray Disc-ek előtt már létezett az ún. HD DVD, mégis az előbbi tarolta le a piacot a nagyfelbontású filmekkel pár éve, teljesen megsemmisítve az ellenfelét).


Fundamentális kép

Korábban erősen szkeptikus voltam a Tesla jövőjét illetően. Tavaly már látszott, hogy a cég sokkal több autót tud eladni, mint korábban gondoltam, és valóban komoly lehetőségként került be nagyon rövid idő alatt a premium kategóriás vásárlók tudatába. Ezzel párhuzamosan viszont a cég kapitalizációja is a sokszorosára emelkedett. A Tesla értékeltségi szintjei továbbra is hajmeresztőek – amennyiben a hagyományos eszközöket használjuk fel a fundamentális elemzésekhez. A versenytársakkal való összehasonlítás (peer group analysis) itt nem működik, mert nincs olyan autógyártással foglalkozó vállalat, aminek ennyire szűk és fókuszált terméksálája lenne (jelenleg csak az S modellt árulják), csak elektromos autókkal foglalkoznának, az üzleti modell is eltérő (pl. kizárólag csak saját tulajdonú márkakereskedéseik, szervizeik és töltőállomásaik vannak). Szimplán elemezgetni az értékelési mutatókat értelmetlen, mert annyira magasak, vagy nem kalkulálhatóak. A vállalat eddig folyamatosan veszteséges ha a gördülő 12 hónapos eredményeket nézzük, bár már volt korábban nyereséges negyedév és a tendencia egyértelműen megfordulni látszik.


A nagy árfolyamnövekedés ellenére nincs arról szó, hogy az értékeltség további elszállása táplálta volna a piaci reményeket, 2012 kivételével. A Tesla-ban régóta bíznak a befektetők, bár a volatilitás nagy, de tendenciáját tekintve hasonló szintekre árazzák be a papírokat a valamelyest használható mutatóknál, így pl. a P/S esetén is.


DCF modellel sem érünk el sokat, mert a bemeneti változók, így a várható bevételek, a margin-ok, és a tőkeköltség megbecslése is csak kezelhetetlenül nagy bizonytalanság mellett lenne alkalmazható. Akárhogy is, a nagy növekedési szakasz végére, optimistán számolt 9%-os nettó eredményhányad mellett legalább 16 milliárd dolláros bevételre van szüksége. Az értékeltség még így is magasabb lenne, mint bármely más autógyártó esetén, de már a józan számításokon belül.

Nyilvánvaló, hogy a jelenlegi modellkínálattal ezt a Tesla nem fogja tudni elérni. Ehhez évente legalább 190-200 ezer autót kellene eladni, anélkül, hogy az ár bármilyen nyomás alá kerülne, ami összességében ebben az árkategóriában szinte lehetetlen. Más azonban a helyzet, ha további kategóriákat is megcéloz a cég. Összehasonlításképpen: a BMW tavaly 1,66 millió autót adott el, de a termékskála a kis és középkategóriás autóktól kezdve a szabadidőautókon át a luxus és életstílus kategóriáig terjed. A legtöbb eladott modelljük ára a presztizsmárka ellenére még mindig mélyen a Tesla S ára alatt van. A Tesla ezzel tisztában van, ezért bővítik a kínálatot. Már év végétől rendelhető lesz a Model X szabadidőautó és valószínűleg 2015 végétől, 2016-tól a Model E (másik nevén Gen 3, utalva a 3. generációs Tesla modellre), középkategóriás személygépjármű is. Ez utóbbi időpont elvileg még nem biztos, de a bécsi márkakereskedésben ezt mégis tényként kezelték. Mindez azonban a nagy fejlesztési igények és a Supercharger hálózat bővítésének szükségessége nem lesz egyszerű feladat.


Jövőbeni utak

Mindezek tudatában két pályát látok a Tesla előtt. Az egyik egy közepesen optimista, a másik egy hasonló mértékben, de pesszimista forgatókönyvet vázol fel. Az első esetben sikerül időben piacra lépni az új modellekkel, amelyek nagy sikereket aratnak, valamint a konkurencia továbbra is csak kullog utánik, így a magas termékárazás is fennmarad. A második esetben az új modellek késnek, és mérsékelt sikert aratnak, miközben a cég komoly leárazásokra is kényszerül. Persze a későbbi Model E megjelenés és a kevesebb eladás miatt az átlagás még így sem lesz alacsony a prémiumkategóriát jelentő S és X eladás súlya miatt, de összességeben 2020-ra csak alig több, mint feleannyi auto lesz eladható, mint az optimista forgatókönyv esetén. Az első esetben az évtized végére 450 ezer feletti Tesla fog suhanni az utakon, a második esetben mintegy 262 ezer. Természetesen létezik egy nagyon optimista forgatókönyv is, amelyben a Tesla többmilliós eladással képes úgy autóipari forradalmat elindítani, hogy a versenytársak nem lépnek és egyes szegmensekben több tízszázalékot kihasítani a piacból. Ebben az esetben a soktízmilliárdos, vagy akár a bőven 100 milliárd dollar feletti kapitalizáció sem elképzelhetetlen. Ez egy igazi forradalom lenne, egy olyan lehetőség, amiről a tavalyi Indexen megjelent cikkemben is írtam. Világos, hogy a globális terjeszkedésben is komoly távlatok vannak (például Bécsben becslés alapján 100 autót adtak el január óta), de ezek már jelentős részben beépültek a várakozásokba.


A fenti két ábrán kékkel az optimista, pirossal a pesszimista forgatókönyv árbevétele, alatta pedig a nettó eredménye látható. Ahogy a grafikonon látszik, a nettó eredmény elválása (de valamelyest még az árbevétel is) a Tesla E modell várható bevezetése környékén történik. Hiába az S és az X (az első már amúgy is sikeres), minden a tömegterméktől függ: el tudják-e adni, és lesz-e rajta jelentős árrés? Még ha a kedvezőbb folyamatok is zajlanak le, akkor is csak hat év múlva fog az árazás mintegy kétszeresére-másfélszeresére visszaesni ahhoz képest, mint egy most jól menő autógyár, például az említett BMW esetében. A negatív szcenárió esetén viszont a jelenlegi árazás az árbevételt tekintve másfél, az eredményt tekintve pedig két és félszerese annak, ami egy fejőstehén életciklus szakaszba jutott cégtől elvárható lenne. Ráadásul jelen számításomba a későbbi befolyó pénzeket még csak nem is diszkontáltam, ez kis mértékben még tovább rontaná az összképet.

Összességében a Tesla egy elképesztően túlértékelt vállalat, ha nem lesz képes az új modellekkel érdemi részt kihasítani a piacból, akkor nem indokolt a részvény vásárlása, sőt inkább a – kétségtelenül pokoli nehéz időzítésű – shortolás lenne indokolt. Amennyiben képes lesz ismét egy versenyképes autót összerakni a középkategóriában, az eladási adatok sok százezerre is rúghatnak. Ebben az esetben pedig még olcsó is a papír. Akárhogy is, a jelenlegi árszint nem marad majd fent sokáig. A piaci szereplők ezt nagyon jól sejtve rángatják is az árfolyamot, igaz: túlságosan is rövidtávú hírekre alapozva. A következő, május 7-én érkező gyorsjelentés ebből a szempontból kevéssé lesz lényeges, de arra számítsunk, hogy a piac hektikusan fog reagálni.


Technikai kép

Nagyon magas forgási sebesség, pl. 9,2 millió darabos átlagos forgalom 89 milliós float-hoz képest. Ez egyébként dollárban is nagyon magas, az aktuális árfolyamtól függően megközelíti a napi 2 milliárd dolláros forgalmat. Összehasonlításképpen, a világ legértékésebb vállalata címért az Apple-el versengő, 430 milliárdos kapitalizációjú ExxonMobile esetén a jellemző napi dollárban mért forgalom ennek megközelítőleg a fele. Ráadásul, akkor még az elrejtett likviditásról nem is feltétlenül beszéltünk. Ez azt jelenti, hogy a Tesla-ra rengeteg rövid és középtávon gondolkozó spekuláns szállt rá (és ha úgy adódik ugyanilyen gyorsan el is tűnnek majd).

A nagy ugrás a forgalomban a 2013 első negyedéves ébredezést követően a tavalyi év második negyedévére datálható. Ez egybeesik a 40 dollár ellenállás és akkori mindenkori maximum átlépésével, ami egy a logaritmikus grafikonon jól látható, és még mindig tartó hosszútávú emelkedő trend kezdetét is jelzi egyben. Bár tavaly ősszel volt egy remek short lehetőség és komoly zuhanás, de az ár még a hosszútávos tendenciát jelző 200 napos sima mozgóátlag közelébe sem esett le. Hasonló, de kisebb mértékű korrekció zajlott le az utóbbi két hónapban, ám éppen tegnap ismét egy komoly akkumulációs nap során újfent megmutatta az erejét a papír. Trendfordulóról cask akkor beszélhetnénk, ha több héten át tartó magas volatilitású esés során, számos disztribúciós nap után legalább a mostani lokális minimum alá estünk, de még inkább akkor, ha a 200 napos átlag alá kerülne a kurzus. Természetesen a 200 nap nem kőbe vésett, de mindenképpen egy hosszú távú mozgóátlag felülről történő keresztezése lenne a végső megerősítés. Ha a Tesla képes lesz a középkategóriát és a szabadidőautó piacot is meghódítani, akkor azt a piac még időben le fogja reagálni, ezért technikai alapon, egy kitörés, akár új csúcs esetén is érdemes lehet venni a részvényekből, persze konzekvens kockázatkezelés mellett (bár mint feljebb említettem, a Supercharger hálózat fejlesztési üteme árulkodó jel lehet).


Közelebbről megnézve a grafikon tele van gap-ekkel, ami miatt igen komoly overnight risk jelenik meg az árfolyamban. Ez adott esetben még egy hosszabb távú pozíció későbbi eredményét is jelentős mértékben befolyásolhatja. Így bármikor, de különösen rövidtávú kereskedés esetén inkább a nap elején javasolt pozíciókat nyitni, és stop-al, illetve nagymértékű kedvezőtlen áralakulás vagy hírek esetén akár már aznap lezárni azt.

---

Ha tetszett ez a bejegyzés a jobb felső sarokban tudsz a későbbiekre email-ben, RSS-ben, és Facebook-on feliratkozni.


Thursday, October 20, 2011

Szélesség

A tőzsdei elemzők, hírmagyarázók, befektetők gyakran csak a fő indexeket nézik, és abból vonnak le következtetéseket a teljes piacra vonatkozóan. A leggyakrabban nézett mutatók azonban nem fedik le a teljes részvénypiacot, így arról nem is mindig adnak hű képet. Ahogy az utóbbi napokban végignézünk a piacokon, azt látjuk, hogy ennek most van jelentősége.

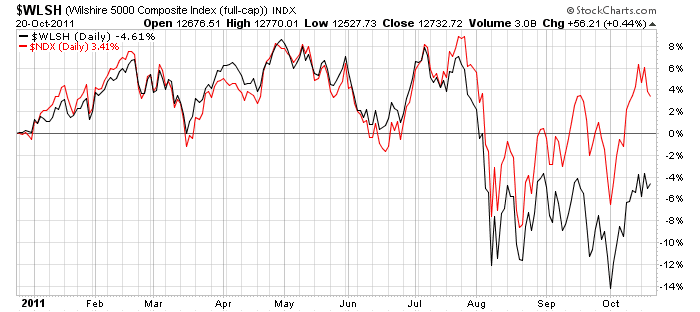
Az amerikai piacokon a legszélesebb érdemi képet nyújtó Wilshire 5000, amely jelenleg mintegy 4100 részvényt tartalmaz, 2%-os hátrányban van a sajtóban sokkal gyakrabban emlegetett Dow Jones (Ipari Átlag) indexhez képest, amely mindössze 30 nagy vállalat papírjait veszi figyelembe, azt is rettenetes módszertan (sima árfolyam alapú súlyozás) mellett. Ez 3 hónap alatt nem tűnik számottevőnek, de a kevésbé szem előtt lévő részvények enyhe lemaradásáról tanúskodik.


A technológiai szektor nagyágyúival összehasonlítva még inkább szembetűnő a különbség. Az augusztusig együtt menetelő piac látványosan szétvált, és a nagy (jellemzően) tech cégek mindössze 3 hónap alatt, fokozatosan elválva 8% előnyt értek el. Ebben persze nagy szerepe van az indexben erős súllyal szereplő Apple-nek, de korántsem magyarázza meg a különbséget.


Érdekesség, hogy Európában éppen fordított a helyzet, hiszen a stabil gazdaság jelképét jelentő DAX a friss pánik megjelenése óta bő 7%-kal esett többet az öreg kontinens 600 részvényét magában foglaló indexhez képest. Itt sokkal inkább az a helyzet, hogy a nagyobb cégek, és a zászlóshajó szerepét betöltő ország megítélése alapján - szigorúan a piaci lélektan szempontjából - borúsabb képet kapnánk, mint ami a valóság. Európa egyelőre még nem kapott olyan nagy pofont, mint azt érezni véljük az arcunkon.


Ha megvizsgáljuk, hogy a nagy piaci turbulenciák közepette hány olyan részvény van, amely képes volt új éves maximumot elérni, vagy éves minimumára süllyedt, akkor azt látjuk, hogy a nagy esések kezdete óta szaporodnak a mélypontokra esett papírok, és a tendencia még akkor sem ért véget, amikor az S&P 500 megállt a zuhanásban, oldalazott, sőt több hétig emelkedett.


Szintén fontos szélességre utaló mutató az ún. Bullish Percent Index. A metodológia kifejtésére itt nincs elég hely, de elég annyit tudni róluk, hogy nem az időt, hanem valós árfolyam elmozdulást jelentő, árszinteket figyelő grafikon alapján megmondja, hogy az adott index komponensei közül hány százalék mutat pozitív jeleket.Itt is éles elválás van a legnagyobb cégek, és a teljes piac között. A kifejezetten nagy piaci értékű vállalatokat tömörítő S&P 100 70%-a (éppen 70 részvény) mozog a bika térfelén, amíg az összes NYSE részvény közül csupán 43%. A különbség olyannyira éles, és annyira friss (az elmúlt két hétben keletkezett) hogy nem lehet figyelmen kívül hagyni. A valós helyzet sokkal rosszabb képet mutat, mint a szűkebb index esetén, és ez az ellentmondás nem tartható fent sokáig.


Szembetűnő, hogy a friss differencia a technológián belül is megfigyelhető. A Nasdaq 100 esetén 58% (pontosan 58 részvény), míg a teljes Nasdaq piacán csak 38% van olyan árszinten, amely pozitív jelet mutatna a közeljövőre nézve. Ez utóbbi statisztika egyben rávilágít arra, hogy a koncentráltabb technológia dúsított indexeknél nem lehet a kevés számú kivételre fogni a relatív jó teljesítményt, hiszen az olyan részvények, mint az Apple is csak egy az ötvennyolcból. A széles piac belső romlásának arcfelvarrását és sminkjét a teljes kapitalizáció értelmében vett elit rétegen elkészítették. Összeesküvés elméleteket felesleges keresni, egyszerűen a nagy intézmények a bizonytalanságban itt remélnek kisebb-nagyobb menedéket.


Összességében azt lehet mondani, hogy az elmúlt közel három hónap viharai utáni megnyugvásban a piaci szereplők kulcsponthoz érkeztek. Az is látszik ugyanakkor, hogy a teljes piac, a valós értéket mutató, sok papírt tartalmazó, és kapitalizáció vagy közkézhányad érték súlyozású indexek érzékelhetően gyengébbek. Másképp megfogalmazva: ha csak felületesen figyeljük a tőzsdei híreket, akkor a benyomásunk jobb lehet a valós helyzetnél. Ha az elkövetkezendő 2-3 hétben, de legkésőbb év végéig nem következik be relatív javulás a szélesebb körű indexekben, az nem jó jel technikai szempontból (hiszen fundamentális oldalról van félelem bőven).

Ha ezt az írást hasznosnak találtad, akkor szintén érdemes elolvasni a Figyelőben megjelent cikkemet (előfizetők érhetik el a teljes változatot, illetve a hetilap mostani számában teljes terjedelemben olvasható) a hasonló piaci mutatókhoz tartozó McClellan indikátorról, vagy a szerda reggeli beszélgetést (MP3, néhány percet tarthat a beszélgetés) a témakörről a Millás Reggeli adásában, melynek felvétele innen tölthető le.

Tuesday, August 23, 2011

Alulértékelt részvények globális kitettséggel

Az elmúlt hetekben széles körű zuhanás bontakozott ki a részvénypiacokon, amit kisebb felpattanások is kísértek.

Miért történt a mostani esés?

Az amerikai és európai adósságok már jó ideje egyre inkább nyomasztották a befektetőket. A veszélyességén túl egy államcsőd, vagy az elkerülésért folytatott erőfeszítések akár a kiadások visszafogásán, akár az adók emelése miatt újabb recessziót okozhatnak. Tehát a helyzet kihatással van az adott ország, régió reálgazdaságára is. Augusztus elején elszakadt a cérna és az ezzel kapcsolatos félelmek miatt esés bontakozott ki. Az árfolyamok zuhanása miatt sokan megijedtek és eladtak, amellett, hogy a stop-loss-ok is aktiválódtak. Mindez tovább nyomta lefelé az árfolyamokat. A befektetők egy idő után mindent adtak, amit a képernyőn láttak, és szinte kivétel nélkül minden zuhant. Csak egy példa: az S&P 500 index komponenseinek majdnem 80%-a (egészen pontosan 399 részvény) van az utolsó 50 nap sávjának alsó harmadában, és kevesebb, mint 10% van a sáv felső részén.

A vállalatok jelentős része eközben rekord profitokat gyártott, felülmúlva a válság előtti szinteket is. Emiatt az alacsony árfolyam, nagy nyereség kombináció nagyon rég nem látott alacsony értékeltségi szinteket okozott jó pár ágazatban és részvénynél. Az óvatosság persze részben indokolt, hiszen ha tényleg recesszió jön, az alaposan visszavetheti a nyereségeket, és a befektetők ezt árazzák be az árfolyamokba. Azonban a potenciális profit csökkenés nem egyformán sújtja az egyes cégeket, és főként azokat érinti, akik a fejlett piacokon értékesítenek. Ezért érdemes megkeresni a túlzottan lenyomott árfolyamú cégeket, amelyek globális szinten értékesítenek, így egy európai, vagy amerikai visszaesés hatásait az ázsiai, vagy latin-amerikai kereslet növekedés ellensúlyozni tud. Még ha ezt nem is teszi meg teljes mértékben, egy igazi világvállalat valószínűleg nem fog olyan eredmény csökkenést elszenvedni, ami a mostani árfolyamokat indokolná.

Négy ilyen - jól ismert - részvényt választottam ki, és mindenhol meg is indoklom, hogy miért számítanak ezek most nagyon olcsónak.

Hewlett-Packard

A legnagyobb bevételű technológiai cég folyamatos, és növekvő árbevétel és nyereség mellett valóban nem bírta a versenyt a személyi számítógépek és mobil eszközök piacán, de ez a szegmens még így is komoly nyereséget termelt. Ám a cég vezetése a hatékonyság javítás mellett döntött, és eladja ezt a részleget. Eközben az árfolyam és nyereség alapján számított earnings yield már 20% közelében jár, ami tízszerese a kockázatmentes(nek hitt) állampapír hozamnak, ráadásul úgy, hogy az előbbi adott árfolyam mellett még nő is. A meglévő kockázat ezt a különbséget nem indokolja, és erre a befektetők is rá fognak jönni. Ha attól félünk, hogy a csökkenő amerikai kereslet mégis csökkentené a bevételeket, akkor jó ha tudjuk, hogy a forgalom kétharmada már az országhatáraikon kívülről érkezik. (klikk ide, és nézd meg a "Trends and regional performance" fejezetet")


BMW

A bajor autógyár ontja magából a sikeres modelleket, és a mennyiség növekedése ellenére a presztizse nem csökken. Ma minden huszonéves fiatal, harmincas középvezető, vagy ötvenes cégvezető az újabb és sportosabb BMW-ről álmodozik, vagy veszi meg, Mumbai-tól Fokvároson át, Rio de Janeiro-n át Los Angeles-ig. A globális jelenlét tagadhatatlan (klikk ide, és nézd a 6. oldalt). Az autók legnagyobb vevője ma már Kína, és Európa szerepe egyre csökken, noha még mindig erős. Ám még az öreg kontinens visszaesése sem inokdolja azt, hogy a cég árfolyama az idei várható nyereség alig hétszeresén forog. Egyébként ezzel a lehetőséggel Derrick állandó autóbeszállítója nincs egyedül, hiszen a Porsche (a termékpalettáját agresszívan növelő autógyártó nagyon hasonló jellemzőkkel bír, mint a BMW), vagy akár a Mercedeseket gyártó Daimler is rendkívül alacsony áron forog.


Visa

Ha van minden értelemben véve globális vállalat, akkor a Visa minden bizonnyal az (klikk ide, 53. oldal). A bankkártya kibocsátó termináljaival a világ minden pontján találkozni. A részvényei a válság előtti pillanatokban debütáltak a tőzsdén, és ma mégis másfélszeresüket érik akkori értéküknek. Az earnings yield 2010 eleje óta mégis nőtt, ráadásul az eredmények szintén folyamatosan javuló tendenciát mutattak. Jelenleg a mutató értéke 15% felett van, ami a cég stabilitását tekintve már-már az ajándék kategória.


Intel

A nagy chip gyártó idén rekord nyereséget hozott össze, amit a piac eddig rekord alacsony értékeltséggel "jutalmazott". Egy stabil, világszinten jelen lévő készpénzgyár is a sokszoros hozamát nyújtja a "biztonságos" amerikai állampapírokénak.A vállalatnak már most az eredmény több mint 50%-a Ázsiából származik (klikk ide, 31. oldal). Ez nyilván nem kis részben annak köszönhető, hogy ott vannak a PC összeszerelő üzemek, de az ottani PC kereslet is igen erős.


Figyelem!

Ezek legalább középtávú, de akár hosszú távú befektetések. A fel-felélénkülő pánikok még jócskán nyomhatják lefelé az árfolyamokat, ezért fokozatosan érdemes vásárolni, és figyelembe venni a technikai elemzés jelzéseit. A legjobb beszállási pontok a teljesség igénye nélkül az alábbi esetekben léphetnek fel:
  • Hammer japángyertya alakzat. Ez lényegében olyan (jellemzően eső napok után kialakuló) napot jelent, amikor a nyitás után komoly esés bontakozott ki, amelyből a nap folyamán vételi hullám született és sikerült jóval a nyitó árfolyam felett zárni.
  • Támasz közelsége. Jó, ha az árfolyam olyan szint környékén van, ahonnan az utóbbi időben többször visszapattant az árfolyam.
  • Új több hónapos csúcs elérése. Az árfolyam már emelkedik egy ideje, és legalább 2 hónapja nem látott szintet üt meg.
  • Akkumulációs nap, néhány nappal későbbi megerősítéssel. A nyitás után szinte egész nap a vevők uralták a piacot, és a zárás jóval magasabbra került a nyitásnál, illetve a forgalom is a szokásos felett volt.
Ha szeretnél hasonló befektetéseket megvalósítani, a hogyan, mikor kérdésekre választ kapni, keress meg nyugodtan a kérdéseiddel: info@bwm.hu

Sunday, July 31, 2011

Jó üzlet a Forma-1, de nem a kisbefektetőknek

A hétvégét a Hungaroringen töltöm, hiszen a Száguldó Cirkusz most tartja a futamot hazánkban. A rendezvény mérete és szervezettsége lenyűgöző, elképesztő mennyiségű ember ül a lelátókon, az állóhelyeken, és mászkál a számukra kialakított utakon, mégis olajozottan működik minden. A versenyek izgalmasak, és bár magából a Forma-1 futamból TV-n keresztül többet látunk (ha nem készülünk fel előre), de még további három széria összesen hat, a királykategóriával együtt pedig 7 küzdelmét lehet végignézni, és különösen az előszobának számító GP2 volt nagyon izgalmas, amíg a GP3 esetén Kiss Pál Tamástól láthattunk szép előzéseket. A többség ezeket nem nézi meg, még ha meg is vette a jegyet, és nem tudja miről marad le.

Az autók nagyon hangosak, ezért gyorsan lerohantam venni füldugókat, amelyből minden pár 750 Ft-ba került. Igen, a Forma-1 hatalmas üzlet, a széria tulajdonosainak, a vendéglátóknak, sokszor a szponzoroknak, és a csapatokban résztvevőknek is. A kisbefektetőknek viszont aligha. Aki itt nem rendelkezik több tízmillió dollárral, vagy nem szereti a hétvégéit azzal tölteni, hogy sült krumplit árul sörtől düledező lengyeleknek (minden tisztelet a Kubica rajongóknak akik idén is ezerszámra látogattak el Magyarországra), és ordibáló németeknek, az itt nem rúg labdába.

Nem a büféből szerzi a bevételeit a Williams csapat, amelyik idén márciusban részvénykibocsátás útján szerzett tőkét. A nagy múltú cég, aki egykor Senna-t és Prost-ot segítette a világbajnoki címre, mostanában inkább vergődik. Utoljára 1997-ben nyertek VB-t, azóta a nagy motorgyártó kihátrált mögülük, és a középmezőnyben, független csapatként próbálnak meg a víz felett maradni. Eredmények nélkül lemorzsolódik a szurkolói bázis, ami előbb-utóbb a bevétel csökkenéséhez vezet, mind a szponzori pénzek elmaradásán, mind a merchandising (itt: pólók, sapkák és egyéb termékek árusítása) vásárlások megcsappanásán keresztül. Ebből próbál kitörni a Williams a kisbefektetők bevonásával, akik sok esetben megegyeznek a szurkolókkal.


A kibocsátás után az árfolyamok esni kezdtek. Egy világos csökkenő trend alakult ki, és két hónap alatt a részvény elvesztette kibocsátáskori értékének a harmadát. Azóta oldalazás, kisebb ereszkedés figyelhető meg, de a részvénytulajdonosok fogyóban lévő türelme miatt az árfolyam egyre inkább flörtöl a 16 EUR környékén található támasszal. A helyzeten sokat ront az alacsony likviditás, alig vannak kötések a piacon.

A cég értéke csupán 170 millió EUR, amivel Nyugat-Európai méretekben csak a kis kapitalizációs papírok közé tudnak bekerülni. A cég bevétele tavaly a szezonban 85 millió EUR volt, és a nyereség 4,5 m EUR környékén alakult. A piac tehát még mindig igen magasan értékeli a vállalatot, miközben a számok alapján komoly növekedési kilátásokról nem beszélhetünk. Az élen álló csapatok a Williams költségvetésének négy-ötszöröséből gazdálkodhatnak. Ebből ők ki tudják fizetni a dobogós helyezéshez szükséges százmilliós nagyságrendű technikai fejlesztést, vagy a 25 m EUR környékén lévő, legjobb versenyzőknek járó csúcs fizetéseket. Az igazán nagy szponzorok és gyárak ehhez már saját csapatot alapítanak, ahol semmi szükségük kisbefektetőkre. Magasan a legtöbb marketing jellegű pénz az energia ital gyártó Red Bull-tól jön, amely egy zárt vállalat.


Beszédes az is, hogy a Williams részvénykibocsátása nem csupán a tőkeemelésről szólt. A csapat alapítója, és vezetője, az egyébként nagyon szimpatikus Frank Williams ugyan a fő tulajdonos maradt, de részesedését csökkentette, míg két fő társa eladta részvényeinek nagy részét a publikum felé, igen magas áron. Ha valóban bíztak volna a csapat felemelkedésében, bizonyára szívesen tartották volna részesedésüket. Márciusban, a szezon elején azonban kiszálltak, és a tavaly még 6. helyet elért csapat mára 9. helyen van csupán. Nincs jelentősége, de nem jó ómen az sem, hogy az egyik versenyzőjük, a venezuelai Pastor Maldonado a nem éppen kapitalista elkötelezettségű Hugo Chavez nyílt támogatója.


Hiába van közel 600 millió rendszeres nézője a Forma-1-nek, akik ebből nagy nyereségre tesznek szert, nagyon vigyáznak arra, hogy ez így is maradjon. A legnagyobb sport csapatok is ritkán érik el azt a méretet, ami miatt már egy szűk befektetői csoport ne lenne képes - ha van értelme - finanszírozni annak felfuttatását. Amíg az Apple 400 milliárd dollár környékén lévő értéket képvisel, és a kisbefektetőknek termeli a pénzt, addig még a világ legnagyobb értékű sport vállalkozása, a világszerte 300 millió aktív szurkolóval rendelkező Manchester United sem volt képes a tőzsdén maradni (itt akár még enyhe mértékben jól is járhattak a kisbefektetők), akkor hogyan lenne erre képes értelmes módon bármelyik Forma-1 csapat, ha a 600 millió szurkoló jó néhány csapat között oszlik meg?

Az általános tanácsom az, hogy a nagyon kivételes esetektől eltekintve tartsuk távol magunkat a sport csapatokba történő befektetésektől, főleg ha ez nyílt piacon kereskedett részvényeken keresztül történik meg. Inkább szurkolj! Én is ezt teszem, így véget ér a cikk, mert hamarosan kezdődik a futam!

---

Ha továbbra is szeretnéd email-en megkapni a hasonló cikkeket, és egy 7 részes minitréninget is örömmel látnál a postafiókodban jó tanácsokkal, akkor iratkozz fel a Magas Hozamcélú Befektetések Magazinra itt: www.bwm.hu

Sunday, October 31, 2010

Adóváltozások hatásai + újdonságok

Néhány hírről és változtatásról, díjmentesen elérhető anyagról lesz szó ebben a bejegyzésben.

Elsőként elemzem a nemrégiben elfogadott, vagy elfogadás előtt álló adóváltoztatások hatásait, amelyek a tőkejövedelmek adózását érintik. A kormány gazdaságpolitikája nem tartozik szorosan a befektetési témakörhöz, ezért erről hamarosan bővebben írok itt.
  • Az egyik legfontosabb fejlemény, hogy a tőkejövedelmek adója is az egykulcsos rendszer alá kerül majd. Így az árfolyamnyereség és a kamat nyereségéből is 16%-ot von le a bank vagy befektetési szolgáltató, illetve kell nekünk bevallani és befizetni. Ennek technikája, az érintett területek, és a nettósítás lehetősége nem változik. Összességében ez 4%-os javulást jelent a korábbi 20%-os kulcshoz képest.
  • Az osztalék adóra is a 16%-os kulcs vonatkozik majd. Ez a nem tőzsdei cégből jövedelmet felvevő tulajdonosok számára a korábbiakhoz képest előnyt jelent, ugyanakkor az EU-n belüli tőzsdei részvények osztaléka így 6%-kal magasabb lesz. Mivel az osztalék ritkán jelenti a tőzsdei jövedelmek jelentős részét, így összességében az egykulcsos rendszer a befektetők többsége számára több előnyt, mint hátrányt hoz.
  • A NYESZ esetén az igénybe vehető kedvezmény maximális összege nem változik, de az aránya a jövedelemadóhoz képest igen. Az idénre még érvényes 30% helyett 20%-kal csökkenthető a NYESZ-re befizetett összeg után a személyi jövedelemadó, de továbbra is - a nyugdíjkorhatár közelségétől függően - 100 000 illetve 130 000 Ft vehető igénybe. Ez lényegében azt jelenti, hogy az optimális megtakarításhoz valamivel magasabb összeget érdemes elhelyezni, ez havi 13 889, illetve 18056 Ft-ot jelent. Évi 650 000 Ft, illetve 500 000 Ft feletti összeget is el lehet helyezni a NYESZ-en, de itt már nincs semmilyen előny a TBSZ-hez képest.
  • A TBSZ-ben nincs lényeges változás. Az új 16%-os adókulcs, tehát a 4%-os csökkenés miatt, a TBSZ 10%-os, illetve 0%-os adókulcsának az előnye enyhén csökken, de még így is jókora, ezért érdemes ezt is választani, akár akkor is, ha csak némi valószínűsége van a 3 teljes naptári év időtartamú, de variálható befektetésnek.
Mindezekről részletesen, példákkal illusztrálva írok az Adómentes Hozam oldalon, PDF formátumú leírásban. Ügyfeleink részére szívesen segítünk adózási szempontból is ideális konstrukció összeállításában, elérhetőségeink itt találhatóak.

---

Szeretnél olyan befektetéseket, amelyek minden évben abszolút hozamra törekednek és a részvénypiaci, illetve a kockázatmentes pénzpiaci vagy betéti hozamok feletti eredményeket céloznak meg? Szeretnél hasonló megközelítéssel rendelkező befektetésekkel rendelkezni, mint Soros vagy Paulson, és más Hedge Fund guruk? Nincs időd, tapasztalatod ahhoz, hogy egyedül vidd végbe? Szolgáltatásunkat éppen ezért találtuk ki. Itt az ideje, hogy befektetéseidet kiegészítsd ezekkel a befektetési alapokkal is.

A világ fő részvénypiacai az elmúlt 10 évben több mint 15%-ot veszítettek értékükből. Ugyanezen időszak alatt az abszolút hozamra törekvő Hedge Fund-ok 83%-kal növelték ügyfeleik tőkéjét. Ha valaki az utóbbiba fektetett, akkor ma 2,17-szerese a tőkéje azzal szemben, mintha a részvénypiacon lett volna jelen. Senki sem tudja pontosan mit hoz a jövő, de úgy tűnik van értelme hasonló eszközökkel kiegészíteni a befektetéseidet. Mi ebben tudunk segíteni.

Hogyan? Erről itt találsz bővebb információt.

---

Ha szeretnél olvasni a Hedge Fund-ok világáról, és megtudni, hogy mit és miért csinálnak a tőzsdebálnák, olvasd a HedgeFund.hu oldalt. Csatlakozz hozzánk a Facebook-on, és kövess minket a Twitter-en! A Facebook-on azért is érdemes ezt megtenned, mert most egy játék keretében egy több mint 10 órás előadás sorozatot tartalmazó DVD-t nyerhetsz.

---

A Befektetési Filozófia kockázatkedvelőknek című könyv (ISBN 978-963-06-7552-9) mostantól bárki számára elérhető digitális verzióban, PDF formátumban.

---

Nemrég bővítettük a híres és sikeres Technikai Elemzők listáját, hozzájuk fűzött megjegyzésekkel. A cikk itt tölthető le, PDF formátumban. Egyéb befektetési cikkek, szakirodalom ajánlók elérhetőek itt.

---

Aktuális Tumblr bejegyzések, Tweetek az elmúlt időszakból:
  • "A Martin Sheen által alakított szakszervezeti főnököt ott a tulajdon fia verte át." - Csak annyi kérdésem...
  • Photo: Az S&P 500 szinte tökéletesen lemásolta aug-okt során, amit jan-márc-ban csinált.
  • "Az alap jelenleg 1,400 milliárd dollárt kezel, ami nagyobb mint India gazdasága, azonban a befektetések..."
  • Továbbra is inkább az olaj kereslet fogja vissza a kínálatot, mint fordítva:
  • Photo: Ma beszélgettem valakivel, aki kifejezetten a nyersanyagok hosszútávú emelkedésére alapoz,...
  • Mandelbrot RIP... Don't forget what he did on studying inefficencies of financial markets.
  • Cloud részvények gyorsjelentés időpontjai: VMW Okt. 18. (azaz ma zárás után, a reakció a lényeg, a későbbiek...
  • Photo: Az milyen, hogy leírom : “drawdown-nal”, a Firefox aláhúzza pirossal és felajánlja helyette, hogy...
  • Photoset: A kínai kamatemelésre fogják a tegnapi esést (illetve a mait is Ázsiában), de egyértelmű, hogy...
  • Egy egész jó fundás cikk a legnagyobb kapitalizációjú cloud részvényről a VMware-ről. A szerző szerint is...
  • Az tegnapi gyorsjelentésére érkezett reakció jelzi, hogy nagyon erős növekedési adatok vannak...
  • Photo: A csütörtöki after-hours esés ellenére az mégis nagy emelkedést produkált pénteken. A napon...
  • Az OTP terjeszkedési ötlete Vietnámba és Afrikába szvsz csak egy blöff. Az OTP globális méretekben nézve egy...
  • Photo: Látványosan gyenge a Nikkei idén (is), még a fejlett piacokhoz képest is. Viszont az is látszik pl. a...
  • Photo: Újabb jó, de buborékgyanús cég: Netflix. Könnyen érthető üzleti modell, ráadásul szépen növekedik is....
  • Nagyon jó írás Paul Tudor Jones-tól, az egyik legjobb hedge fund vezértől (PDF formátumban): a yuan...
  • Hamarosan jön a British Petrol gyorsjelentés, és több nagy energiacég ma hozta ki Q3-ra vonatkozó adatait. A...
  • What You Know: Yet again, Jonah Lehrer has written another interesting article, You Know More Than You Know, that ...
Tumblr témakörök: kereskedés, befektetés, közgazdaság, egyéb pénzügyi.

(A Tumblr és főleg a Twitter a gyakoribb, de kevésbé részletes és minőségi véleményközlésre, esetleg hír-, link-, videó-, képmegosztásra jó. Annak is megvan az előnye, hogy bizonyos tartalmakat ezeken keresztül tesz közzé az ember, erről bővebben itt. Mivel ezeken nemcsak szakmai, hanem bármilyen egyéb tartalom is van, sport, személyes, társadalmi, stb., ezért ezekre csak a befektetési terület iránti érdeklődés miatt nem érdemes feliratkozni, az érdekeseket néha kiteszem ide is.)

Thursday, October 07, 2010

Itt a felhőszakadás? - Zuhantak a Cloud részvények

Alig kevesebb, mint egy hónapja írtam a Cloud részvények kapcsán kialakulni látszó buborékról. Ez az időszak igen izgalmasnak bizonyult, hiszen nem telt el nap, hogy vagy egy érdekes hír, vagy egy feltűnő árfolyammozgás ne történt volna. A legfontosabb mégis a tegnapi nap, azaz október 6. lett. Több részvény is jóval a cikk megjelenése idején lévő árfolyamának kb. 10%-át elveszítette, és ezt jellemzően egyetlen nap alatt, tegnap szenvedte el.

A Cloud részvények közé lényegében azok a vállalatok papírjai tartoznak, amelyek kommunikációs szinten felszállnak arra a hullámra, amelyik az adatok és alkalmazását távoli szervereken működtetését propagálja. Ez egy előremutató, már ma is széles körben alkalmazott megoldás, és az ezzel akár érintőlegesen foglalkozó cégek szép sikereket könyvelhettek el az elmúlt években. A probléma az, hogy erre a részvénypiac is rájött, és a már sokszor tapasztalt folyamatok keretében igencsak túlértékelte a pénzügyi lehetőségeket. Legalábbis ennek igen nagy a valószínűsége, lásd az idézett bejegyzést, amiben erről részletesen írtam.

Az elmúlt bő három hétben a Cloud részvények volatilitása többségében továbbra is magas volt, a korreláció közöttük erős, és a lelkesedés az eseményeket inkább a pozitív oldalon értékelte. Előfordult, hogy ennek minden alapja megvolt, a Netazza-t az IBM vásárolja meg 27 dollárért. Az ilyen lehetőségekre a korábbi cikkben a 3Par esetével is felhívtam a figyelmet.


A Netsuite esetén már az is elegendő volt, hogy a cég vezérigazgatója a CNBC-n egy kérdésre válaszolva mellékesen megjegyezze, hogy örömmel veszik a felvásárlási ajánlatokat. Hogy van-e érdeklődő vevő, illetve az milyen árat hajlandó kifizetni, arról nem esett szó. A chart-on a hosszú fehér gyertya a kérdéses nap, azóta nem történt semmi, és a tegnapi vérfürdővel az árfolyam már alacsonyabb szinten is van, mint az interjú napjának zárása.


A Red Hat esetén éves szintű 20%-os árfolyamemelkedés is elegendő volt az új csúcshoz és az eufóriához, noha az értékelési szinte reális fenntartásához ennél sokkal nagyobb növekedésre lenne szükség. Tegnap az esés itt is letörölte a hír utáni optimizmus eredményeit.


Szót kell még ejteni az Isilon-ról, ahol az a hír dobta meg az árfolyamot pár nappal ezelőtt, hogy a cég vezetősége ugyanazt a tanácsadót fogadta fel, aki a 3Par esetén vezényelte le a vállalat eladását. Semmilyen hír nem jött arról, hogy ez jelent-e konkrét érdeklődést, és ha igen, milyen értékeltség mellett. Sőt felmerül a kérdés, hogy ha valóban van érdeklődés a cégre egy nagyobb technológiai mamuttól, akkor valóban szükség van-e tanácsadóra, aki deklaráltan vevők felkutatásával foglalkozik. A válasz lehet, hogy igen, de egyelőre ezt nem látjuk. A részvény viszonylag erős maradt, és realtíve könnyedén vészelte át az elmúlt napokat.


A tegnapi nap rekord közeli forgalmakat és szinte soha nem látott eladói nyomást hozott majdnem mindegyik Felhős cég piacán. A már felvásárolt Netazza kivételével mindegyik cég árfolyam 1% feletti szinten esett, de több mint 85%-uk 3,8%, és több mint 57%-uk 7% feletti mértékben zuhant. Volt, amelyiknél az esés mértéke majdnem elérte a 14%-ot a nap végén is. Persze többször előfordult már az emelkedő trend során ezek a részvények ennyit korrigáltak, de soha nem egy nap alatt (illetve pár esetben kisebb csúszások miatt kb. egy hét alatt sem), és soha ilyen intenzitással.

A két legnagyobb cég a VMware és a Salesforce.com is nagyot esett.


Ám éppen a Salesforce árfolyamalakulása mutatja azt, hogy még ezek után sem biztos, hogy trendfordulót indukáló esemény történt tegnap. Ahogy korábban írtam, kommunikációs és így pszichológiai szempontból is ez a cég a csoport zászlóshajója, így a többségre egyértelmű jelzésekkel bír, hogy miként vélekedik a piac erről a részvényről. Márpedig a napon belüli kép egyértelműen mutatja, hogy a folyamatos és masszív eladásokat kora délutántól fogva felváltották a vásárlások, és manapság már kevesebb értelme van a forgalmat figyelni, de itt azért van élénkülés. Látszok, hogy sokan a csúcshoz képest több mint 15%-kal alacsonyabb árfolyamot kifejezetten gyűjtögetésre használták fel, ezért nemcsak technikai folyamatokról volt szó az utolsó három órában (sem).


Továbbra is azon a véleményen vagyok, hogy a Salesforce sorsának alakulása dönti el, hogy mi lesz a többi részvénnyel, a napi bontású grafikonon látszik is, hogy ott kezdett el a napokban először elszakadni a cérna. Viszont a nap végén éppen ez a papír mutatta, hogy van még bátorság a vevőkben. Azt is hozzá kell tenni, hogy a részvények többségénél a trend szigorúan véve még nem ért véget. Ennek ellenére minden eddiginél valószínűbb, hogy megindult a trendforduló, és ha nem is ezt hozza a közeljövő (hamarosan jönnek a gyorsjelentés számok, amelyeknél megint a reakció a fontos, nem maga az adat), akkor is az optimisták most olyan sokkot éltek meg, amely miatt sokkal óvatosabbak lesznek majd a jövőben. A kulcs pedig a Salesforce árfolyamában van, amely a második legnagyobb cég a csoportból és a legintenzívebb felhős kommunikációval rendelkezik, amelynek egyenes folyománya a leginkább elrugaszkodott értékeltségi szint.

---

Ha szeretnél olvasni a Hedge Fund-ok világáról, csatlakozz hozzánk a Facebook-on, és kövess minket a Twitter-en!

---

Aktuális Tumblr bejegyzések, Tweetek az elmúlt időszakból:
  • Photo: Amióta a rally áprilisban véget ért, és a fejlett piaci részvényindexek többsége a mai napig alatta...
  • Started to use Linkedin, you can contact me here:
  • Nézegetem a small cap relatív erőt. Középtávon, sőt hosszú távon is, a válság óta nem létezik. Az elmúlt két...
  • "…tartós strukturális, kiadásoldali költségvetési kiigazítással…" - Ezek az évtized legfontosabb szavai a...
  • Befektetési Filozófia Kockázatkedvelőknek (könyv, PDF):
  • Photo: A piac néha olyankor adja a legnagyobb meglepetést, amikor a legkevésbé számítasz rá. Durván...
  • Photo: Végre egy kifejezetten jó jel a külker mérlegben. Eddig azért nem lehettünk igazán lelkesek, mert az...
(A Tumblr és főleg a Twitter a gyakoribb, de kevésbé részletes és minőségi véleményközlésre, esetleg hír-, link-, videó-, képmegosztásra jó. Annak is megvan az előnye, hogy bizonyos tartalmakat ezeken keresztül tesz közzé az ember, erről bővebben itt. Mivel ezeken nemcsak szakmai, hanem bármilyen egyéb tartalom is van, sport, személyes, társadalmi, stb., ezért ezekre csak a befektetési terület iránti érdeklődés miatt nem érdemes feliratkozni, az érdekeseket néha kiteszem ide is.)

Tuesday, April 13, 2010

Nemzetközi technikai elemzés konferencia Budapesten

Többször említettem már a honlapunkon, és itt a blog-ban is, hogy szomszédunknál egy gyorsan fejlődő technikai elemző közösség van, amely az elmúlt években a nemzetközi szövetségnél teljes jogú státuszt kapott, így közel kétszáz tagjuk részéve vált a világ minden táján a pénzügyi piacokat pszichológiai szempontból is vizsgáló több mint tízezer elemzőnek és professzionális befektetők körének. A Román Szövetség, az AATROM eddig két jól sikerült konferenciát is tartott, az egyiken nekem is volt lehetőségem előadást tartani (lásd erről a hírt itt a Rendezvények rész alatt). Ezek komolyságát jelzi, hogy nemcsak hazai, hanem nemzetközi előadók is voltak, például a Dow Jones európai vezető elemzője is. Az sem mellékes, hogy a román gazdasági TV is beszámolt az eseményekről (lásd itt a Money TV résznél) teljes TV stábbal, tehát nemcsak egy "megszokott" szakmai fórumról volt szó. Nem csoda, hogy a közösség lelkesedése tovább nőtt és idén már a teljes régióra gondolva, éppen Budapesten tartanak majd egy konferenciát.

Bár ez elsősorban a pénzügyi piacokkal, technikai elemzéssel hivatásszerűen foglalkozó szakemberek konferenciája, de bárkinek, aki ezt a területet már ismeri közepes szinten elméletben, és a gyakorlatban is használta, nagy hasznára válhat. Különösen az előadók sora impozáns. Többen is jönnek a még mindig az egyik legfontosabb pénzügyi metropoliszból, Londonból, elsősorban idősebb, több évtizedes tapasztalattal rendelkező közgazdászok, Hedge Fund vezetők, alapkezelők, elemzési vezetők. Köztük Robin Griffiths, akit a 2007-es nemzetközi konferenciáról közölt fényképek között külön ki is emeltem (az eseményről írt beszámoló: PDF) . Franciaország is képviselteti magát egy hölgy személyében, aki az egyik legsikeresebb független technikai elemző intézet egyik vezetője. A Román Szövetség részéről előadást tart Dan Valcu, a közösség egyik lelke és Sorin Keszeg, aki az egyik román energiaszolgáltató befektetési kapcsolattartójaként is felismeri és alkalmazza ennek az elemzési területnek az előnyeit. Mindkettőjükkel tudtam külön is beszélni annak idején és lelkesedésük mellett lenyűgöző volt szakmai tudásuk is.

Természetesen mi magyarok sem maradhatunk ki az előadók sorából. Ajánlásomra egy olyan ember került ide, aki talán a legrégebbi motoros az automatikus rendszerek fejlesztésében hazánkban, és kristálytiszta képpel, világlátással rendelkezik a módszere bizonyított működőképességéről. Nekem külföldi tartózkodásom miatt nem lesz lehetőségem ott lenni, amit nagyon bánok. Az a tény, hogy itthon lesz egy ilyen jellegű konferencia, ráadásul ilyen előadókkal, talán érthető módon lelkessé tesz.

Hogy objektív oldalról megvizsgálva kinek érdemes részt vennie, az nyilván megfontolás tárgyát képezi. Főként azoknak érdemes jelentkezni, akik jól tudnak angolul és a szakmai részt is értik, emellett a technikai elemzés alapjait már kívülről fújják, és van több éves gyakorlati tapasztalatuk is, illetve esetleg ezen a területen is dolgoznak. Továbbá az ilyen eseményektől nem azt várják, hogy kulcsrakész és bombabiztos pénztermelő módszereket kapnak, hanem annyit, hogy a fejükben lévő tudás árnyaltabb és kiterjedtebb legyen, de persze az ötletek inspirációja sem egy utolsó szempont. A konferencia leírása itt található, Dan Valcu és csapata pedig örömmel válaszol a kérdésekre. Remélem mind a nemzetközi előadók a hazai közönségre, mind Budapest és vendégszeretete az ide látogatókra emlékezetes, hasznos, és örömteli benyomást fog tenni, és hazánk egyre inkább felkerül majd a nemzetközi pénzügyi piacok, és befektetői közösségek térképére.