Showing posts with label technical analysis. Show all posts

Thursday, October 20, 2011

Szélesség

A tőzsdei elemzők, hírmagyarázók, befektetők gyakran csak a fő indexeket nézik, és abból vonnak le következtetéseket a teljes piacra vonatkozóan. A leggyakrabban nézett mutatók azonban nem fedik le a teljes részvénypiacot, így arról nem is mindig adnak hű képet. Ahogy az utóbbi napokban végignézünk a piacokon, azt látjuk, hogy ennek most van jelentősége.

Az amerikai piacokon a legszélesebb érdemi képet nyújtó Wilshire 5000, amely jelenleg mintegy 4100 részvényt tartalmaz, 2%-os hátrányban van a sajtóban sokkal gyakrabban emlegetett Dow Jones (Ipari Átlag) indexhez képest, amely mindössze 30 nagy vállalat papírjait veszi figyelembe, azt is rettenetes módszertan (sima árfolyam alapú súlyozás) mellett. Ez 3 hónap alatt nem tűnik számottevőnek, de a kevésbé szem előtt lévő részvények enyhe lemaradásáról tanúskodik.


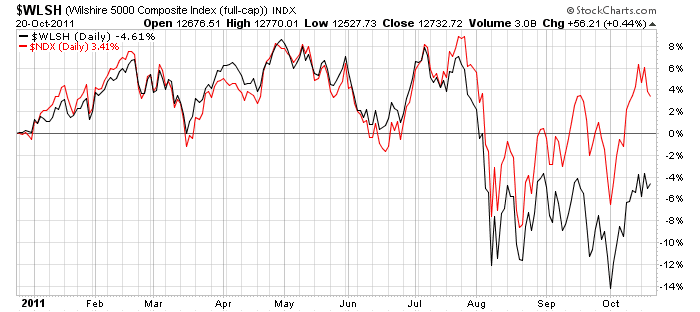
A technológiai szektor nagyágyúival összehasonlítva még inkább szembetűnő a különbség. Az augusztusig együtt menetelő piac látványosan szétvált, és a nagy (jellemzően) tech cégek mindössze 3 hónap alatt, fokozatosan elválva 8% előnyt értek el. Ebben persze nagy szerepe van az indexben erős súllyal szereplő Apple-nek, de korántsem magyarázza meg a különbséget.


Érdekesség, hogy Európában éppen fordított a helyzet, hiszen a stabil gazdaság jelképét jelentő DAX a friss pánik megjelenése óta bő 7%-kal esett többet az öreg kontinens 600 részvényét magában foglaló indexhez képest. Itt sokkal inkább az a helyzet, hogy a nagyobb cégek, és a zászlóshajó szerepét betöltő ország megítélése alapján - szigorúan a piaci lélektan szempontjából - borúsabb képet kapnánk, mint ami a valóság. Európa egyelőre még nem kapott olyan nagy pofont, mint azt érezni véljük az arcunkon.


Ha megvizsgáljuk, hogy a nagy piaci turbulenciák közepette hány olyan részvény van, amely képes volt új éves maximumot elérni, vagy éves minimumára süllyedt, akkor azt látjuk, hogy a nagy esések kezdete óta szaporodnak a mélypontokra esett papírok, és a tendencia még akkor sem ért véget, amikor az S&P 500 megállt a zuhanásban, oldalazott, sőt több hétig emelkedett.


Szintén fontos szélességre utaló mutató az ún. Bullish Percent Index. A metodológia kifejtésére itt nincs elég hely, de elég annyit tudni róluk, hogy nem az időt, hanem valós árfolyam elmozdulást jelentő, árszinteket figyelő grafikon alapján megmondja, hogy az adott index komponensei közül hány százalék mutat pozitív jeleket.Itt is éles elválás van a legnagyobb cégek, és a teljes piac között. A kifejezetten nagy piaci értékű vállalatokat tömörítő S&P 100 70%-a (éppen 70 részvény) mozog a bika térfelén, amíg az összes NYSE részvény közül csupán 43%. A különbség olyannyira éles, és annyira friss (az elmúlt két hétben keletkezett) hogy nem lehet figyelmen kívül hagyni. A valós helyzet sokkal rosszabb képet mutat, mint a szűkebb index esetén, és ez az ellentmondás nem tartható fent sokáig.


Szembetűnő, hogy a friss differencia a technológián belül is megfigyelhető. A Nasdaq 100 esetén 58% (pontosan 58 részvény), míg a teljes Nasdaq piacán csak 38% van olyan árszinten, amely pozitív jelet mutatna a közeljövőre nézve. Ez utóbbi statisztika egyben rávilágít arra, hogy a koncentráltabb technológia dúsított indexeknél nem lehet a kevés számú kivételre fogni a relatív jó teljesítményt, hiszen az olyan részvények, mint az Apple is csak egy az ötvennyolcból. A széles piac belső romlásának arcfelvarrását és sminkjét a teljes kapitalizáció értelmében vett elit rétegen elkészítették. Összeesküvés elméleteket felesleges keresni, egyszerűen a nagy intézmények a bizonytalanságban itt remélnek kisebb-nagyobb menedéket.


Összességében azt lehet mondani, hogy az elmúlt közel három hónap viharai utáni megnyugvásban a piaci szereplők kulcsponthoz érkeztek. Az is látszik ugyanakkor, hogy a teljes piac, a valós értéket mutató, sok papírt tartalmazó, és kapitalizáció vagy közkézhányad érték súlyozású indexek érzékelhetően gyengébbek. Másképp megfogalmazva: ha csak felületesen figyeljük a tőzsdei híreket, akkor a benyomásunk jobb lehet a valós helyzetnél. Ha az elkövetkezendő 2-3 hétben, de legkésőbb év végéig nem következik be relatív javulás a szélesebb körű indexekben, az nem jó jel technikai szempontból (hiszen fundamentális oldalról van félelem bőven).

Ha ezt az írást hasznosnak találtad, akkor szintén érdemes elolvasni a Figyelőben megjelent cikkemet (előfizetők érhetik el a teljes változatot, illetve a hetilap mostani számában teljes terjedelemben olvasható) a hasonló piaci mutatókhoz tartozó McClellan indikátorról, vagy a szerda reggeli beszélgetést (MP3, néhány percet tarthat a beszélgetés) a témakörről a Millás Reggeli adásában, melynek felvétele innen tölthető le.

Sunday, October 31, 2010

Adóváltozások hatásai + újdonságok

Néhány hírről és változtatásról, díjmentesen elérhető anyagról lesz szó ebben a bejegyzésben.

Elsőként elemzem a nemrégiben elfogadott, vagy elfogadás előtt álló adóváltoztatások hatásait, amelyek a tőkejövedelmek adózását érintik. A kormány gazdaságpolitikája nem tartozik szorosan a befektetési témakörhöz, ezért erről hamarosan bővebben írok itt.
  • Az egyik legfontosabb fejlemény, hogy a tőkejövedelmek adója is az egykulcsos rendszer alá kerül majd. Így az árfolyamnyereség és a kamat nyereségéből is 16%-ot von le a bank vagy befektetési szolgáltató, illetve kell nekünk bevallani és befizetni. Ennek technikája, az érintett területek, és a nettósítás lehetősége nem változik. Összességében ez 4%-os javulást jelent a korábbi 20%-os kulcshoz képest.
  • Az osztalék adóra is a 16%-os kulcs vonatkozik majd. Ez a nem tőzsdei cégből jövedelmet felvevő tulajdonosok számára a korábbiakhoz képest előnyt jelent, ugyanakkor az EU-n belüli tőzsdei részvények osztaléka így 6%-kal magasabb lesz. Mivel az osztalék ritkán jelenti a tőzsdei jövedelmek jelentős részét, így összességében az egykulcsos rendszer a befektetők többsége számára több előnyt, mint hátrányt hoz.
  • A NYESZ esetén az igénybe vehető kedvezmény maximális összege nem változik, de az aránya a jövedelemadóhoz képest igen. Az idénre még érvényes 30% helyett 20%-kal csökkenthető a NYESZ-re befizetett összeg után a személyi jövedelemadó, de továbbra is - a nyugdíjkorhatár közelségétől függően - 100 000 illetve 130 000 Ft vehető igénybe. Ez lényegében azt jelenti, hogy az optimális megtakarításhoz valamivel magasabb összeget érdemes elhelyezni, ez havi 13 889, illetve 18056 Ft-ot jelent. Évi 650 000 Ft, illetve 500 000 Ft feletti összeget is el lehet helyezni a NYESZ-en, de itt már nincs semmilyen előny a TBSZ-hez képest.
  • A TBSZ-ben nincs lényeges változás. Az új 16%-os adókulcs, tehát a 4%-os csökkenés miatt, a TBSZ 10%-os, illetve 0%-os adókulcsának az előnye enyhén csökken, de még így is jókora, ezért érdemes ezt is választani, akár akkor is, ha csak némi valószínűsége van a 3 teljes naptári év időtartamú, de variálható befektetésnek.
Mindezekről részletesen, példákkal illusztrálva írok az Adómentes Hozam oldalon, PDF formátumú leírásban. Ügyfeleink részére szívesen segítünk adózási szempontból is ideális konstrukció összeállításában, elérhetőségeink itt találhatóak.

---

Szeretnél olyan befektetéseket, amelyek minden évben abszolút hozamra törekednek és a részvénypiaci, illetve a kockázatmentes pénzpiaci vagy betéti hozamok feletti eredményeket céloznak meg? Szeretnél hasonló megközelítéssel rendelkező befektetésekkel rendelkezni, mint Soros vagy Paulson, és más Hedge Fund guruk? Nincs időd, tapasztalatod ahhoz, hogy egyedül vidd végbe? Szolgáltatásunkat éppen ezért találtuk ki. Itt az ideje, hogy befektetéseidet kiegészítsd ezekkel a befektetési alapokkal is.

A világ fő részvénypiacai az elmúlt 10 évben több mint 15%-ot veszítettek értékükből. Ugyanezen időszak alatt az abszolút hozamra törekvő Hedge Fund-ok 83%-kal növelték ügyfeleik tőkéjét. Ha valaki az utóbbiba fektetett, akkor ma 2,17-szerese a tőkéje azzal szemben, mintha a részvénypiacon lett volna jelen. Senki sem tudja pontosan mit hoz a jövő, de úgy tűnik van értelme hasonló eszközökkel kiegészíteni a befektetéseidet. Mi ebben tudunk segíteni.

Hogyan? Erről itt találsz bővebb információt.

---

Ha szeretnél olvasni a Hedge Fund-ok világáról, és megtudni, hogy mit és miért csinálnak a tőzsdebálnák, olvasd a HedgeFund.hu oldalt. Csatlakozz hozzánk a Facebook-on, és kövess minket a Twitter-en! A Facebook-on azért is érdemes ezt megtenned, mert most egy játék keretében egy több mint 10 órás előadás sorozatot tartalmazó DVD-t nyerhetsz.

---

A Befektetési Filozófia kockázatkedvelőknek című könyv (ISBN 978-963-06-7552-9) mostantól bárki számára elérhető digitális verzióban, PDF formátumban.

---

Nemrég bővítettük a híres és sikeres Technikai Elemzők listáját, hozzájuk fűzött megjegyzésekkel. A cikk itt tölthető le, PDF formátumban. Egyéb befektetési cikkek, szakirodalom ajánlók elérhetőek itt.

---

Aktuális Tumblr bejegyzések, Tweetek az elmúlt időszakból:
  • "A Martin Sheen által alakított szakszervezeti főnököt ott a tulajdon fia verte át." - Csak annyi kérdésem...
  • Photo: Az S&P 500 szinte tökéletesen lemásolta aug-okt során, amit jan-márc-ban csinált.
  • "Az alap jelenleg 1,400 milliárd dollárt kezel, ami nagyobb mint India gazdasága, azonban a befektetések..."
  • Továbbra is inkább az olaj kereslet fogja vissza a kínálatot, mint fordítva:
  • Photo: Ma beszélgettem valakivel, aki kifejezetten a nyersanyagok hosszútávú emelkedésére alapoz,...
  • Mandelbrot RIP... Don't forget what he did on studying inefficencies of financial markets.
  • Cloud részvények gyorsjelentés időpontjai: VMW Okt. 18. (azaz ma zárás után, a reakció a lényeg, a későbbiek...
  • Photo: Az milyen, hogy leírom : “drawdown-nal”, a Firefox aláhúzza pirossal és felajánlja helyette, hogy...
  • Photoset: A kínai kamatemelésre fogják a tegnapi esést (illetve a mait is Ázsiában), de egyértelmű, hogy...
  • Egy egész jó fundás cikk a legnagyobb kapitalizációjú cloud részvényről a VMware-ről. A szerző szerint is...
  • Az tegnapi gyorsjelentésére érkezett reakció jelzi, hogy nagyon erős növekedési adatok vannak...
  • Photo: A csütörtöki after-hours esés ellenére az mégis nagy emelkedést produkált pénteken. A napon...
  • Az OTP terjeszkedési ötlete Vietnámba és Afrikába szvsz csak egy blöff. Az OTP globális méretekben nézve egy...
  • Photo: Látványosan gyenge a Nikkei idén (is), még a fejlett piacokhoz képest is. Viszont az is látszik pl. a...
  • Photo: Újabb jó, de buborékgyanús cég: Netflix. Könnyen érthető üzleti modell, ráadásul szépen növekedik is....
  • Nagyon jó írás Paul Tudor Jones-tól, az egyik legjobb hedge fund vezértől (PDF formátumban): a yuan...
  • Hamarosan jön a British Petrol gyorsjelentés, és több nagy energiacég ma hozta ki Q3-ra vonatkozó adatait. A...
  • What You Know: Yet again, Jonah Lehrer has written another interesting article, You Know More Than You Know, that ...
Tumblr témakörök: kereskedés, befektetés, közgazdaság, egyéb pénzügyi.

(A Tumblr és főleg a Twitter a gyakoribb, de kevésbé részletes és minőségi véleményközlésre, esetleg hír-, link-, videó-, képmegosztásra jó. Annak is megvan az előnye, hogy bizonyos tartalmakat ezeken keresztül tesz közzé az ember, erről bővebben itt. Mivel ezeken nemcsak szakmai, hanem bármilyen egyéb tartalom is van, sport, személyes, társadalmi, stb., ezért ezekre csak a befektetési terület iránti érdeklődés miatt nem érdemes feliratkozni, az érdekeseket néha kiteszem ide is.)

Tuesday, April 13, 2010

Nemzetközi technikai elemzés konferencia Budapesten

Többször említettem már a honlapunkon, és itt a blog-ban is, hogy szomszédunknál egy gyorsan fejlődő technikai elemző közösség van, amely az elmúlt években a nemzetközi szövetségnél teljes jogú státuszt kapott, így közel kétszáz tagjuk részéve vált a világ minden táján a pénzügyi piacokat pszichológiai szempontból is vizsgáló több mint tízezer elemzőnek és professzionális befektetők körének. A Román Szövetség, az AATROM eddig két jól sikerült konferenciát is tartott, az egyiken nekem is volt lehetőségem előadást tartani (lásd erről a hírt itt a Rendezvények rész alatt). Ezek komolyságát jelzi, hogy nemcsak hazai, hanem nemzetközi előadók is voltak, például a Dow Jones európai vezető elemzője is. Az sem mellékes, hogy a román gazdasági TV is beszámolt az eseményekről (lásd itt a Money TV résznél) teljes TV stábbal, tehát nemcsak egy "megszokott" szakmai fórumról volt szó. Nem csoda, hogy a közösség lelkesedése tovább nőtt és idén már a teljes régióra gondolva, éppen Budapesten tartanak majd egy konferenciát.

Bár ez elsősorban a pénzügyi piacokkal, technikai elemzéssel hivatásszerűen foglalkozó szakemberek konferenciája, de bárkinek, aki ezt a területet már ismeri közepes szinten elméletben, és a gyakorlatban is használta, nagy hasznára válhat. Különösen az előadók sora impozáns. Többen is jönnek a még mindig az egyik legfontosabb pénzügyi metropoliszból, Londonból, elsősorban idősebb, több évtizedes tapasztalattal rendelkező közgazdászok, Hedge Fund vezetők, alapkezelők, elemzési vezetők. Köztük Robin Griffiths, akit a 2007-es nemzetközi konferenciáról közölt fényképek között külön ki is emeltem (az eseményről írt beszámoló: PDF) . Franciaország is képviselteti magát egy hölgy személyében, aki az egyik legsikeresebb független technikai elemző intézet egyik vezetője. A Román Szövetség részéről előadást tart Dan Valcu, a közösség egyik lelke és Sorin Keszeg, aki az egyik román energiaszolgáltató befektetési kapcsolattartójaként is felismeri és alkalmazza ennek az elemzési területnek az előnyeit. Mindkettőjükkel tudtam külön is beszélni annak idején és lelkesedésük mellett lenyűgöző volt szakmai tudásuk is.

Természetesen mi magyarok sem maradhatunk ki az előadók sorából. Ajánlásomra egy olyan ember került ide, aki talán a legrégebbi motoros az automatikus rendszerek fejlesztésében hazánkban, és kristálytiszta képpel, világlátással rendelkezik a módszere bizonyított működőképességéről. Nekem külföldi tartózkodásom miatt nem lesz lehetőségem ott lenni, amit nagyon bánok. Az a tény, hogy itthon lesz egy ilyen jellegű konferencia, ráadásul ilyen előadókkal, talán érthető módon lelkessé tesz.

Hogy objektív oldalról megvizsgálva kinek érdemes részt vennie, az nyilván megfontolás tárgyát képezi. Főként azoknak érdemes jelentkezni, akik jól tudnak angolul és a szakmai részt is értik, emellett a technikai elemzés alapjait már kívülről fújják, és van több éves gyakorlati tapasztalatuk is, illetve esetleg ezen a területen is dolgoznak. Továbbá az ilyen eseményektől nem azt várják, hogy kulcsrakész és bombabiztos pénztermelő módszereket kapnak, hanem annyit, hogy a fejükben lévő tudás árnyaltabb és kiterjedtebb legyen, de persze az ötletek inspirációja sem egy utolsó szempont. A konferencia leírása itt található, Dan Valcu és csapata pedig örömmel válaszol a kérdésekre. Remélem mind a nemzetközi előadók a hazai közönségre, mind Budapest és vendégszeretete az ide látogatókra emlékezetes, hasznos, és örömteli benyomást fog tenni, és hazánk egyre inkább felkerül majd a nemzetközi pénzügyi piacok, és befektetői közösségek térképére.

Wednesday, April 01, 2009

Technikai Elemzés Konferencia - Romániában, nemzetközi előadókkal

Tavaly voltam a Román Technikai Elemző Szövetség első nemzetközi konferenciáján. A román szövetséget nagy lelkesedéssel és sikerrel szervező Dan Valcu most is hívott, de sajnos más elfoglaltságom miatt nem tudok részt venni. Két ok miatt úgy gondolom, hogy a Blog olvasóit érdekelheti az idei konferencia, legyen szó egyéni befektetőről, vagy befektetési területen dolgozóról.

Egyrészt a program nagyon erős, és több komoly név is jelen lesz, előadást fog tartani. Például Robin Griffith, aki az HSBC vezető technikai elemzője volt és az utóbbi időben Hedge Fund-okban kamatoztatta tudását, vagy Claude Mattern a BNP Paribas-tól - őket láttam beszélni tavalyelőtt az Egyiptoban rendezett nagy nemzetközi konferencián.

A másik ok, ami miatt ezt most kiteszem: sok rendszeres olvasónk van a konferencia helyszínéhez, Medgyeshez (Medias) közel, például Segesvár, Marosvásárhely, Kolozsvár, Nagyszeben, Brassó, Csíkszereda, sőt még a viszonylag kicsi Székelykeresztúr is. Őket érdekelhetik az előadások, illetve a hasonló szakmai érdeklődésűek társasága.
Akik pedig nem a közelben laknak, azok éppen az említett városok miatt (is) nemcsak egy várhatóan jó konferencia élményével, hanem szép tájak és épületek látványával gazdagodhatnak. Bevallom, hogy azelőtt még sosem jártam Erdélyben, ami nagy hiba volt, de a hiányosságokat pótolni kezdtem, és biztos nem utoljára jártam ott. Ráadásul mindenki remek vendéglátó és nagyon segítőkész, például Marosvásárhelyen a Vártemplomot bemutató idős bácsi, vagy az a medgyessi rendőr, akit a szálloda keresés miatt szólítottunk meg az éjszaka közepén, és aki - mivel közös nyelvet nem találtunk - vállalta, hogy beszállva az autónkba megmutatja a szűk utcákon átvezető, bonyolult és kb. 4 km-es utat, hogy azt majd gyalog tegye meg visszafelé, csak azért, hogy mi ne bolyongjunk fáradtan (végül kézjelek segítségével megtaláltuk az utat). Nem is beszélve a konferencia szervezéséről, tavaly volt részem két kiváló vacsorában, az egyik egy gyönyörű völgyben, ökörsütéssel és "lovagi tornával" :)

(képek a tavalyi konferenciáról)

(05.04. update: a konferencia helyszíne, valószínűleg a nagy érdeklődés miatt Segesvárra került át, ami kb. félórára van a fent említett helyszínről, részletek a román szövetség fent linkelt honlapján)

Monday, November 17, 2008

Őrült Napok


Az elmúlt hetek szinte mindenki idegeit próbára tették, akinek bármi köze is van a tőzsdéhez.
Soha nem látott felfokozott hangulat uralkodik mindenhol, és ami érdekes az az, hogy ez sehogyan sem látszik elmúlni. Lélektani oldalról vizsgálva mi történik?

Kétfajta félelem van ma a piacon.
Az egyik a "még-több-veszteség" félelem. Emiatt a többség nem mer venni, vagy gyakrabban ad el még meglévő részvényeiből.
A másik pedig a "lemaradok-az-emelkedésről" félelem. Erre vezethető vissza, hogy néha hirtelen erővel, sokszázalékos emelkedések fordulnak elő, mert amikor optimizmus uralkodik a piacon, sokan úgy gondolják, hogy az alulértékelt vagy annak tűnő papírokból "most vagy soha" alapon kell vásárolni.

Mindkettő klasszikus piaci pszichológiai folyamat, ugyanakkor nagyon ritka, hogy a kettő egyszerre egymás mellett éljen, és ilyen hihetetlen gyakorisággal adja át egymásnak a stafétabotot. De vajon meddig marad ez az őrült, lassan a mániás depresszióra, vagy bipoláris zavarra emlékeztető állapot? Meddig fog a piac úgy viselkedni, mint a Mr. Jones című film főszereplője, akit Richard Gere játszott?


Érdemes megnézni, hogy a legszélesebb körben figyelt amerikai index esetén is az ATR, amely leegyszerűsítve 1 napos, vagy 1-1 nap szélső pontjai közötti sáv nagyságának átlagát mutatja, hogyan viselkedik. Az utóbbi hetekben nemcsak nagyon magas lett, de egy jó ideje ott is tartózkodik, nem adván igazi jelét a megnyugvásnak. Bár a Meggyőzően Kockázatos Alap csak fél éve indult, de a piac állapota itt is tükröződik: a legrosszabb két nap október 7.-én és 9.-én volt, a legjobb két nap pedig rá majdnem pontosan egy hónapra, november 6.-án és 13.-án.

Nem lehet folyamatosan ilyen felfokozott hangulatban lenni, előbb vagy utóbb a legkisebb ellenállás irányában úgy kell rendeződnie a piacnak, hogy legalábbis ne a folyamatos magas volatilitás legyen a jellemző. Megnyugvás, és kevesebb izgalmat hozó napok következhetnek hamarosan. Ez lehet óvatos reménykedéssel táplált fokozatos emelkedés, vagy csendes belenyugvással szürkített oldalazás vagy lassú süllyedés. A következő pár hónapban valószínűbb, hogy inkább az utóbbi lesz az igaz, de addig is az optimizmust táplálandó, nézzük meg a Mr. Jones zárójeleneteit:

http://www.youtube.com/watch?v=KJec-mh4WJw

Tuesday, August 19, 2008

Befektetői Viselkedés

Egy érdekes cikk jelent meg a Portfolión (valószínűleg csak néhány napig lesz elérhető). Az alapkezelői döntéshozatal pszichológiájáról van benne szó. Néhány idézet:

"A pénzügyi viselkedéstan az a kutatási terület, amely a pszichológia segítségével próbálja a tőkepiac anomáliáit megmagyarázni."

"a piac mozgásai az egyes befektetők viselkedésére vezethető vissza, ami potenciális lehetőséget hordoz magában."

"nem feltétlenül kell kitalálnunk a piac jövőbeli irányát, elég ha csak a piac többi szereplőjét követjük."

A pénzügyi viselkedéstan és a technikai elemzés nem ugyanaz, de a kapcsolódási pontok száma magas és igencsak erősek. A cikk által idézett szakértők feltalálták a spanyolviaszt. Ezeket az alapelveket, nagyon sokan alkalmazzák, mi is, nagyon régóta, Japánban már lassan 400 éve.

Friday, December 14, 2007

A helyes megfejtés...

Az alábbi bejegyzésben feltett kérdésre a helyes válasz: a grafikon a JDS Uniphase (JDSU) részvény árfolyamát mutatja 1990-től a mai napig. A helyes megfejtésre nem kellett sokat várni, Attilának gratulálok. Az adatokkal kiegészített (gyertya) grafikon:


Bár a példát gyakran el szoktam mondani előadásokon, most azért tettem ki, mert egy stratégia tesztelés közben megnéztem, hogy mely részvényekben fordultak elő 500 dollár feletti kötések. Nos, a JDSU egy közel 12 hónapos időszak alatt ebben az élen járt, 11 kötést csinált 1999 december és 2000 novembere között, amikor az árfolyam a fundamentumoktól elképesztő módon elrugaszkodva 500 dollár feletti tartományban volt. Ma a részvény árfolyama 14 dollár környékén van, ahol a lufi kipukkanása előtt 1996-ban, azaz 11 évvel ezelőtt járt. Bárki, aki 1996 és 2005 között vásárolt ebből a részvényből, szinte biztosan veszteségben van, akár 98% felettiben is, ha a létező legrosszabbkur időzített és 2000 márciusában 1200 dollár felett vásárolt.

Ez a papír élő és igencsak látványos példája annak, hogy a részvénypiacon, de ez szinte valamennyi pénzügyi piacra igaz: az időzítésnek hatalmas szerepe van. Megnéztem, hogy az aktuális stratégia mit csinált a felhők feletti, 500 dollárt meghaladó tartományban. Csupán attól, hogy a piaci pszichológiai állapota alapján időzítő be és kiszállási megbízások kerültek be, képesek voltunk nyereséget csinálni, miközben a részvény a befektetők ideigein kívül semmire sem ment, visszaesett ugyanoda, ahonnan az időszak kezdetén indult (és utána még sokkal lejjebb a szakadékba, bele...).


Az ilyesmit sem adják ingyen, a stratégia nagy ingadozásokat és oldalazó periódusokat mutatott szinte mindvégig, és a nyereség egy részét kénytelen volt "visszaadni", de még így is magabiztosan bizonyítja: aki nem veszi figyelembe az időzítést és csak üldögél részvényben mind lehetőségekről lemond, mind sokkal nagyobb kockázatnak teszi magát.

Tuesday, September 11, 2007

9/11 - Már 6 éve

Hogy miért, arról a tavaly ugyanekkor született bejegyzésben részletesen írtam, feleslegesen ismételném magam. (Az Index összeállítása nem hibátlan, de elég jó a WTC összeomlásáról - a lényeg hogy nem szabad feltétel nélkül hinnünk az összeesküvés elméleteknek, de a hivatalos magyarázatnak sem, mert egyértelmű magyarázat a mai napig sincs).

Ha félretesszük érzelmeinket és világpolitikai véleményünket pár percre, akkor elmondhatjuk, hogy ami a tőzsdézők számára a legnagyobb tanulsága a 6 évvel ezelőtti terrortámadásoknak, hogy bármi, még a legextrémebb események is megtörténhetnek a tőzsdéken.

Tegyük a szívünket a kezünkre: 2001 szeptemberéig bármelyikünknek eszébe jutott, hogy egyik pillanatról a másikra 4 teljes munkanapig zárva tartanak az Egyesült Államok részvénypiacai? Nekem biztosan nem, legalábbis nem minden előjel nélkül. Itt a stop-ok nem sokat értek.

Eszünkbe juthatott utána, hogy egy ilyen sokkot nem hogy három hét alatt kihever a részvényárfolyamok többsége, de már október közepére a szeptember 10.-i árfolyamok fölő repíti a kurzusokat? Ráadásul mindez a terrortámadás által kiváltott események, egészen pontosan az Afganisztán elleni offenzíva következményeképpen. Itt nemcsak a fundamentális elemzés, hanem a technikai elemzés eszköztárának nagy része sem ért sokat.

Azt vajon sejthettük-e előre, hogy az olaj árfolyama a fokozódó nemzetközi hangulatban (hmm...ezt a kifejezést mintha már hallottam volna valahol :) ), a közel-keleti háború szélén, nemhogy nem emelkedett, hanem értékének mintegy 30%-át veszíti el az év végéig? (amit a következő években sokszorosan visszavett). Én biztosan nem, és mást sem ismerek, aki ezt előre látta volna.

A tőzsdén, és általában a pénzügyi piacokon alapszabály, hogy BÁRMI MEGTÖRTÉNHET. Ócska amerikai szófordulattal élve: expect the unexpected (számíts arra is, amire nem lehet számítani). A 2001. 9. 11. követő eseményekhez hasonló kivételes árfolyammozgásokra, és ugrásokra sokféleképpen fel lehet készülni. Használni kell stop megbízásokat. Több, egymástól minél inkább független piacon, szektorban kell pozíciót felvenni. Egy-egy pozíción nem szabad egy előre meghatározott mennyiségnél többet kockáztatni. Stb.

Ezek enyhíthetik az események okozta károkat, ha ellenünk megy az árfolyam, de teljes mértékben nem tudják kioltani azok hatását. Ezért a lényeg: ha a tőzsdén, vagy tőzsdén kívüli pénzügyi piacon befektetsz, soha nem lehetsz teljes biztonságban. Még ezzel a tudattal is bőven megéri jelen lenni, de akkor is el kell dönteni, hogy ezzel anyagilag és lelkileg együtt tudsz-e élni. Ha nem, akkor ott a rövidtávú állampapír.

Monday, September 10, 2007

Hogy is van ez a százalékokkal?

Kaptam egy jó kérdést a Minden évben eltalálni a legjobbat bejegyzésemre:

"..a kizártnak tűnő 20% helyett már 3-5%-os esély előny hihetetlenül jó lehetőségeket jelent.."
A kérdésem az, hogy itt a százalékos esélyek milyen eseményre vonatkoznak?"

El kell, hogy ismerjem, nem kellő magyarázattal láttam el a lényegi mondanivalót, ezért egy kis kiegészítés. A 3-5% esély előny egészen pontosan azt jelenti, hogy az 50%-hoz kell hozzáadnunk, és minden pozíciós esetén ekkora előnyünk van a véletlenhez képest. A múltkori - szigorúan elméleti és egyszerűsített példában ez azt jelenti, hogy ha minden körben felteszünk 1000 dollárt, akkor 53-55% esélyünk van arra, hogy ezt a pénzt megduplázzuk. Ha 50% lenne az esélyünk, akkor hosszútávon lehetetlen lenne megmondani, hogy nyerünk vagy veszítünk. Az 53-55% esély egyúttal azt is jelenti, hogy a vesztésre minden egyes körben 45-47% az esélyünk, tehát ez egy olyan pénzfeldobásos játék is lehetne, ahol ha írás jön ki, elvesztjük a tétet, de ha fej, akkor annak akár 1,2-szeresét is megnyerhetjük, és ez már nagyon jól hangzik. (már most jelzem, hogy erről hamarosan még lesz szó, de most még nem árulom el, hogy milyen összefüggésben).

---

Ha nem is függ szorosan össze a fentiekkel, de érdemes elolvasni a trendkövetőkről írt könyv egyik ajánlójának véleményét a műről (persze magát a könyvet is). Bill Miller napjaink egy legsikeresebb fundamentális alapon döntő portfolió kezelője, az alábbiakat mondta:

"If you want to beat the market, you have to do something different from what everyone else is doing, and you have to be right. In this fascinating and instructive book, Michael Covel tells how a group of novice traders used a system that generated trades that were both different and right, and which made them a lot of money.(...)"

"Ha meg akarod verni a piacot (magasabb hozamot akarsz mint az átlag), tőlük eltérő dolgot kell tenned, és igazad kell hogy legyen. Ebben a magával ragadó és tanulságos könyvben, Michael Covel (a könyv szerzője) egy csoport spekuláns történetét meséli el, akik az átlagtól eltérő és igaznak bizonyult döntéseket hoztak, ami rengeteg pénzt hozott nekik. (...)"

Nos, bárki bármit állít, ez egyértelmű dícséret a technikai elemzés egyik részét következetesen alkalmazók felé, a fundamentális elemzők egyik legnagyobb ikonjától.

Wednesday, August 29, 2007

A pánik mindig kétszer csenget

Eme lehengerlően tréfásnak szánt bejegyzés cím abból a célból született, hogy rávilágítson arra a megfigyelésre, hogy a piacon megjelenő félelem és pánik szinte soha nem jár időben egyedül. Miután egy kisebb-nagyobb sokk anyagilag és a média szponzorálásával lelkileg is megrázta a piaci szereplők túlnyomó többségét, sokak lelkében ott marad a félelem, és remegő kezükkel sokkal könnyebben nyúlnak a SELL gomb felé, mint normál esetben, amikor kék az ég, és csiripelnek a madarak.

Ezt a grafikonon úgy érhetjük tetten, hogy az első pánik (ami hosszú fekete/piros gyertyát vagy alsó árnyékkal rendelkező gyertyát takar) után közel azonos szinten viszonylag rövid időn belül, egy hasonlóan széles érzelmeket felvonultató gyertya következik. Az alábbi S&P 500 részvényindexet mutató chart-on is látszik, hogy az első pánik után még nem nyugodtak meg, tavaly nyár elején, és idén február-márciusban sem. Most az látszik, hogy az első alkalom után (július vége) után volt egy második pánik, de mivel ez jóval lejjebb volt, ezért a félelmek nem enyhültek, hanem nőttek, így jó esély van egy harmadikra is, ez ezen a héten már erősödik is (utolsó gyertya).


Nincs semmi garancia arra, hogy csak kétszer történik ez meg, mert a második után is ott van a nyomott, bizonytalan hangulat a piacon, de az egy nagyon ritka, és a három vagy több sem túl gyakori. Ez utóbbi esetben már el kell gondolkozni a trendfordulón.

Hasonló pszichológiai okok miatt jön létre a double bottom formáció is, eső trendek végét valószínűsítve. Hozzáteszem: a fentiek közül egyik sem dupla mélypont, mert nincs előtte csökkenő trend.

---

Ajánlom figyelmetekbe a Kockáztatni Jó! című cikkemet. Itt érhető el bejelentkezés után, ha már regisztrálva vagytok az oldalunkon. Ha nem, akkor itt tudtok regisztrálni.

Plusz érdemes résztvenni az előadásainkon, az első - ha belekalkulálom a lemondásokat, akkor is - teltház közeli (sújtson le rám a kénköves ménkű ha ezt marketing fogásból mondom). A többire pár napig még biztosan van hely (ezt viszont tényleg).

Thursday, June 28, 2007

MOL és a piaci pszichológia

A MOL esete szinte tankönyvi példáját adja annak, hogy miért nem elegendő a fundamentumokat, az adott cég gazdasági hátterét megvizsgálni, és miért fontos figyelni azt is, hogy mi történik a cég részvényeinek a piacán, mit csinálnak a befektetők, és milyen pszichológiai állapotban van a piac.

Az árfolyam kilövése előtti napokban az elemzők az alábbi célárakat határozták meg:

Raiffeisen: 23 300 Ft
Concorde: 23 400 Ft
CA-IB: 23 500 Ft

Nézzük mi történt a részvény piacán. Június 21.-ig egész hónapos oldalazás volt jellemző az árfolyamra és 24 000 Ft környékén járt a papír, de itt már számos jel mutatott arra, hogy hamarosan komolyabb elmozdulás történik. Ez másnap már meg is történt, az árfolyam rég nem látott lendülettel és forgalommal tört ki, jelezve hogy valami komoly dolog történik a háttérben és gyorsuló ütemben folytatódik a közép és hosszú távú trend. Három kereskedési nap kellett hozzá, hogy 25%-ot emelkedjen a részvény 30 000 Ft-ig, azóta már a gazdasági, sőt a politikai sajtóban is boncolgatott okok miatt. Aki semmi mást nem csinált, csak a chart-ot figyelte (és itthon kereskedik), az gyorsan reagálva, ennek a nyereségnek legkevesebb a felét hozni tudta. Aki csak a fundamentális elemzéseket, az valószínűleg már korábban, de legkésőbb az emelkedés elején eladott.


(Grafikon: Tőzsdefórum)

Mindez azt jelentené, hogy az elemzők derékhadát jelentő fundamentális elemzők hülyék lennének? Szó sincs róla.
Ők a rendelkezésükre álló információkból a lehető legtobbet hozzák ki. Ismerek jónéhányat, keményen dolgoznak, és nagyon sokat tudnak. Egyszerűen csak arról van szó, hogy az általuk alkalmazott módszer bizonyos típusú információkat képtelen nemhogy feldolgozni és értékelni, hanem figyelembe és észrevenni sem.

Ezért figyelni kell az árfolyamgrafikonokat (is), kompromisszumok nélkül.

Persze mondhatnánk azt, hogy ez utólagos okoskodás az olajpapír esetén. Azt, hogy ez én részemről nem így van, nem tudom bizonyítani, viszont felhívnám a figyelmet, hogy a MOL-ban, kizárólag az árfolyamadatok alapján megtalált potenciálról Rácz Balázs kollégám mit nyilatkozott a Napi Gazdaságnak.
---

Más:

Kérlek, hogy szavazzatok a HVG Golden Blog szavazásán ránk az üzleti kategórián belül, ha érdemesnek találjátok arra, hogy a Bridge Wealth Management Blog legyen az év üzleti blog-ja. Köszönöm.

Wednesday, June 06, 2007

A "hirtelen" a divat

Ma már mindenre lehet gyorsan reagálni a pénzügyi piacokon, úgy látszik ez már divat is lett. Pl. itt a DAX, amelyik meglepően egyenletesen, már-már monoton módon tud emelkedni mostanában, majd technikai szempontból a legváratlanabb pillanatban esik egy jókorát. Az elmúlt egy évben ez a negyedik alkalom, az ábrán az utolsó kettőt karikáztam be.


Wednesday, May 16, 2007

Gyengül a Technológia - Deja Vu

Egy 7 hónapja nem látott folyamat indult meg az amerikai részvénypiacon. Az alábbi grafikonon az S&P 500 és a Nasdaq Composite egymáshoz való relatív teljesítményét láthatjuk. Ha felfelé megy a vonal, akkor az utóbbi, ha lefelé, akkor az előbbi teljesít jobban. Mivel a Nasdaq jelentős részben a technológiai szektor cégeit tömöríti (persze a hangsúly kezd eltolódni évek óta, de ez még mindig elmodható:) ezért a Nasdaq relatív gyengesége a technológiai cégek alulteljesítését is jelzi. Ez jól látható volt tavaly április végétől júliusig, amikor a nagy esést - amely aztán átmenetinek bizonyult - hetekkel korábban jelezte ez az indikátor. Deja Vu. Most ugyanis egy fontos támasz alá esett be a mutató, vagyis tavaly október óta nem állt ilyen rosszul a Nasdaq az S&P 500-hoz képest.


Az persze bosszantó, hogy mostanában valahogy lassabban érnek meg a folyamatok a tengerentúlon. A piac már április közepén ritkán látott mértékben túlvett volt, ezt nagyjából kioldalazta, vagyis a túlvett állapot nagyjából már meg is szűnt, mégis csak most jelentek meg az első hosszabb fekete gyertyák - eső napok, de még ezek sem biztos hogy trendfordulót jeleznek. Sok türelem kell a mostani szituációhoz. (...SÓHAJ...)

---

Ma délután 17 órakor lesz előadásom a Budapesti Értéktőzsde új épületében (Andrássy út 93.), a BÉT díjmentes sorozata keretében. Akit érdekel, hívja az Infoközpontot.

Monday, March 05, 2007

Daxakadás

A címben lévő mókás szóösszetétel az én agyam szüleménye, remélem tetszik.


De komolyra fordítva: a DAX a csúcsához képest 5 kereskedési nap alatt elveszítette az értékének közel 9%-át. Semmilyen fundamentális ok, valós hír nem volt mögötte. Két fő következtetést vonhatunk le:

- A piacokat egyre inkább a pszichológia vezérli, pár nap alatt EUR vagy USD százmillilárdok tűnhetnek el vagy jelenhetnek meg a tőzsdék vagy indexek összesített kapitalizációjában. Ezért ha nem akarunk ilyen hirtelen sokkokat, alkalmaznunk kell a technikai elemzést és a hozzá kapcsolódó kockázatkezelést.

- Ha fundamentális alapon fektetünk be, akkor pedig ki kell bírnunk az ilyen sokkokat. Valamint nagyon hosszú évekre szóló türelemmel kell lennünk.

---

Szépen jönnek az ötletek a nyugdíj kérdésre, ma vagy holnap eredményt hirdetek. Legyen a "beküldési határidő" ma 16 óra.

Tuesday, February 20, 2007

Nagyobb elmozdulás

A korábbi őrült hullámvasút járat után a kínai részvények jó ideje megnyugodni látszanak. Szerintem ez csak átmeneti. Számos jel mutat arra, hogy heteken belül komoly elmozdulás történjen bennük. Erre jó példa a legismertebb kínai ETF, az FXI szimmetrikus háromszöge, amely alakzat megérett a befejezésre.


De nemcsak a kínai részvényekre igazak ezek, hanem számos amerikai technológiai papírra, például az Apple-re (AAPL) is...bár számos termékük: "Assembled in China".

---

Folytatódik a Félelem és Reszketés a Tőzsdén és a Sportban.