Tuesday, March 20, 2012

Befektetési előadások a Szent István Egyetemen

Nemrég egy korábbi kollégám keresett meg, hogy szeretne egy tőzsdei, befektetési kurzust indítani egyetemistáknak, akik vagy ezen a pályán képzelik el a jövőjüket, vagy aktív kereskedés által szeretnének rendszeres jövedelemhez jutni. Ehhez a Szent István Egyetem budapesti képzési helyével működik együtt. A program azonban nem zárt, bárki jelentkezhet, akit ennek a témaköre érdekel. Ráadásul az árakat és a fizetési feltételeket is oly módon könnyítette meg, hogy az diákoknak is elérhető lehetőséget kínál.

Én szakmai konzulensként, és az első időszak oktatójaként veszek részt a programban. Így a tananyag nagy részének kialakítása rám tartozik, amit első körben elő is adok, prezentálok, és a résztvevőkkel konzultálok is, de a későbbiekben (június után) nagy valószínűséggel elsősorban már csak felügyelem az oktatás folyamatát. Az első körre március 31.-ig lehet jelentkezni.

Joggal kérdezheted, hogy miért?

Amíg évekkel ezelőtt heti 1-2 alkalommal is tartottam előadásokat, összesen eddig több mint 2300 embernek, addig az utóbbi években ez jelentősen megfogyatkozott. Elsősorban azért, mert a munkám mellett erre nagyon kevés időm maradt. Manapság évente 1-2 egy napos, gyakran jótékonysági célú előadást tudtam tartani, természetesen az egyedi meghívások (például ez) nem tartoznak ide. A most induló Aktív Trader Program egy nagyon jó lehetőség azoknak, akik akár teljesen kezdők, akár már van némi tapasztaltuk a tőzsdei kereskedésben, de szeretnék a tudást gyakorlati oldalon is felfejleszteni, a főbb stratégiákat és azok gyakorlati alkalmazását részleteiben is elsajátítani, és szakmai felügyelet mellett begyakorolni. Azt gondolom, hogy ez egyrészt olyan színvonalú kurzus lesz, ami miatt megéri erre időt fordítani, és azt sem titkolom, hogy a későbbiekben ez nekem is új, motivált, és már kellő tudással felvértezett munkatársak megtalálására is remek platformnak kínálkozik.

Miről lesz szó a Program keretében?
  1. Befektetési alapismeretek főként azoknak, akiknek még nincsenek ismereteik a területről. Ez a modul kellő alapot ad a későbbiek elvégzéséhez.
  2. Részvénypiaci stratégiák, mert a legtöbb célpont továbbra is itt található, a globális piacokon ezerszámra lehet válogatni belőlük, így profitlehetőség mindig adódhat.
  3. Ezen belül lesz technikai elemzés, vagyis a piaci pszichológia ismerete: formációk, indikátorok, japángyertyák, minden amit az elemzők a nagy nemzetközi szövetségeknél is használnak és fejlesztenek.
  4. Szintén ezen belül olyan témakörről is szó lesz, amit nagyon kevés helyen lehet gyakorlatorientáltan elsajátítani, ez a cégek értékelése, a fundamentális elemzés területe.
  5. Terítékre kerülnek a határidős piacok is, ahol a magas tőkeáttétel lehetősége nagy nyereséget is hozhat, de a másik oldal miatt különleges kockázatkezelésre van szükség.
  6. A leginkább összetett stratégiákat az opciós piacok kínálják, ehhez fokozott felkészülés szükséges, amit a tananyag keretében biztosítunk.
  7. Végül de nem utolsósorban lesz modul, amelyik a mostanában divatos és nagy hozamokkal csábító, de csapdákkal teli bankközi devizapiacot, a Forex-et oktatja majd. Erre sajnos már nem lesz időm, így ezzel más foglalkozik majd a kurzus keretein belül.
Ami nagyon jó és egyedi a kurzus felépítésében:
  1. Rugalmas, hiszen egyik modul sem kötelező, mindenki az érdeklődése és a meglévő tudása alapján választhatja ki ezeket.
  2. Kellően motivál, hiszen a kurzusok során nem elég beülni és végighallgatni, vagy akár gyakorolni hanem számot is kell adni a tudásról (ami egyébként az Egyetem elvárása is volt).
  3. Nagyon gyakorlatias, az alapképzés utáni modulok mindegyike az idő nagy részét a valós tapasztalatok kialakítására koncentrálva tölti.
  4. Később is elkíséri a résztvevőket, folyamatosan platformot biztosítva a tapasztalatcserére, továbbtanulásra, új információk megismerésére.
  5. Rendszeres konzultációt biztosít a kurzus során, és mindig, minden kérdésre - amire csak lehet - választ ad.
  6. Mindezt egy oktatással amúgy is foglalkozó intézmény keretében átnyújtva.
Akiknek nem ajánlom a részvételt:
  1. Akik nem tudnak kellő időt, hetente 2-4 órát tanulásra és legalább ennyit gyakorlásra fordítani.
  2. Akiket nem érdekelnek a részletek, ezért magas hozamcélt később sem egyedül, hanem inkább folyamatos szakmai támogatással szeretnének elérni. Nekik érdemes ide kattintani, ahol leírom, hogy miben tudok segítséget nyújtani. 
  3. Akik nem szeretik a teljesítményt rendszeresen megkövetelő területeket, és nehezen viselik a saját döntések miatti értékingadozásukat brókercégéknél vezetett számláikon.


Wednesday, February 29, 2012

Vegyünk amerikai bankrészvényeket?

Az utóbbi hónapokban számos esetben, amikor egy-egy kollégámmal beszélgettem felmerült, hogy a fejlett világ bankrészvényei közül jó néhány a könyv szerinti érték (book value) alatti áron forog a piacon. A többség ezt vételi alkalomként értelmezte, de én sokáig kifejezetten szkeptikus voltam a kérdésben. A bankok nagy problémája ugyanis az, hogy kiugróan magas tőkeáttétel jellemzi a működésüket. Ez békeidőkben, kiegyensúlyozott gazdasági körülmények között ritkán okoz problémát, mert hitelt tényleg csak annak nyújtanak, akinek már-már nincs is szüksége rá, így a konzervatív üzletpolitika miatt elkerülik a nagy veszteségeket. Recessziós, vagy - mint most - adósságválságos időszakokban viszont rendkívül nehéz felmérni, hogy a követelések hány százaléka problémás, még akkor is, ha a befektetőket számos szabály, céltartalékképzés és egyéb tartalék próbálja védeni (és sok esetben - mint láttuk - ez sem volt elegendő). Némi egyszerűsítéssel élve egy tipikus globális bank esetén 10-15-szörös is lehet, vagyis ha az eszközök 7-10%-a az egyik pillanatról a másikra eltűnik (például egy csődhullám esetén), akkor a bank könyv szerinti értéke lenullázódik.

A jelenlegi helyzetben úgy gondoltam, hogy annyira sok a bizonytalansági tényező a bankok háza táján, kezdve az adósságait még mindig csak inkább leépítő lakossággal és a vállalati szektor jelentős részével, a nyakig eladósodott önkormányzatokkal, a nyomasztóan magas államadósságokkal, a közhangulat pénzintézetekkel szemben tapasztalt nyomásával és persze azzal, hogy a szabályozások szigorításával a profithányadok is csökkenek, hogy még az alacsony értékeltségi szintek sem elég vonzóak. Az utóbbi hetekben két ok lépett fel, ami miatt ebben egy kisebb, de érzékelhető változás van folyamatban. Az egyik a sikeres európai likviditásbővítés (itt nincs értelme belemenni a részletekbe, lényegében erről van szó). Emiatt a globális kockázatok jelentős mértékben csökkentek, persze nem véglegesen, de ha nem lesz más miatt pánik, akkor jó pár hónapig. Magukat az európai bankpapírokat, kivéve néhány nagyon hosszútávú esetleges pozíciót (pl. OTP) továbbra is kerülendőek, a régió rossz megítélése és az egyelőre itt legsúlyosabb adósságproblémák miatt. A másik ok pedig a piacon keresendő, egész pontosan a grafikonokon, ahol nagyon szép alakzatok alakultak ki.

Az egész úgy kezdődött, hogy a nagy bankok indexe két és fél hónapja komoly mértékben felülteljesíti az amúgy is gyorsan emelkedő részvénypiaci indexeket, az S&P 500-at például majdnem 10%-kal. Ezzel persze csak a korábbi alulteljesítés egy kis részét tudta ledolgozni az ágazat, de az utóbbi hetek pihenése egyelőre jót ígér. Az index és vele együtt jó pár részvény egy viszonylag szűk konszolidációt mutat be, amely már eleve viszonylag jó technikai alapú, kockázat-hozam összefüggésű lehetőséget kínál. Még jobb lesz, ha hosszú fehér gyertyák kíséretében felfelé hagyja el a sávot az árfolyam.


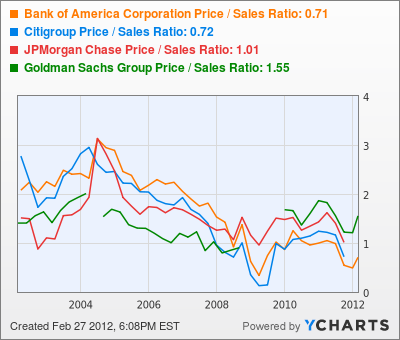
Mely részvényekre érdemes itt különösen figyelni? A szűk lista, a részvénykódokkal: BAC, C, JPM, PNC, WFC, COF, HBC. Látható, hogy igen nagy nevek vannak a listán, és érdekességük, hogy mindegyikük a könyv szerinti érték alatt van. Más szóval: ha a számok stimmelnek, minden behajtható éppen azon az áron, ahogy a mérleg alapját képező értékeléseben szerepel, és ez azonnal ezen az áron értékesíthető is lenne, akkor a teljes bankot felvásárló képzelt milliárdos kockázatmentes nyereségre tehetne szert. Helyenként nem is kicsire. A Bank of America kevesebb mint 40%-át éri, mint amennyit a - kockázatokat nem kalkulálva - érnie kellene. A Citigroup 42%-ot. A tájékozatlan nagyközönség által rettegett Goldman Sach (amely ugyan nem globális kereskedelmi bank, de nem áll messze ettől) 67%-ot. Még a Warren Buffett által tartott, a válság idején is híresen stabil Wells Fargo kapitlizációja is pár százalékkel a saját tőke alatt van. Ráadásul jól látható, hogy az értékelés a pénzügyi válság legsötétebb óráit idézi, és ugyanez a helyzet az itt kevéssé releváns, de időbeli összevetésben érdekes árbevételhez mérő mutató esetén is (második kép).


A legjobb technikai belépést talán a Bank of America kínálja, ahol a komoly emelkedés után csak minimális korrekció lépett fel (ez a piaci szereplők nagymértékű bizalmának a jele), szép konszolidációval együtt, ami még egy klasszikus zászló alakzatnál is jobbnak tűnik. Ha lesz folytatás, annak nagy valószínűséggel 7-8 kereskedési napon belül jönnie kell.

Nagyon fontos, hogy mindez a szokásosnál is nagyobb kockázatokat jelent, a fent írtak értelmében, amely tényezők még akkor is Damoklész kardjaként lebegnek a piaci szereplők feje felett, ha valamivel nyugodtabb is most a hangulat. Ezek inkább középtávú, a piac jelzéseit szigorúan nem figyelmen kívül hagyó, aktív kockázatkezelésű pozíciók, és így is csak a portfólió 5-10%-ig érdemes velük elmenni. Érdemes megnézni, hogy a sikeres Hedge Fund-ok mit tesznek, és látjuk, hogy alig-alig vásárolnak a papírokból. David Tepper, aki rekordot döntött 4 milliárdos keresetével 2009-ben, főként a bankpapírokon, most csak egy részvényt, a Citigroup-ot tartja a TOP 10-ben, de annak arányát is jelentős mértékben leépítette. Julian Robertson is csak egy bankot, a PNC-t tartja a portfóliójában, tőleg szerénynek mondható, 3%-os súly mellett. Tehát, ha ők óvatosak, akkor legyünk mi is azok, és kis mértékben, óvatosan, piaci jelzések alapján lépjünk, ami persze nem kötelező.

Mindezekről egy kicsit rövidebben beszélgettünk ma pár percet a Millás Reggeliben (klikk a Play gomra):


Hasonló hanganyagok megtalálhatóak lesznek a www.bwm.hu/podcast oldalon, és természetesen mindegyiket kiteszem a Facebook falra is.


Wednesday, February 22, 2012

Még mindig alulértékeltek? - A fél évvel ezelőtti tippek értékelése

Pontosan hat hónappal ezelőtt egy cikkben hívtam fel a figyelmet arra, hogy a nyári nagy zuhanások bizonyos részvények körében izgalmas érték alapú vételi lehetőségeket teremtettek. Elsősorban azokról a vállalatokról írtam, amelyek együtt zuhantak társaikkal, de forgalmuk és eredményességük a globális piacokhoz kötődik, így az európai és az eljövő amerikai, japán adósságválság miatti visszaesés kevésbé érinti. Ezt túlságosan beárazták a piacok, így jó belépési lehetőséget teremtettek.

Hewlett-Packard


Az informatikai óriás részvény teljesített a legrosszabbul. Sokáig csalódást keltően alakult az árfolyama, majd az utóbbi bő két hónap jól sikerült, de a fő indexet nem sikerült felülmúlnia. Így 19,51%-os nyereséget hozott fél év alatt. Érdekesség, hogy éppen most tette közzé negyedik negyedévre vonatkozó gyorsjelentését, amely javuló eredményességről, de nem a várakozásoknak megfelelő árbevételről számolt be. Emiatt ma várhatóan 1-2%-kal tovább csökken az árfolyam. Mivel a fundamentumok romlottak az elmúlt fél évben, így az értékeltség már nem annyira vonzó, de a papír még most is enyhén olcsó. 

BMW


Az autógyár sokáig lemaradó volt, majd az erős eladások meggyőzték a piacot és pár hét alatt hatalmas rallit  mutatott be a papír. A 41,65%-os nyereség több mint kétszerese az S&P 500-nak, de attól függően, hogy kinek mi az alapdevizája, érdemes figyelembe venni a devizaárfolyam különbséget. Tekintve a még mindig erős, réteg jellegű piacon történő dinamikus növekedést, és az alacsony kockázatmentesnek tekintett állampapír hozamokat az árazás még mindig attraktív, de már nem annyira mint pár hónapja. Egy hosszú távú részvényportfólió esetén a prioritási lista első harmadában foglalhat helyet.

Visa


A Visa hozta a legjobb eredményt a fél év alatt. A 46,45%-os árfolyam emelkedés a grafikonon töretlennek tűnik, a technikai kép továbbra is biztató, noha a rés valószínűleg a trend felét, vagy akár az utolsó szakaszát is jelezheti. Bár a fundamentumok töretlenül javulnak, a terjeszkedés megállíthatatlannak tűnik, a piac ezt mostanra már észrevette, és az árfolyamba beépítette. Itt az arány kifejezett csökkentése, vagy akár a pakett teljes eladása javasolt. A bankkártyáiról híres vállalat továbbra is sikeres marad, de a nagy árfolyam növekedés folytatására kicsi az esély.

Intel


A chip gyártó legenda a leginkább tipikusan globális kitettségű cég, amelyet a piac méltánytalanul zúzott le tavaly. Pedig a cég sorozatban szállítja a mindenkori rekord bevételt és nyereséget. Ennek meg is lett az eredménye, az árfolyam 40,26%-ot szárnyalt az elmúlt hat hónapban, majdnem kétszer annyit, mint a részvények többsége. Ebből ráadásul az utolsó egy hónapot pihenéssel töltötte, és várja a kitörést. Bár az árazás itt is már csak enyhén alacsony, a lendület megújulása és egy kitörés egy jó darabig még magával viheti az árfolyamot.

Természetesen egy szakmailag gondosan összeállított portfólió, de még inkább egy ajánlott sokrétű stratégia ennél komplexebb, így nem lehet olyan kijelentést tenni, hogy a négy darab fél éve ajánlott részvény átlagosan 37%-os hozamot hozott volna tőkeáttétel nélkül. Nemcsak egy elv, értékeltségi szint, vagy stratégia alapján vesz fel pozíciókat a gondos befektető, így más frontokon könnyen lehet, hogy veszteségeket szenved, viszont így a teljesítmény is kiegyensúlyozottabb. Ennek részeként továbbra is érdemes hasonló, pánikszerűen túladott, globális piacokon jelen lévő vállalatok részvényeit keresni.

Ha folyamatosan szeretnél hasonló információkat kapni, kérlek keress meg itt.

A továbbiakban ezen a blog-on, és hetente többször is hasonló tippek olvashatóak a Facebook oldalon.

Saturday, February 04, 2012

Ha a Malév le is állt, más légitársaság lehet jó befektetés

Az elmúlt napok legfontosabb híre kétségkívül a magyar légitársaság leállása volt, a sajtót bejárták a járatok törlésének, a reptereken ragadt utasoknak a képei. Nyilván néhány konkurenst kivéve itthon senki sem örül ennek a hírnek, sajnáljuk a (remélhetőleg átmenetileg) munka nélkül maradt több ezer alkalmazottat és a kárt szenvedett utasokat. Velem is történt már olyan, hogy a repülőtéren tudtam meg, hogy percekkel korábban törölték a járatomat, át tudom érezni mit érezhettek azok, akik most a Malévval utaztak volna. Ezért egy akciót is meghirdetek, amelyben a rosszul járt Malév utasok repülőjegyük árát beszámíthatják a 14 órás oktatási anyagot tartalmazó DVD csomagunk árába, vagyis ehhez akár díjmentesen is hozzájuthatnak. A részleteket itt találod.


Az, hogy miért történt ez a Malévval mindenképpen érdekes kérdés, de ne áltassuk magunkat: nincs elegendő információnk és rálátásunk arra, hogy ezt megmondjuk, így ne ítélkezzünk. A blog szempontjából sincs nagy jelentősége, hiszen a vállalat nem profit alapon, hanem állami segítséggel volt képes eddig is életben maradni, ráadásul nem forgott a tőzsdén, így az ügyfeleinknek amúgy sem lehetett célpont. Érdemes viszont körbenézni a nyílt piacon szereplő légitársaságok részvényei között, annál is inkább mert bármilyen meglepő: nagyon sikeresek is vannak köztük.

Hiába mondta azt Gordon Gekko a Tőzsdecápákban, hogy a légitársaságokkal mindig baj van az erős verseny és a szakszervezetek miatt, és hiába igaz, hogy egy széleskörű, hasonló papírokból álló részvényportfólió hosszú távon alulteljesített, van nem egy komponens, amelyik csillagászati hozamokat volt képes elérni. Ahogy a a Malév leállásával a Wizz Air, a Lufthansa, vagy a lejjebb is említett Ryanair is képes volt előnyt kovácsolni, úgy a világ minden táján vannak nyertesei a piaci torta újra felosztásának, vagy a réspiacok megtalálásának.

Sőt, nem is kell hasonló esemény, vagy új ötlet a jó légitársaság befektetéshez. Éppen az említett, Malév repülőjegy tulajdonosok által akár díjmentesen hozzáférhető DVD csomag egyik előadásán beszélgettünk arról, hogy néha a nagy Hedge Fund guru-k is ezekbe fektetnek. A példa a Delta Airlines volt (akik ott voltak, emlékezhetnek, hogy Kudlik Juli alapján kellett kitalálni melyik cégről beszélek…), a világ egyik legnagyobb légitársasága, amely nem lett jobb cég, egyszerűen csak a piac volt túl pesszimista, és így a részvény lett túl olcsó. Az árfolyam sokáig 7 és 10 dollár között mozgott, de idén kilőtt és majdnem 40%-ot emelkedett, és már középtávon is felülmúlja az index teljesítményét. A növekedés kulcsa az, hogy a gazdasági helyzet miatti árbevétel enyhe emelkedése mellett nem nőttek érdemben a fix költségek, így a profit dinamikusan bővült. Most technikai alapon ráfér egy korrekció, de középtávon van még benne tér felfelé. A válságot megelőzően a jelenlegi árfolyam dupláját is érte a papír.

A két nagy európai diszkont légitársaság, az Easyjet és a Ryanair is remek hónapokat tudhat maga mögött. Nem arról van szó, hogy mostanában feltalálták volna a spanyolviaszt. Egyszerűen csak a piac túlreagálta a forgalom visszaesése miatti veszélyeket, és a pirossal bekarikázott területen a javuló értékeltségi mutatók mellett már érdemes volt bevásárolni ezekből a részvényekből. Ez a két papír a Deltával ellentétben mostanra már kicsit olcsónak sem nevezhető, de pár hét pihenő után, kedvező piaci hangulat esetén lendületből még mehet 20-30%-ot is.


Van azonban olyan cég, amelyik még mindig képes megújítani az ágazatot, sőt nem is diszkont, hanem ultra-diszkont (ultra low-cost) légitársaságként újra pozicionálni magát. Ez a cég az Egyesült Államokból a Karibi térségbe repülő Spirit Airlines, amely a tőzsdén a nagyon is beszédes nevű SAVE kóddal szerepel. A cég alig nyolc hónapja van a „parketten”, de a kibocsátási árfolyamhoz képes 60%-kal emelkedett. Csütörtökön vitte át négy hónapja meglévő ellenállását, és abszolút csúcsra futott. Itt is várható némi korrekció, de ez valószínűleg egy izgalmas beszállási pont lehet. Ráadásul a vállalat az utolsó negyedév adatai alapján 41%-kal növelte árbevételét, miközben még hatékonyság növekedést is képes volt elérni. Tette ezt úgy, hogy a papír a felfutás után is hasonló nem előretekintő értékeltségi mutatók mellett áll, mint ami a Delta esetén látható. Persze a kisebb méret és az alacsony árak miatti nagyobb érzékenység miatt a kockázat is magasabb, de a potenciális nyereség is jóval kecsegtetőbb.


A Spirit Airlines egy másik különlegessége, hogy agresszív, olykor már-már pofátlannak is nevezhető marketinggel képes új közönséget megszólítani. Lehet, hogy ez néha nem elegáns, de ha csak a számokat nézzük, akkor nagyon megéri nekik és a befektetőiknek. Az első videóban egy alkalmi pár fekszik az ágyban. A férfi telefonál, és megnyugtatja a vonal másik végén lévő barátját, hogy az anyja nem csalja az apját, majd leteszi a telefont. Ekkor a szemmel láthatóan idősebb nő megkérdi tőle: „Ugye nem Joe volt az?”. Erre a férfi válaszol: „Dehogynem, a fiad volt az…de ne félj nem fogja megtudni.” Ezután pedig érkezik a szöveg: „Úgy gondolod ez a durva? (angolul még jobb a kétértelmű „low” kifejezés), a Spirit Légitársaság díjai még durvábbak (even lower)!”


Egy másik reklámban a cég vezérigazgatója a fej fölötti csomagtárolóból magyarázza el, hogy a kézipoggyászért kért különdíj több helyet és gyorsabb beszállást tesz lehetővé.


(Azoknak, akik követték az amerikai választási kampányt már tavaly októberben is, érdemes megnézni az egyik elhíresült elnökjelölti reklám Spirit-féle átdolgozását ide kattintva, ami tényleg nagyon vicces. Az eredeti, tényleg teljesen komolynak szánt politikai hirdetést itt lehet megnézni, ha nem tudod miről van szó, előbb ezt nézd meg).

Remélem ezekkel a videókkal sikerült pár percre elfeledtetnem a gondjait azoknak, akik rosszul jártak a Malév leállása miatt. Még egyszer: ha volt, van repülőjegyed, és érdekel a 14 órás oktatási anyagot tartalmazó DVD-csomag, akkor az előbbi árát teljes mértékben beszámítom az utóbbiba, így akár díjmentesen hozzájuthatsz a 48 900 Ft értékű videókhoz és a konzultációhoz. A részleteket itt találod:


Monday, January 02, 2012

Erő és gyengeség 2012-be lépve

Fogalmunk sem lehet, hogy mi történik majd 2012-ben. Vannak, akik megérzésből jósolnak, vannak, akik vakításból, megint mások a hírverés miatt teszik. Egyikük sem tudja mennyi lesz az árfolyam az év végén, de ez talán nem is fontos. Néha az is elég, ha megvizsgáljuk, hogy mi az ami egészségesebb, és mi az, amit jobban lesújt a betegség. Mert ha eljön a következő olimpia, akkor az elsőnek van nagyobb esélye. Ha pedig kitör az új influenzajárvány, az utóbbi van nagyobb veszélyben.

Az országok és régiók között kevés erőset találni. A feltörekvő piacok többsége szenved, még a sokáig kedvencnek számító Délkelet-Ázsia is sokat esett, és nemigen tért magához. Európa rettenetesen gyenge, különösen a Mediterrán térség és a periféria (Magyarország is ide tartozik...).  Ám a legrosszabb grafikonja mégsem ennek van, hanem két olyan birodalomnak, amely hatalmas reálgazdasági fejlődésen ment át az elmúlt években. India és Kína mélypontok közelében zárta az évet és egyelőre nem látni a trendfordulót. A másik két BRIC ország sem remekelt, Oroszország egyelőre hiába vár az energiahordozók fellendülésére (mert modernizálásra alig került sor), és a négyesből még Brazília néz ki a legkevésbé rosszul. Persze hosszútávon ezek az országok számos jó érték alapú befektetést kínálnak, ám ez egyelőre a piacon ritkán látszik.


A csoporthoz azonban a rövidítésekért majd megvesző angolszász szaksajtó egy újabb betűt rak egyre gyakrabban. Ez pedig az S, amely South Africa-t, azaz Dél-Afrikát takarja. Ez az ország jóval a válság előtti szinteken jár, idén új csúcsokat döntött, amelyhez most is közel jár. Ritkábban emlegetik, de a világ 13. legnagyobb gazdasága között szintén BRICS-be passzoló trónkövetelő Mexikó, amely 10 gyenge év után ismét feltörni látszik, az index pedig hosszútávon nagyon attraktív. 2011-et ugyan nem sikerült pozitívban zárni, de így is felülmúlt szinte mindenkit. Az évet közepesen hozó Chile pedig továbbra is erősnek tűnik sok év átlagában.


Ha nem régió, hanem tevékenység alapján vizsgáljuk a részvénypiacokat, akkor is hasonló képet kapunk. A tavalyi év a többségnek nem sikerült jól. Nagyot estek nem túl meglepő módon a pénzügyi cégek, és az alapanyag kitermelők, a többség túlélt, vagy enyhe eséssel, érdemi elmozdulás nélkül fejezte be az évet, miközben belül nagy viharok tomboltak. Ez leginkább a technológia szektorában érhető tetten, ahol voltak olyan ágazatok és részvények, amelyek szárnyaltak, miközben mások elképesztő zuhanáson mentek keresztül. A relatív erő különbség vélhetően a szektoron belül is fennmarad ebben az évben. 2011 legnagyobb negatív eseménye a napelemgyártók zuhanása volt.


A szektorok és ágazatok között is: ami továbbra is erős, az egyelőre viszonylag ritka. Érdemes kiemelni a stabil profitszinteket produkáló közszolgáltatók erős évét, de meglepő módon a nem ciklikus fogyasztói cikkeket gyártók szektora is szépen emelkedett tavaly. Fontos még szót ejteni a biztosítók kiugróan sikeres év zárásáról is, amely különösen az augusztusi zuhanás után lenyűgöző, és nem kis részben az attraktív értékelési szinteknek köszönhető.


Az árupiacokon elképesztő pusztítás folyt, egyelőre úgy fest, hogy színesfémeknél és a soft commodity-knél is fennmarad az alulteljesítés. Érdekes, hogy amíg a földgáz elképesztő mértékben esett, talán már túladottá vált, addig a kőolaj szinte az egyetlen olyan piac ebben a csoportban, ahol érdemi vételi erő lépett fel az év vége felé, itt is számíthatunk a folytatásra. 


Meg kell még említeni az év 'pozitív' meglepetését, az amerikai kötvénypiacokat, főleg az állami szintű adósságok terén, ami a nyomasztó fundamentumok, a leminősítés és a romló grafikonok után is képes volt menekülő eszközként kiválóan teljesíteni (Európáról ugyanez természetesen nem mondható el), szembetűnő módon a részvénypiaccal szemben is. A trendek élnek, még ha a kockázatok fokozottak is.


Milyen lesz tehát ez az év? Biztosan lesznek meglepetések, de alapvetően a relatív erő szabályai fogják meghatározni az árfolyamok mozgásterét, miközben a főbb indexek valószínűleg több negatív és pozitív sokk mellett, magas volatilitásban fogják kiélni befektetőik érzelmi hullámzásait. 

Mindezekről néhány percben a napokban beszélgettem a Millás Reggeli műsorában is.

Sunday, December 11, 2011

A & A

Nagyon kevés igazán jó teljesítményt nyújtó részvény van a piacon az elmúlt 4-5 évet tekintve. A válság sokakat megtépázott, és hiába emelkedett vissza számos papír, akár a 2007-es szintjei közelébe, a befektetők többsége összességében nem nagyon látott nyereséget ezen időszak alatt. Ez igaz a legnagyobb vállalatokra is. Ám itt is akadnak látványos kivételek. Az Apple és az Amazon.com ezek közé tartoznak, ugyanis mindketten hihetetlenül jó, 350% környéki hozamokat produkáltak a befektetőiknek, akár 2007, akár 2009 elejétől nézzük meg a teljesítményt.

(Mindezekről, amiről itt írok, egy rövid, a Millás Reggeliben folytatott beszélgetést is meghallgathatsz ide kattintva.) 


Ami a grafikonra rápillantva szintén szembetűnő, hogy a két részvény nagyjából hasonló utat bejárva jutott el a mostani pontig, alaposan lepipálva a legtöbb technológiai papírt is. Érdekes viszont, hogy az utóbbi hetekben a két árfolyam eltérő utakat választott. Az Amazon igen sokat esett, és bár az Apple is komoly korrekción esett át, amikor enyhén a várakozások alatti eredményeket közöltek legutóbbi negyedévük során, azóta relatív erőben - ami igazán fontos - jó eredményeket tudott felmutatni a papír piaca. A kérdés, hogy a szétváló árfolyamokat a fundamentumok indokolják-e. Ha megnézzük a számokat akkor igen lényeges eltéréseket láthatunk.

Az Apple-t a piac az aktuális 12 havi nyeresége alapján annak tizennégyszeresére értékeli (P/E). Ez, ha az eredmény később nem változna, 7,14%-os hozamnak felelne meg, ami önmagában sem rossz abban a tekintetben, hogy az ottani állampapírhozamok jóval lejjebb vannak, és akkor a növekedési lehetőségekről (és persze a kockázatokról) még nem is beszéltünk. Az ágazati elemzők a következő 5 év viszonylatában 19%-os éves eredménybővülést várnak. Ezzel persze érdemes óvatosnak lenni, de azt sejthetjük, hogy ha az Apple tartani tudja a jelenlegi piaci pozíció bővülést, netán az innovatív termék és szolgáltatás fejlesztést, akkor 5 év múlva könnyedén elérheti a mostani eredményének a kétszeresét is. Ezen számokból 0,6-os úgynevezett PEG mutató adódik, amelynél az 1-es érték alatti számok jellemzően komoly alulértékeltségről adnak tanúbizonyságot.

Az Amazon.com esetén a P/E 95 (!) ami elképesztően magas, ha a hozam analógiára szeretném lehozni akkor 1,05%-ot írnék, aminél még az amerikai (vagy szinte bármelyik) államkincstár is többet kínál. Más szóval: a befektetők nagyon komoly növekedést áraztak a részvénybe. Itt a PEG értéke megközelíti a hetes (!) értéket, vagyis az elemzők által várt növekedésnél is sokkal többre számít a piac. Ahhoz, hogy ez megtörténjen, durva számítás alapján meg kellene nyolcszoroznia a nyereségét addig a pontig, amíg a nagy növekedés véget ér. Mivel most a nettó eredményhányada 2-3% környékén van, és nem is valószínű, hogy ez jelentősen javuljon az erős versenyben, ezért az árbevételnek is hasonló mértékben kellene emelkednie. Másképp megfogalmazva a jelenlegi éves 40 milliárd dollár körüli árbevétel helyett legalább 300 milliárdra lenne szükség legkésőbb 5 év múlva, hogy azt mondhassuk: helyesen van árazva a cég.  Ebbe nagyságrendű a ligába jelenleg csak a legnagyobb kereskedelmi és olajipari óriások tartoznak, nevesül a Wal-Mart, ExxonMobil, British Petrol, China Petroleum...és kész. Ambiciózus feltételezés.


Ami még nagyon érdekes, hogy az Apple (kékkel) a prémium termékeivel képes volt az üzemi és nettó eredményhányadot is növelni (lényegében azt, hogy mennyit keres az árbevételén) az elmúlt években, az Amazon (narancs színnel) nem, pedig 5 éve a két cég ugyanott állt. Mégis a piac éppen az ellenkező folyamatra számít. Megtörténhet? Akár igen, de egyelőre ennek nem látni a jeleit, és még ha így is történne, a két árazás közötti különbséget még ez sem indokolja. 

Az értékelési mutatókkal, és az eredményhányadokkal kapcsolatos elemzés ennél összetettebb, de itt elegendő ennyi információ ahhoz, hogy lássuk: a két cég megítélése között hatalmas különbségek vannak. Feltehetjük a kérdést: Miért értékeli a piac egészen eltérő módon a két vállalatot?

Az ok az eltérő üzleti filozófiában keresendő. Az Amazon mindenáron növekedni akar, és ez 16 éve sikerül is neki (manapság akár a robosztus cloud szolgáltatásával is), majdnem minden évben ha az árbevételre tekintünk. Emlékszem, hogy a kilencvenes évek nagy internet mániája idején, amikor az Amazon volt a legnagyobb sztár, Jeff Bezos az alapítót a saját édesanyja hívta fel aggódva, amikor a sajtó a cég veszteségeivel volt tele.  "Fiam, tényleg csődbe fogtok menni?" kérdezte, és a piac megnyugtatásába már csaknem belefáradt vezérigazgató sóhajtott egyet és újra elmagyarázta, hogy nincs semmi probléma. Igaza lett, és nőtt a bevétel, és később nyereséges lett a cég, és az is a mai napig.

Ám az Apple eközben képes fenntartani a nagy nyereséghányadot azáltal, hogy drágán tudja eladni a termékeit. Az Amazon esetén ennek nyoma sincs, és itt lép be a képbe az, hogy miért egyre inkább versenytársa a két cég egymásnak. 


Az Amazon és az Apple is egyre több bevételt szerez a média értékesítésből. Online film, zene, és könyv eladás. A nagy konkurenciaharcra akkor figyeltem fel, amikor az Apple kemény taktikájával szembesültem, például azzal, hogy az iPad-en lévő Kindle (Amazon könyv platform) alkalmazásból kivetették a vásárlás lehetőségét. Ehelyett egyre inkább a saját alkalmazásukat és könyv olvasó szoftverüket az iBooks-t helyezik előtérbe. Az Apple nagyon sikeres a zene eladásban, az Amazon is erősít ezen a területen. Hasonló a helyzet a filmek területén. A tartalommal kapcsolatos háború egyelőre mindkét cégnél a bevétel kis szeletét, 10%-nél kevesebbet érint, de egyre jobban nő ezek jelentősége. 

A nagy különbség az, hogy az Apple eleve sokat keres a saját táblagépén amivel ezen tartalmak elérhetőek (sok más eszköz mellett persze), amíg az Amazon a későbbi értékesítéseinek teret nyitva inkább hajlandó veszteséget is vállalni. Az Apple 50%-ot nyer minden iPad-en, az Amazon veszít minden Fire-ön. Az Apple 1 milliárdot keres évente az iPad-en, az Amazon 12 millió dollárt veszít a Fire-ön éves szintre vetítve. Ám hiába adja Bezos és csapata olcsóbban, az iPad eladások nem látszanak megcsappanni. A tartalom területén egyébként iszonyú kemény háború várható. Ahogy az Apple a Samsunggal, Motorola-val, vagy akár szoftver fronton az Androiddal csatázik, úgy könyvek, zenék, filmek termék az Amazonnal is egyre szélesíti a frontvonalakat.

A részvénypiacon azonban ez úgy néz ki, mintha 1950-ben valaki 1:1,1-es szorzó mellett fogadott volna arra, hogy a Szovjetunió lesz a szuperhatalom 40 évvel később, miközben 1:5-höz arra, hogy az Egyesült Államok. Valószínűleg ez már akkor erős túlzásnak tűnt volna.

(Mindezekről, amiről itt írtam, egy rövid, a Millás Reggeliben folytatott beszélgetést is meghallgathatsz ide kattintva.) 

Az Apple esetén a piac nem akarja elhinni, hogy ez mehet tovább. Talán nem akarta elhinni korábban sem, amikor már bő 3 éve írtam egy cikket róla. Az Amazon enyhén szólva bátor árazása sem ma kezdődött, erről is írtam egy bejegyzést egy éve itt (azóta ugyanoda tért vissza az árfolyam).

Hogy mit hoz a jövő azt nem tudom, abban viszont biztos vagyok a két árazás közötti indokolatlan különbség csökkeni fog a jövőben valamikor. Ezért 2012 a két cég közötti háború és sok minden más mellett az Apple long szigorúan Amazon shorttal dúsított éve lehet.

Ezen a blog-on ez volt az utolsó bejegyzés 2011-ben. Kellemes Ünnepeket és Boldog Új Évet Kívánok!

Tuesday, November 15, 2011

Kell-e félteni a bankbetéteinket? Ha igen, mit tehetünk?

Mostanában sokan hívnak aggódó hanggal, írnak üzeneteket, vagy jönnek be az irodába félelemmel a szemükben és kérdezik tőlem, hogy milyen külföldi befektetési lehetőséget érdemes keresni. Vannak köztük ügyfelek, régi ismerősök, ismerősök ismerősei, és olyanok, akik a neten kutatva találtak meg és hívtak fel. Olyan emberek, akik keményen megdolgoztak a pénzükért, felépítettek egy vállalkozást, és most a vagyonukat féltik. A félelmük az, hogy az adósságválság eljut arra a pontra, ahol a bankszámlákon, bankbetétekben lévő pénzek vagy azok egy része befagyasztásra kerül. Ebben az írásban ennek az aktuális helyzet alapján meghatározott esélyeit, valamint az esetleges negatív forgatókönyvekre adott felkészülés lehetőségeiről lesz szó.

Először is meg kell vizsgálni, hogy mennyire megalapozott ez a fajta félelem, majd azt kell megnézni, hogy mi az, amit tehetünk. Kell-e félni attól, hogy a következő 1 (vagy 3) év során a hazai pénzintézetekben lévő összegek egy része befagyasztásra, levonásra kerül?


Ha akár négy évvel ezelőtt tetted volna fel ezt a kérdést, akkor egy kézlegyintéssel elintéztem volna a dolgot, 1 és 3% körüli esélyt megjelölve. Nem volt nagy merészség ilyen alacsony számokat mondani, és nem is történt meg az említett esemény. Ahogy a válság haladt előre, és más síkokra terelődött a problémahalmaz, úgy a következő (!) 1 vagy 3 év során - az egyre nehezebben kezelhető államadósságok miatt a valószínűség egy hasonló eseményre nőtt, méghozzá 11 és 14%-ra.

Ez még mindig nagyon alacsony esély, de már nem annyira alacsony, hogy egy kézlegyintéssel el lehessen intézni. Mielőtt továbblépünk érdemes kitérni arra, hogy a számokat honnan veszem. A rendszer bonyolultsága és a politikusok kiszámíthatatlansága nem teszi lehetővé, hogy ne becslésekről beszéljünk. Két alap kritériumot vettem figyelembe, és onnantól egyedi tényezőkre hagyatkoztam. Az első, hogy a politikusok - legyenek bármely párt tagjai - mindig a saját hatalmuk megtartásán fáradoznak, ezért csak akkor nyúlnak egy ennyire népszerűtlen eszközhöz, ha minden más forrás, beleértve a további hitelfelvételt, akár az IMF-től, az adók drasztikus emelését, számos kiadás visszavágását, sőt a pénznyomtatást, már kimerültek.

Ők sem vették el a bankszámládat.


Nagyon úgy fest, hogy ők sem fogják.


(Ne aggódj, ettől még nyugodtan utálhatod kedvedre bármely politikust, csak ez a blog nem erről szól)

Összefoglalva: nem valószínű, de nem is kizárt egy hasonló esemény bekövetkeztének.

A másik kérdés, hogy ha mindez nem nyugtatott meg, akkor a bankbetét és bankszámla befagyasztás ellen mi a teendő?

Ismét érdemes az ő fejükkel gondolkozni, és a logikus lépésekre koncentrálni. Először a leggazdagabbak számláját csapolnák meg, például 100 vagy 10 millió Forint feletti rész egy adott százalékát szedik be. Erre a forgatókönyvre majdnem minden második aggódó hang hívta fel a figyelmet és a határ átlépése esetén teljesen igazuk is van. Ezután egyre kisebb összegekre mennek rá, és minden olyan eszközt és befektetési formát sorra vesznek, amelyek kellően likvidek, és vagy készpénzként (bankszámlapénzként) azonnal felhasználhatóak, vagy nagyon gyorsan, könnyen és komolyabb veszteségek nélkül azzá tehetőek. Nem tévedünk, ha abból a feltételezésből indulunk ki, hogy amikor ilyen eszközökhöz nyúlnak, akkor már nagyon gyorsan kell a pénz és heteken, napokon belül kell kifizetni a számlákat. 

Ebből az következik, hogy:

1. Érdemes több helyre megosztani a pénzt.

2. Érdemes a pénz egy jelentős részét értékpapírokba helyezni, azok között is olyanokba, amelyekből több tíz vagy százmilliárdos mennyiség nem tehető pénzzé napok vagy akár hetek alatt.

Ez a két szabály egyébként is jótékonyan hat a többség portfóliójára biztonsági szempontból, az utóbbi természetesen csak akkor ha nem dollármilliárdosok vagyunk, és amúgy is közép vagy hosszútávon gondolkozunk.

Szintén sokat segíthet rajtunk, ha eleve bizonyos időtávú elkötelezettséget jelentő számlát választunk, ezek közé tartozik a Tartós Befektetési Szerződés, vagy a Nyugdíj Előtakarékossági Számla, amelyek ráadásul még jelentős adóelőnnyel is együtt járnak. Persze sosem tudhatjuk, hogy ezeken az adószabályokon mikor változtatnak, de egyelőre ezek élnek és virulnak, sőt a TBSZ-ben alkalmazható befektetések körét éppen a jövő évre tervezik kibővíteni.

Az értékpapírok kibocsátójának nem az államnak vagy a bankoknak kell lennie. Az előbbinek azért, mert ha már ilyen szintre jutna a költségvetés a pénzszerzésben, akkor valószínűleg az állampapírok kamat vagy akár tőkekifizetéseiben is késedelem, egyéb természetű csökkenés lép fel. Az utóbbinak pedig azért, mert minden államcsőd közeli helyzet automatikusa tönkre vágja a bankrendszer nagy részét.

Szintén oda kell figyelnünk, hogy egyes kollektív befektetést megvalósító értékpapírok is első látásra rejtett kockázatokat tartalmaznak. Különösen veszélyeztetettek azok a befektetési alapok, amelyek tőkéjük nagy részét bankbetétben vagy állampapírban tartják. Ezek közé elsősorban a kötvényalapok tartoznak, de a pénzpiaci és likviditási alapok is problémásak lehetnek ebből a szempontból, amennyiben a befagyasztás minden előjel nélkül következne be.

A pénzintézetekkel szemben jobban járhatnak a befektetési szolgáltatók ügyfelei, hiszen a pénzeszközök és az értékpapírok, vagy akár határidős pozíciók ténylegesen külön vezetett számlákon vannak, továbbá a bankrendszer kockázata ott nincs jelen, áttételesen nyilván érzékeltetheti hatását. Itt a részvények, közvetett módon sem a hazai állampapírokba fektető befektetési alapok jelentik ebből a szempontból (!) a legjobb megoldást.

A befagyasztás ellen logikus lépésnek tűnik a pénzek külföldre menekítése. Nincs jogszabályi korlát EU-n belül, persze adott esetben bármely bank megtagadhatja a számlanyitást. Ez az út vagy a többletköltségek megugrásával jár, vagy magasabb szintű jogi és nyelvismeretre van szükség. Emellett felmerülhet sokakban a készpénz elrejtése, ezt azonban az inflációs veszélyek miatt nem javaslom. Szintén túlzott biztonsági aggodalmat okoz a fizikai arany vagy egyéb nemesfém vásárlása is. 


Általában is sokkal jobb taktikát választunk, ha a még inogni is látszó, de valamekkora garanciát még így is nyújtó rendszerekben, kellően szétosztva, és nem kizárólag az államban bízva, különböző helyzetekre felkészülve helyezzük el a pénzünket.

Mindezen tanácsokat csak a megnyugtatás miatt írom le, hiszen mint írtam, nem hiszem, hogy akár középtávon is idáig jutnánk.A válság viszont egészen más módokon sokkal inkább veszélyes lehet megtakarításainkra nézve. A magas államadósságok évekre nyomás alá helyezhetik a fejlett országok és a hozzájuk szorosan kapcsolódó nemzetek gazdaságait még akkor is, ha a további pénzügyi pánikokat sikerül is elkerülni. Hogy emiatt mi lesz a teendő a következő években, arról itt osztok meg többet:


Sunday, November 13, 2011

A Forex veszteségekről egy érdekes tanulmány alapján

Néhány napja a Pénzügyi Szervezetek Állami Felügyelete egy elemzés eredményeit tette közzé, amely a forex piacon kereskedő kisbefektetők tevékenységét és sikerességét vizsgálja. A megállapítások számos korábbi kutatás eredményeit igazolja vissza, ugyanakkor módszertanilag több félreértésre adhat okot.

Az egyik legtöbbet emlegetett statisztika, hogy a bankközi devizapiacon jelen lévő kisbefektetők 90%-a veszteséges. A szám néha ennél magasabbra is megy, hallani 95%-ról, sőt 98%-ról is. Szintén sokszor felbukkanó adat, hogy a forex trade-erek átlagosan 6 hónap után lenullázzák a számlájukat.

Az, hogy ez tényleg pontosan így van-e, nem tudjuk, de a PSZÁF adatai nagyjából alátámasztják az amúgy sem túl meglepő statisztikákat. Még ennyire rövid távon is, a veszteséget elkönyvelő befektetők aránya 77%, és ebben csak a lezárt pozíciók vannak benne. A csábítóan magas tőkeáttétel lehetősége a legtöbb esetben egészen kis árfolyammozgás esetén is végletes veszteségeket okozhatnak. Ötvenszeres tőkeáttétel esetén - ami nagy, de egy forex brókernél gyakran elérhető - 2%-os elmozdulás is a tőke teljes elvesztéséhez vezethet. A forint az euróhoz, vagy más fő devizához képest mostanában akár órák leforgása alatt mozdul ennyit, nem is beszélve a széles spread miatti azonnal fellépő több százalékos veszteségekről, akkora vállalás esetén. Még a fő devizák között is előfordulhat ekkora mozgás nagyon rövid időn belül, emlékezzünk a svájci jegybank piacmozgató megnyilvánulására szeptemberben, amely egyébként több milliárd dollárjába került egy banknak. A magas tőkeáttétel olyanná tesz minket, mint egy könnyű levél, amit hamar felkap a szél. Elég egyetlen alkalommal a széllel szemben állni, és elsöpör egy kisebb fuvallat is.

A PSZÁF tanulmányának eredményei ebből a szempontból is érdekesek. Az egyértelműen kiderül a közleményből, hogy a hazai kisbefektetők elképesztő méretű tőkeáttételt alkalmaznak, azonban módszertani hibák, vagy szándékos elrejtés miatt ennek a mértéke nem kerül napvilágra. A tanulmány érthetetlen és önkényesnek látszó módon sávokra rendezte a tőkeáttétel mértékének hatásait, de ezt sem helyezte összefüggésbe semmivel. Maximum 20-40-60-szoros mértékű tőkeáttétel alapján nézte meg a veszteségek mértékét, és az egyetlen amit ebből értékelhető módon megtudunk nem éppen meglepő: a magasabb tőkeáttétel nagyobb veszteségekhez vezet a befektetők átlagos eredményeit tekintve.

Nem világos, hogy honnan szedték a mintát és azt milyen szempontok alapján állították össze, mindenesetre megdöbbentő, hogy a nyitott pozíciók negyede esetén a tőkeáttétel mértéke a negyvenszeres szintet is túllépte. Az is fontos kérdés, hogy miért csak 7 hónapot vizsgáltak, hiszen ez idő alatt a legtöbb piacon nem gyűlik össze megfelelő mennyiségű adat. A bruttó nyereség és veszteség magas aránya a nettó eredményhez képest beszédes, hogy nagyon sok kereskedés van ezeken a számlákon. A magas forgási sebesség persze az FX spekulációra nagyon is jellemző, ez nem okoz nagy meglepetést, így az adatok valamivel magasabb megbízhatóságot mutatnak hosszabb távra is.

Még fontosabb lenne tudni a tőkearányos hozam mutatókat, amelyre azonban semmilyen utalás nem található a közleményben. Nem mindegy, hogy 5 milliárd forintos, vagy akár 50 milliárd forintos tőkén veszítettek a hazai kisbefektetők mintegy 3 milliárd forintot. Ráadásul az is kiderül, hogy a nyitott pozíciók nettó vesztesége 3 milliárd forint, ami megegyezik a 7 hónap alatt lezártakéval. Ez egyértelműen jelzi, hogy sok hetes, veszteségben lévő pozíciókban üldögélnek nagyon sokan. Ez egyébként valamivel bizonytalanabbá teszi a fenti magas forgási sebesség feltételezést is, hiszen a beragadt pozíciókban ülők már nem kötnek őrült módon, inkább várnak a helyzet jobbra fordulására - általában hiába. 

Az egyértelmű, hogy az adatok összegyűjtése hatalmas feladat volt, nem világos, hogy azok értékelésébe és rendszerezésébe miért fektettek aránytalanul kevés energiát. A statisztikai szempontból módszertani problémák mellett az is zavaró egy kicsit, hogy miért nem választották szét a CFD és FX eszközök vizsgálatát, amely technikailag hasonló, de jellemzőit tekintve teljesen más terület. Persze a devizáknál jellemzően magasabb egyedi részvény volatilitás miatt egy részvény alapú CFD is rejtegethet hasonló kockázatokat, mint egy deviza pozíció. Ennek ellenére az adatom még így is beszédesek, és sok kisbefektető - ha kellő figyelmet fordít erre - megköszönheti a PSZÁF-nak az adatok közzétételét.

A Felügyelet a kisbefektetők veszteségének problémájára nem részletezett formában, további fogyasztóvédelmi intézkedéseket helyez kilátásba. Nem értem, hogy mi szükség erre. Senkit nem lehet megvédeni saját magától. Ha valaki elhiszi, hogy hónapok alatt meggazdagodhat a Forex piacon, és a tőkéje jelentős részével húsz, negyvenszeres tőkeáttételt alkalmaz, netán még ennél többet is, azt nem menti meg senki.

Friday, October 28, 2011

Margin Call - Amerikai kesergő

Kevés nyomasztóbb helyet tudok elképzelni egy üres, éjjeli, neonfények által bevilágított irodaháznál, amely még nappal is egy kifejezetten rideg, kegyetlen hely. Márpedig az a film, amelyről ez a bejegyzés szól pár jelenet kivételével végig egy ilyen helyen játszódik, és szinte végig az éjszaka folyamán. Ez nem véletlen, egy igazi megkeseredett filmet tettek elénk. Keserűt, amely azonban nem egyenlő a szomorúval.

Ez a film a Margin Call, amely valójában másfél nap krónikája a 2008-as pénzügyi válság korai hulláma idején. Az alkotás a napokban debütált a világ néhány pontján, de az elmúlt hónapokban több alkalommal tettem említést a Facebook oldalon, hiszen vártam már a megjelentés nagyon. Mielőtt tovább megyünk, itt is köteles vagyok bejelenteni a spoiler warning-ot, vagyis az alábbiakban a cselekményről is szó lesz, ha még nem láttad a filmet, a bejegyzés elolvasása ronthatja a későbbi befogadás élményét.


A Margin Call azt jelenti, hogy ha valaki egy határidős ügyleten veszített, és a brókercége a korábban elhelyezett letét kipótlására szólítja fel. A filmben vázolt helyzet hasonló ugyan ehhez, de nem teljesen erről van szó. Ez egyébként az egész műre igaz: nagyon nehéz eldönteni, hogy milyen hatást akartak vele elérni, ezért sokan lesznek, akik zavarban lesznek a végignézése után. Velem is így volt. Elsőre nehezen tudtam hova tenni a filmet. Nem tetszett, de mégis volt benne valami érdekes. Másodszorra sokkal jobban tetszett.

A Margin Call szinte hihetetlen sztárparádé, olyan neveket vonultat fel, ami ekkora koncentrációban nagyon ritka a filmek világában. Jeremy Irons, a szakadék szélén egyensúlyozó befektetési bank stílusosan kegyetlen vezérigazgatójának a szerepében különösen erős alakítást mutat be. Nem lennék meglepve, ha megkapná az Oscar-t ezért. Persze a szerep hálás: a karakterének neve a filmben John Tuld, amíg a Lehman Brothers Dick Fuld nevű utolsó vezérigazgatóval büszkélkedhetett. Az áthallás aligha véletlen.


Szintén kiváló, amit Kevin Spacey csinál, aki egy kereskedési vezetőt játszik, nagy szakmai alázattal, és a háttérben egy darabokra hullott magánélettel. Egy ügyes trader szerepét osztották Paul Bettany-ra. Röviden, de intenzíven bukkan fel a film elején, és majdnem a végén Stanley Tucci, az adott termékkör kockázatkezelési részlegének vezetője, akit rendkívül megalázó módon rúgnak ki a cégtől. Megjelenik még Demi Moore, aki kevésbé a színészi teljesítménnyel, hanem a korát sokadszorra is meghazudtoló külsővel nyűgöz le bennünket.

A sok kiváló színész mellett meglepő, hogy egy ismeretlen rendező kezében van a karmesteri pálca, és a toll is. Egy bravúrokban nem bővelkedő, viszont kifejezetten erős dialógusokkal tarkított forgatókönyv köszönhető neki. Az elsőfilmes direktor, JC Chandor képes volt úgy sablonmentesen bepillantást adni a befektetési bankok életének egy szűk szeletébe, hogy a motívumok szintjén ezek a klisék mégis megjelennek, mégsem érezzük unalmasnak a jelenlétüket. A filmben állandóan a pénzről beszélnek, ami még egy ilyen témakörű alkotás esetén is túlzás. Senki nem süti le a szemét, ha számokat kell mondania, és a két legfontosabb jellemzője egy embernek az, hogy hány éves, és hogy mennyi a jövedelme egy évben. Ez olyannyira így van, hogy az egyik karakter menetrendszerűen kérdez meg mindenkit, hogy mennyit keres, sőt még a sztriptízbárban is azon gondolkozik, hogy a helyi szakmunkás hölgyek mennyi pénzt tesznek a fehérneműjükbe egy éjszaka alatt.

A film egyértelműen szembeszáll a szokásos karakterológiával, nincs klasszikus értelemben vett protagonist-antagonist ellentét. Több főszereplő is van, akik néha együtt, néha külön-külön is a képernyőn vannak. Ráadásul a film elringat a hagyományos felépítés illúziójában, hiszen eleinte Quinto karaktere, a fiatal kockázatelemző tűnik annak, végül Spacey lesz az, aki a fő vonalat elviszi a hátán, mégis több mellékszál tőle teljesen függetlenül zajlik le. Ráadásul nem ő, hanem Paul Bettany kapja a legfontosabb mondatokat. Ő a legnagyobb túlélő, van benne némi rezignáltság, de mégis képes arra, hogy időben megvigasztalja a nála kevésbé szerencséseket, ráadásul ezt képes úgy megtenni, hogy egyetlen hazugságot sem kell mondania, és mindvégig "cool" marad. Amikor a hídon mennek át az autóval, a teljes rendszerről kifejtett nézetei ugyan radikálisak, de elgondolkodtatóak és találóak. Tisztességes megvádolni a pénzügyi rendszert mohósággal, amikor az önjelölt bírák is elhitették magukkal a hitelből vett javak valóságának illúzióját? Aligha. Mindez nem ad felmentés a hibák alól, de a felelősség nem lehet kizárólag azé, aki ezt megteremti, hanem azé is, aki igénybe veszi. Persze a rendszer olyan nagy, hogy nincs ember, aki átlátná. Még az epicentrumban lévő szereplők is csak sodródnak az eseményekkel (persze nem volt kötelező ott lenni).


A forgatókönyv egyébként nagyon ügyes abban, hogy érthető analógiákat mutasson be, és a bonyolultság megfelelő fokán egyensúlyozza ki az események magyarázatát. A film igazi kiindulópontja az, amikor a fiatal kockázatelemző befejezve aznap kirúgott főnöke munkáját felismeri, hogy a jelzálog alapú eszközök egyszerre történő romlásának esélyét és annak következményeit rosszul mérték fel és árazták be. Itt egy darab képletét, egészen minimális szakzsargont sem látunk, hiszen Quinto arcára van írva minden, utána pedig a tanácsteremben Irons vezeti le a lassuló zene példáján keresztül, hogy mi történik. Hallhatnánk többet és konkrétabbat is, de az már nem szolgálná a film élvezhetőségét.


A Margin Call egy igazi kesergő film, olyasféle, amit itthon Horváth Ádám  a Szomszédok teleregénnyel fejlesztett másfél évtized alatt a tökélyre, azzal a különbséggel, hogy ott a kesergés öncélú, nem mond el semmit, a szereplők vétlen áldozatnak vannak beállítva, és az egész - ha komolyan vennéd - még csak nem is szórakoztató. Ez az alkotás viszont igazi mélységet ad ennek a hangulatnak, és így a történet működik is. A szereplők nagy része saját magának köszönheti, hogy abba a helyzetbe került, hogy a maradék bizalmat eljátszva, a rendszert a szikrával belobbantva (ami persze nem lett volna elkerülhető) készpénzért vágja haza a karrierjét. Hiába a pénzközpontúság, a sorok között tisztán érezhetőek a karakterek egykori igazi személyisége - már amennyi még megmaradt belőle. Ez a legjobban Tucci szerepénél, a számokon át kifejtett hídtervező monológon keresztül fedezhető fel.

A film nagy része során, a jelenetek nagy részében két-három ember társalog, szomorkodással vegyes fájdalommal az arcukon, néha megfenyegetve egymást, de még akkor is csak nagyon ritkák felemelve a hangjukat. Olyan az egész, mint egy nagy család halotti tora, ahol a rengeteg feszültség csak suttogva tud úgy-ahogy a felszínre jönni, mert ott és akkor nem illik leordibálni egymás fejét.


A hangulathoz nagyban hozzájárul az operatőri munka, ennek irányítását ugyanaz viszi, mint aki a telitalálat Rabit Hole-ben is közreműködött e téren. Amire nagyon emlékeztetett engem a Margin Call, az az Overnight. Lassú, nem arról szól, amit előzetesen sejtet, a végén mégis egy jól körülhatárolható hangulattal mész haza. Ez sem igazán tőzsdés film, sokkal inkább szól a fásultságról, a kiüresedésről, és a nehezen megkötött kompromisszumokról, csak úgy mint az erkölcsi értékek elvesztéséről.

A trailer egyébként majdnem minden a filmbeli eseményt lelő, sok meglepetésre ne számítsunk. Ennek ellensúlyozásaként sok szórakoztató apróságot kapunk. Ilyen a "kiárusítás" óráinak a képsora, vagy a társadalmi igazságtalanságot érzékeltető takarítók jelenléte.  Emlékszünk még a Tőzsdecápák ablak tisztítójára Gekko háta mögött, vagy a mű kosszal összekent, menetrendszerűen felbukkanó hajléktalanokra? Az ő szerepüket itt az irodaház takarítói töltik be, akik néha szó szerint a díszlet mozdulatlan részét képezik, néhol egészen abszurd jelleggel (lásd: Demi Moore és a Simon Baker a liftben).

Szakmai oldalról hibákat nehéz felfedezni, a történet nyilván durván egyszerűsített, de így is inkább csak kérdőjelek merülnek fel. Nem mindig világos, hogy kinek mi a szerepe. Spacey emelete egy bizonyos termékkörre specializálódott, de miért ül együtt Quinto a trade-erekkel, például Bettany-val, és miért csak Bloomberg monitort használ, miért vannak bekapcsolva a monitorok éjjel is, stb.

A film végén mindenki eladja saját magát, és nem egy ember közülük ezt végtelen fájdalommal az arcán teszi. A trade-erek külön bónuszt kapnak, hogy lenyomják a piac torkán azt, amiről tudják, hogy már alig ér valamit. Tucci visszatér egyetlen (sorsdöntő) napra. Quinto-t előléptetik. Spacey is kap pénzt, hogy felülkerekedjen maradék erkölcsi megfontolásain, majd egy találó zárójelenetben elássa éppen aznap elhunyt kutyáját...és mindazt, ami az emberségéből még megmaradt.

Bármilyen szempontból van-e befektetési hasznossága számunkra a filmnek? Kevés, hiszen nem is ez a cél, de két dolgot azért ki lehet emelni:
  • Előre kell gondolkodni, utólag nem lehet kockázatot kezelni.
  • Legyünk óvatosak egyes pénzügyi szektorban lévő részvények vételével, hiszen nem tudhatjuk mi történik egy bankban, pláne egy befektetési bankban. Főleg éjjel.
---

Ha érdekes volt a kritika, szeretnéd valaki figyelmét felhívni a filmre, akkor oszd meg, küld el ezt a bejegyzést a lenti kis ikonok segítségével.

Thursday, October 20, 2011

Szélesség

A tőzsdei elemzők, hírmagyarázók, befektetők gyakran csak a fő indexeket nézik, és abból vonnak le következtetéseket a teljes piacra vonatkozóan. A leggyakrabban nézett mutatók azonban nem fedik le a teljes részvénypiacot, így arról nem is mindig adnak hű képet. Ahogy az utóbbi napokban végignézünk a piacokon, azt látjuk, hogy ennek most van jelentősége.

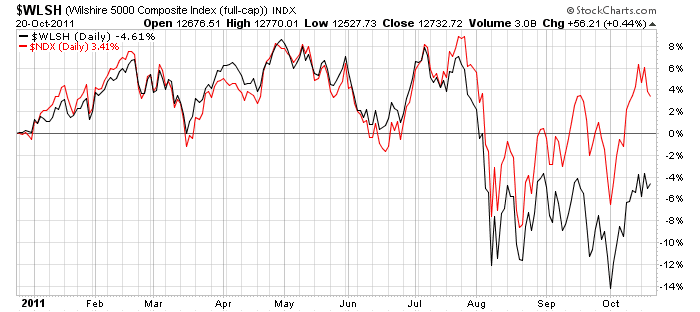
Az amerikai piacokon a legszélesebb érdemi képet nyújtó Wilshire 5000, amely jelenleg mintegy 4100 részvényt tartalmaz, 2%-os hátrányban van a sajtóban sokkal gyakrabban emlegetett Dow Jones (Ipari Átlag) indexhez képest, amely mindössze 30 nagy vállalat papírjait veszi figyelembe, azt is rettenetes módszertan (sima árfolyam alapú súlyozás) mellett. Ez 3 hónap alatt nem tűnik számottevőnek, de a kevésbé szem előtt lévő részvények enyhe lemaradásáról tanúskodik.


A technológiai szektor nagyágyúival összehasonlítva még inkább szembetűnő a különbség. Az augusztusig együtt menetelő piac látványosan szétvált, és a nagy (jellemzően) tech cégek mindössze 3 hónap alatt, fokozatosan elválva 8% előnyt értek el. Ebben persze nagy szerepe van az indexben erős súllyal szereplő Apple-nek, de korántsem magyarázza meg a különbséget.


Érdekesség, hogy Európában éppen fordított a helyzet, hiszen a stabil gazdaság jelképét jelentő DAX a friss pánik megjelenése óta bő 7%-kal esett többet az öreg kontinens 600 részvényét magában foglaló indexhez képest. Itt sokkal inkább az a helyzet, hogy a nagyobb cégek, és a zászlóshajó szerepét betöltő ország megítélése alapján - szigorúan a piaci lélektan szempontjából - borúsabb képet kapnánk, mint ami a valóság. Európa egyelőre még nem kapott olyan nagy pofont, mint azt érezni véljük az arcunkon.


Ha megvizsgáljuk, hogy a nagy piaci turbulenciák közepette hány olyan részvény van, amely képes volt új éves maximumot elérni, vagy éves minimumára süllyedt, akkor azt látjuk, hogy a nagy esések kezdete óta szaporodnak a mélypontokra esett papírok, és a tendencia még akkor sem ért véget, amikor az S&P 500 megállt a zuhanásban, oldalazott, sőt több hétig emelkedett.


Szintén fontos szélességre utaló mutató az ún. Bullish Percent Index. A metodológia kifejtésére itt nincs elég hely, de elég annyit tudni róluk, hogy nem az időt, hanem valós árfolyam elmozdulást jelentő, árszinteket figyelő grafikon alapján megmondja, hogy az adott index komponensei közül hány százalék mutat pozitív jeleket.Itt is éles elválás van a legnagyobb cégek, és a teljes piac között. A kifejezetten nagy piaci értékű vállalatokat tömörítő S&P 100 70%-a (éppen 70 részvény) mozog a bika térfelén, amíg az összes NYSE részvény közül csupán 43%. A különbség olyannyira éles, és annyira friss (az elmúlt két hétben keletkezett) hogy nem lehet figyelmen kívül hagyni. A valós helyzet sokkal rosszabb képet mutat, mint a szűkebb index esetén, és ez az ellentmondás nem tartható fent sokáig.


Szembetűnő, hogy a friss differencia a technológián belül is megfigyelhető. A Nasdaq 100 esetén 58% (pontosan 58 részvény), míg a teljes Nasdaq piacán csak 38% van olyan árszinten, amely pozitív jelet mutatna a közeljövőre nézve. Ez utóbbi statisztika egyben rávilágít arra, hogy a koncentráltabb technológia dúsított indexeknél nem lehet a kevés számú kivételre fogni a relatív jó teljesítményt, hiszen az olyan részvények, mint az Apple is csak egy az ötvennyolcból. A széles piac belső romlásának arcfelvarrását és sminkjét a teljes kapitalizáció értelmében vett elit rétegen elkészítették. Összeesküvés elméleteket felesleges keresni, egyszerűen a nagy intézmények a bizonytalanságban itt remélnek kisebb-nagyobb menedéket.


Összességében azt lehet mondani, hogy az elmúlt közel három hónap viharai utáni megnyugvásban a piaci szereplők kulcsponthoz érkeztek. Az is látszik ugyanakkor, hogy a teljes piac, a valós értéket mutató, sok papírt tartalmazó, és kapitalizáció vagy közkézhányad érték súlyozású indexek érzékelhetően gyengébbek. Másképp megfogalmazva: ha csak felületesen figyeljük a tőzsdei híreket, akkor a benyomásunk jobb lehet a valós helyzetnél. Ha az elkövetkezendő 2-3 hétben, de legkésőbb év végéig nem következik be relatív javulás a szélesebb körű indexekben, az nem jó jel technikai szempontból (hiszen fundamentális oldalról van félelem bőven).

Ha ezt az írást hasznosnak találtad, akkor szintén érdemes elolvasni a Figyelőben megjelent cikkemet (előfizetők érhetik el a teljes változatot, illetve a hetilap mostani számában teljes terjedelemben olvasható) a hasonló piaci mutatókhoz tartozó McClellan indikátorról, vagy a szerda reggeli beszélgetést (MP3, néhány percet tarthat a beszélgetés) a témakörről a Millás Reggeli adásában, melynek felvétele innen tölthető le.

Wednesday, September 21, 2011

Miért nem foglalkozik veled brókered, tanácsadód, privát bankárod?


Amióta nemcsak elemzéssel, hanem befektetési tanácsadással foglalkozom, találkoztam egy jelenséggel. Gyakran fordult elő, hogy ügyfelek azzal az indíttatással szeretnének szolgáltatót váltani, hogy az előző tanácsadójuk nem foglalkozott velük megfelelően. Ez néha azt jelentette, hogy nem adott tanácsokat, feleslegesen parkoltatott pénzeket, de akár ez odáig is elment, hogy nem vette fel a telefont, vagy üzenetre sem hívta fel a saját ügyfelét.

Ha azt gondolod, hogy mindez csak bankfiókokban, vagy kisebb tőzsdeügynökök irodáiban fordul elő, akkor tévedsz. Volt olyan ismerősöm, aki úgy vett át ügyfelet egy nagy nevű nemzetközi bank privát banki részlegétől, hogy az illetőnek hónapokig bankszámlán állt több tízmillió forintja. Egy kis odafigyeléssel az ügyfél nem veszített volna milliós nagyságrendű összeget, hiszen egy diszkont kincstárjegy relatíve alacsony kamatai is ennyit hoztak volna. Ráadásul az ügyfél megtartása nyilvánvalóan a privát bankárnak is érdekében állt.

Két csoportra bonthatóak a hasonló esetek mögött álló okok. Érdemes ezeket szem előtt tartani, mert komoly károkat okozhat, ha nem figyelnek oda rád eléggé. Ezekből a hibákból én is többet elkövettem, ezért azt is tudom, hogy miből fakadnak.

Az egyik csoport mögött anyagi okok állnak.

Ne gondoljuk azt, hogy van ingyen ebéd. A tanácsadó akkor fog foglalkozni egy ügyféllel, ha az megéri neki, vagy ha úgy gondolja, hogy érdemes az idejét és pénzét rászánni valakire, akiből később származhat nagyobb bevétele. Ha idejében kiderül, hogy egy ügyfél pénze nem elegendő a tanácsadás költségeinek fedezéséhez, akkor a megállapodás nem jön létre, és a fenti probléma sohasem kerül elő. Ezt a privát bankárok minimális tőke meghatározása által szabályozza. A jellemző összeg Nyugat-Európában 500 000 és 1 millió euro között van. Itthon a legtöbb helyen 50 millió Ft felett kezdődik az igazi privát banki szolgáltatás.

Sok bank persze igyekszik a kisebb pénzzel rendelkező ügyfeleket is megfogni, ezért nekik is kínál hasonló szolgáltatásokat, ezzel őket gyakran illúzióban elringatva.

Mások nem a minimum összeg meghatározásával, hanem az ügyfél tudatos vagy tudat alatti kizsegerelésével fogják minden áron behajtani a költségeiket (vagy annál sokkal többet). Ezt brókerek a feleslegesen sok tranzakció végrehajtásával érik el. Erről szól az évekkel ezelőtti churn 'em and burn 'em (és a folytatás) című bejegyzésem is. Ebben az esetben az az illúziód lehet, hogy megkapod a kellő figyelmet és időt, azonban ez csak addig fog tartani, amíg a kifacsarási időszaknak nincs vége.

Előfordulhat persze, hogy a tanácsadó úgy véli, az érdeketek tényleg közös, és jóhiszeműen áll hozzád. Ám ha létre is jön az együttműködés, de a bevételek nem elég nagyok, a tanácsadó idővel egyre kevésbé lesz motivált. Elmaradoznak a telefonhívások, egyre kevesebb lesz a tipp. Ugyanakkor nagyon kevesen lesznek olyanok, akik emiatt megszakítják veled a kapcsolatot, pedig az értelmetlen időhúzás egyik félnek sem kedvez.

A pénz miatti konfliktusoknak persze két oldala van. Kelet-Európában a találékonyságnak mélyre nyúló gyökerei vannak, ha arról van szó, hogy valaki szeretne megkaparintani valamit, a lehető legolcsóbban. Ha azon szeretnél nyerészkedni, hogy minél kisebb összeget fizess ki a tanácsadódnak, nem fogsz jól járni. Vagy lenyúlnak majd, anélkül hogy idejében észrevedd, vagy nem kapsz majd megfelelő kiszolgálást. A költségeket nemcsak azért fizeted, hogy többet keress, hanem azért is, hogy rád szabott szolgáltatást, és kényelmet kapj.

A másik csoport az igények nem megfelelő felismerésén, vagy elmondásán alapul.

Az elmúlt években számtalan különböző stílusú és habitusú ügyféllel találkoztam. Volt, aki rendszeresen igényelt egyeztetést, és minden részlet érdekelte, de volt olyan is, aki az elküldött anyagok elolvasása és számlájára történő évi néhány rátekintés kivételével semmi más nem érdekelt. Ha felhívtuk a telefonbeszélgetést soha nem tudtuk egy percnél hosszabbra nyújtani. A tanácsadónak az a feladata, hogy ezekhez az igényekhez alkalmazkodjon, vagy ha erre nincs lehetősége, ne szerződjön az ügyféllel.

Ha nem tisztázottak az együttműködés feltételei, abból is származhatnak problémák. Nagyon sok ügyfél összekeveri a termékértékesítést a tanácsadással. Ez nagyrészt persze a szolgáltatói oldalon ülő hibája, aki ebben a hitben hagyja az illetőt, sőt: esetenként kifejezetten rájátszik erre, csak azért, hogy a jutalékát megszerezze. Más esetekben ez nem szándékosan történik, de az értékesítő nem ismeri fel az ügyfél igényét a folyamatos tanácsadásra.Amit mindenképpen érdemes szem előtt tartani, hogy a tanácsadó munkája összetettebb és nagyobb szakértelmet kíván meg, mint az értékesítőé. Ennek az árát így vagy úgy, meg kell fizetned (vagy ki kell képezned magadat).

Szintén veszélyes csapda, ha a közvetlenség, a jó kapcsolatteremtő képesség álcája mögé rejtik a szakmai tudás hiányát. Ebben az esetben az ismeretségetek elején túl sok, később - az ötletek híján - túl kevés megkeresést fogsz tapasztalni. A lényeg a konzisztencia: az elején, és később is ugyanannyit egyeztessetek.

Sok tanácsadót a megfelelő gyakoriságú kommunikációtól az kedvetleníti el, hogy az ügyfél nem tartja magát az eredeti tervhez. Megijed a visszaesésektől, vagy túl korán akar kiszállni egy nyereséges pozícióból. Ha a tanácsadó azt tapasztalja, hogy nem tiszteled a vele együtt összeállított elképzelésektől, így nem tiszteled a tudását sem, tudat alatt kerülni fogja a kontaktust veled.

Amit tehát tehetsz, hogy kellő figyelmet kapj:
  • Reális elvárásokat fogalmazol meg.
  • Tisztázod a kommunikációs igényeidet. Sőt: olyan tanácsadót választasz, aki saját maga kéri előre, hogy ebben előzetesen állapodjatok meg. Mikor, milyen gyakran és milyen csatornán szeretnél vele kétoldalú kommunikációt folytatni.
  • Tisztességes, mindkét fél számára profitábilis költségszerkezetű konstrukcióban állapodsz meg. Ha ilyet nem kapsz, bármennyire is "jó fej" az illető, továbblépsz.
  • Megvizsgálod a tanácsadó elméleti és gyakorlati tudását.
  • Tartod magad a megbeszéltekhez, és figyeled, hogy a másik fél is így tesz-e.
  • Igyekezz hosszú távú, kölcsönösen gyümölcsöző, részletekben tisztázott együttműködést kialakítani a tanácsadóval, és olyat keress, aki ugyanígy gondolkodik. Ennek kiderítésére a legjobb módszer az, ha a részletesen kikérdezed: miként dolgozik együtt régi ügyfeleivel.
---

Feliratkoztál már a havonta díjmentesen küldött Magas Hozamcélú Befektetések Magazinra? Ha nem, tedd meg itt: www.bwm.hu